【FP1級の現場から】
多重債務者の性格——「真面目な人」ほど陥る
暗闇と抜け出すための解決策
こんにちは、FP1級の星です。
「多重債務」と聞くと、皆さんはどのような人物像を思い浮かべるでしょうか?
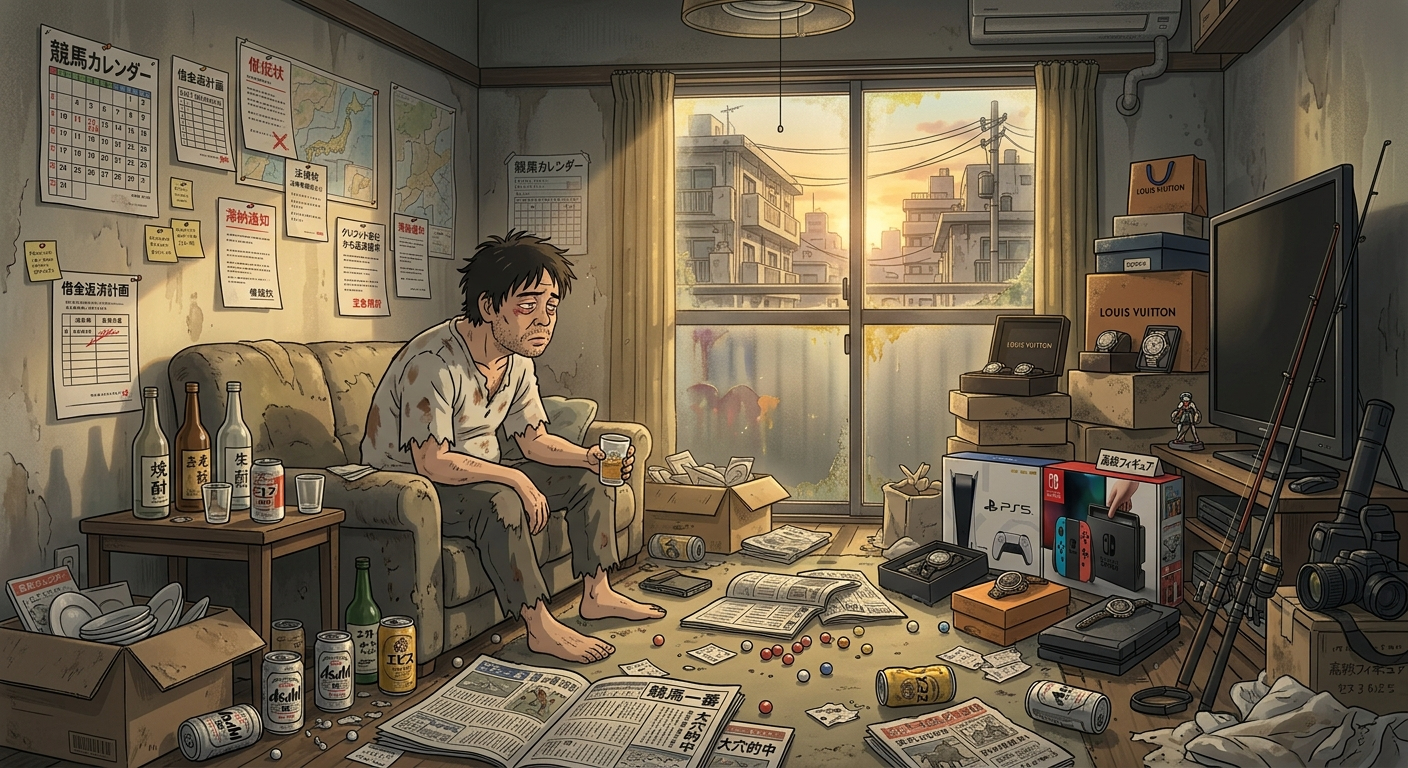
「ギャンブルや酒に溺れた人」
「見栄を張って身の丈に合わない浪費を重ねた人」
多くの方が、このようなイメージをお持ちかもしれません。
しかし、全く違うのです。
私がFPとして、あるいは金融機関や経理の現場で数多くの多重債務に苦しむ方々と向き合ってきた実体は、世間のイメージとは大きく異なります。
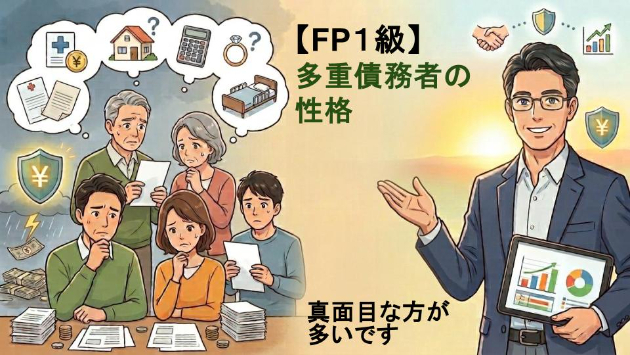
多重債務に陥ってしまう方の多くは、驚くほど「真面目で責任感の強い方」なのです。
今回は、真面目な人ほどハマってしまう多重債務の心理状態と、そこから抜け出すためのリアルな処方箋についてお話しします。
第1章:なぜ「真面目な人」が多重債務に落ちるのか
私の元へ「この借金だらけの状態をどうにか正常化させたい」とライフプランニングのご相談に来られる方は、みな一様に真面目で、家族思いな方ばかりです。
彼らの始まりは、決してギャンブルや身勝手な浪費ではありません。
「家族のために必要な出費だ」と信じて疑わなかった、最初のちょっとしたお金の使い方・契約のボタンの掛け違いからです。
<例>
●子どもの送り迎えや通勤のために無理をして組んだ「残価設定型自動車ローン(残クレ)」
●突発的な出費や物価高で足りなくなった「毎月の生活費を補うカードローン」
●家族の住まいを守るための「住宅ローン返済に充てるためのクレジットカードのキャッシング」
彼らに共通しているのは、「誰にも迷惑をかけず、自分の力でなんとか乗り切らなければならない」という強い責任感です。
「今月さえ凌げばなんとかなる」
「親や妻に心配をかけたくない」
そうやってたった一人で問題を抱え込み、必死にやりくりを続けようとします。しかし、高金利の借入で埋めた穴は、翌月にはさらに大きくなって襲いかかってきます。資金不足→借入→さらなる資金不足→別の業者からの借入……。
真面目に抱え込み、一人で頑張ろうとすればするほど、転落のスピードは加速し、あっという間に多重債務の底なし沼へとハマっていってしまうのです。
第2章:「きつさ」を感じた初期なら、いくらでも手はある
多重債務に苦しむ方に私がいちばん伝えたいのは、「借金に追われ、精神的に追い詰められて正常な判断ができなくなる『初期の段階』で相談していただければ、打てる手はいくらでもあった」ということです。
FP1級の視点から言えば、多くの方が陥る典型的なパターンには、それぞれ明確な解決アプローチが存在します。
1. 残価設定型自動車ローン(残クレ)の罠
残クレは一見すると月々の支払いが安く見えますが、この契約は、交通事故遭遇による返却時の支払いリスク等、据置額(残価)に関係する多くの危険を孕んでいます。FP1級としてのライフプランニング上、容認できないレベルのリスクがあるため、「残クレを組まないと買えないような車は、最初から購入しない」というリスク排除の助言を徹底します。
2. 生活費の不足をカードローンで補い続けている場合
突発的な費用(医療費や冠婚葬祭、教育費など)で生活費が不足した際、安易に高金利な消費者金融やカードローンに頼ってはいけません。用途に応じた公的な融資制度や、銀行の低金利な目的別ローン等を活用し、家計の収支に合わせた「安定的に返済できるプラン」へ組み替えることが重要です。
3. 住宅ローンの返済のためにキャッシングを繰り返している場合
住宅ローンの返済が厳しくなったからといって、クレジットカードのキャッシングで返済するのは自殺行為です。この場合は、キャッシングに手を出す前にすぐに銀行へ相談し、返済期間の延長や一時的な返済額の減額(リスケジュール)を交渉するプランニングで対応します。銀行側にとっても破綻されるより交渉に応じる方がメリットがあるため、早めの相談であれば柔軟に対応してもらえます。
このように、初期の段階であれば「破滅」を回避し、家計を正常化させるルートは確実に用意されているのです。
教訓と希望:一人で抱え込まず、SOSを出す勇気を
多重債務に苦しむ方の心理状態は、「自分が悪いんだ」「誰にも言えない」という強い罪悪感と孤独感に支配されています。
しかし、自分を責め続けても借金は減りません。
必要なのは、過剰な自責の念ではなく、「客観的な数値に基づいた適切なライフプランの再構築」です。
お金の問題は、病気と同じです。
初期症状の段階で専門家に見せれば簡単な治療で済むものが、一人で我慢して放置するからこそ、重症化して手術が必要になってしまうのです。
「きついな」と感じたその瞬間こそが、専門家にSOSを出すべき最高のタイミングです。恥ずかしがる必要も、自分を責める必要も一切ありません。
結び:何度でもやり直せる人生設計を
どんなに複雑に絡み合った糸のような借金問題であっても、正しい手順を踏み、適切なライフプランを引き直せば、必ずやり直すことができます。
あなたが一人で背負い込んできたその重荷は、もうプロに打ち明けてしまって大丈夫です。
現状を正確に把握し、無理のない返済計画とこれからの生活設計を立てること。そこから、あなたとご家族の新しい人生のスタートが始まります。
明日への安心を取り戻すために、まずは一歩、勇気を出して相談してみませんか。
--------------------------
ここでブログはおしまいです。
「毎月の返済が苦しく、どこから手を付ければいいか分からない」
「残クレやカードローンの返済で家計が回らなくなっている」
「住宅ローンの返済が厳しく、破綻する前に専門的なアドバイスがほしい」
そう思われた方は、ぜひ下の入口よりご相談ください。
元金融機関・企業経理の経験を持ち、数々の家計・資金繰り相談に乗ってきたFP1級の私星が、あなたの現状をヒアリングし、客観的なデータに基づいた無理のない生活再建・ライフプランニングをご提案いたします。
一人で悩む時間を終わりにし、前を向いて歩き出すための第一歩として、お気軽にお声がけくださいね。
(はじめはお悩み相談でも良いですので、お気軽にどうぞ)
👇 【FP1級】人生のお金・借金・家計再生のご相談はこちら