〜借り増しの無限ループを抜け出し、人生を立て直すために〜
テレビCMやネット広告で見かけない日がないほど、私たちの身近にある「カードローン」。スマホ一つで簡単に利用でき、あたかも「自分の口座からお金を引き出す」ような感覚で使えてしまう便利さがあります。
使い方によってはすぐに自由な資金を手にできる良いローンです。
しかし、FP1級としての相談現場で接する事例のなかで、住宅ローンや教育ローンと異なり、最も生活を破綻させやすいのがこの「カードローン」です。
今回は、趣味やお小遣いの補填からカードローンに手を出し、抜け出せなくなってしまった40代男性のエピソードをもとに、カードローンの正しいリスクと、万が一追い詰められてしまったときの脱出法について解説します。
【現場のエピソード】
<遊ぶお金のつもりが…気づけば借入200万円>
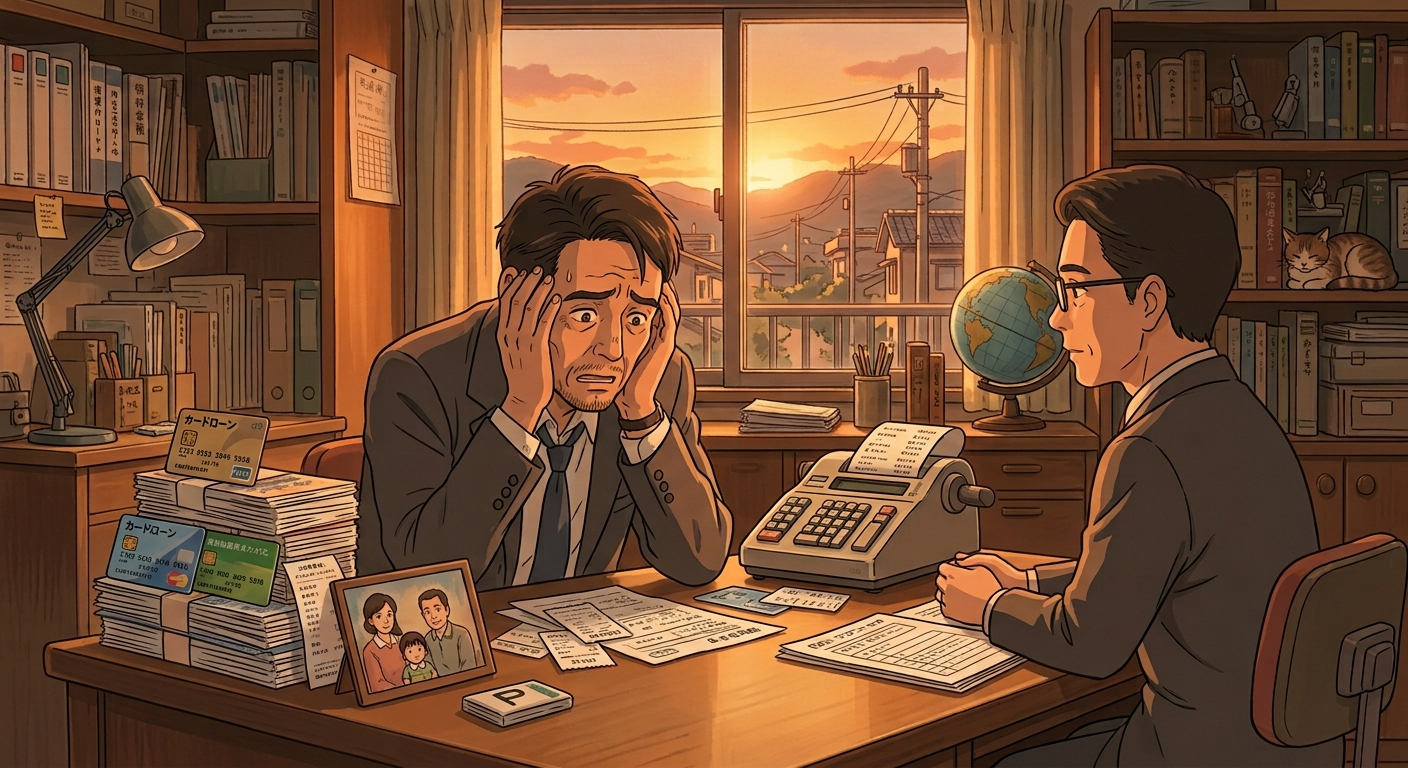
先日、45歳の会社員男性(C様)が深刻な様子で相談にお越しになりました。妻と小学生のお子様がいる、ごく普通の家庭の世帯主です。
(私に金融機関実務経験があることからご相談いただきました。)
C様がカードローンに手を伸ばしたきっかけは、数年前の趣味や交際費、毎月のお小遣いの不足でした。「今月だけ少し借りて、来月返せばいいや」という軽い気持ちから始まったそうです。
しかし、一度利用すると精神的なハードルが下がり、生活費の不足分やお小遣いの補填として日常的に利用するようになります。気づけば消費者金融や銀行のカードローンなど複数枚を回し引きする状態(いわゆる自転車操業)となり、借入残高は合計で200万円にまで膨らんでいました。
(※消費者金融等には年収の3分の1までしか借りられない「総量規制」というルールがありますが、銀行系カードローンは法律上の総量規制の対象外となるため、複数のカードを組み合わせると200万円程度までは簡単に借りられてしまうのが実情です)
面談の中で、C様は切迫した胸の内を明かしてくださいました。
C様:「返済しなければといつも思います。しかし、返済に回せる現金が
ないのです。だから毎月、その場を『乗り切ること』だけを考えて
しまって……」
私:「『乗り切る』というのは、具体的にどのような方法ですか?」
C様:「カードの最低返済額を払うと、ほんの少しだけ利用枠が戻ります
よね。その戻った枠すら計算に入れて回すんです。たとえば最低
返済額が1万円のカードが複数ある場合、1万円を返済すると2,000円
ほど利用枠が戻ります。その戻った2,000円をすぐに引き出し、
手持ちの8,000円と合わせて別のカードの返済に充てる……これを
毎月繰り返しています」
私:「それでは、毎月利息だけを支払い続けている状態です。元金は少しも
減りません。」
C様:「はい……でも、とにかく『その月を乗り切る』ことで頭がいっぱい
になってしまって」
私:「それは何も『乗り切って』はいません。その場しのぎの自転車操業
です。それも、その自転車操業も長くは続かないのではないですか。
限界が見えてきているのではありませんか?」
C様:「仰る通りです。もう乗り切れなくなりそうです。これ以上新しい
借入先を作ることだけは絶対にダメだと思って踏みとどまって
いますが……
妻には口が裂けても言えず、夜も眠れない状態です……」
C様は自力での返済に完全に行き詰まり、誰にも相談できず途方に暮れていらっしゃいました。
お読みいただいた通り、もう、まともな考え方ができない状態になっておられました。
カードローンの現実:年利18%がもたらす「利息地獄」の恐怖
カードローンの最大のデメリットは、何と言っても「金利の高さ」です。一般的に年利14%〜18%程度に設定されています。
仮に、年利18%で200万円を借り入れ、毎月4万円ずつ返済していった場合のシミュレーションを見てみましょう。
〇借入総額: 200万円(金利18%)
〇毎月の返済額: 約4万円
〇完済までの期間: 約8年(96か月)
〇返済総額: 約380万円(うち利息分が約180万円)
毎月4万円という決して小さくない金額を8年間払い続けても、支払うお金の半分近く(約180万円)が利息として消えていく計算になります。元金はほぼ倍になって跳ね返ってくるのです。
C様のように「返済して戻った数千円の枠をすぐに借りて別の返済に充てる」という状態は、まさに利息のためだけに働き、カード会社に利息を納め続けている状態と言えます。
カードローンは使い道が自由で利便性が高く感じられますが、明確な使い道のないまま「日常の現金不足を補う」ために使ってしまうと、あっという間に上限まで借り切ってしまい、返済不能に陥る悪魔的な性質を持っています。
本来、カードローンとは「近いうちに必ず入る確実な収入(賞与や定期金など)の目処があり、短期で一括返済できる人」だけが使ってよい資金調達手段です。長期間かけて返済する前提で利用すべきものではありません。
任意整理(債務整理)をしても「家族に内緒」は不可能な理由
C様のように毎月のやりくりが破綻してしまった場合、弁護士や司法書士に依頼して「任意整理(将来利息のカットと元本の分割返済の交渉)」を行うという法的な選択肢があります。
仮に任意整理が成功し、今後の利息がすべてカットされたとしましょう。それでも元本の200万円は返済しなければなりません。
一般的に任意整理後の元本は3年〜5年(36回〜60回)で分割返済するため、毎月の返済額は約3万5,000円〜5万円程度になります。
毎月のお小遣いの中から、家族に黙って5万円もの返済金をひねり出し続けるのは、現実的に不可能です。どこかで破綻し、遅かれ早かれ奥様に知られることになります。
ここまでの状態に陥ってしまうと、「本人だけの力で家族に隠し通して解決する」ことは不可能なのです。
一番大切なこと:プライドを捨てて「誰かに頼る」覚覚悟を持つ
C様へ FPとして私が一番強くお伝えしたのは、「プライドや恥ずかしさを捨てて、ご家族やご両親にすべてを打ち明け、助けを求めましょう」ということでした。
人間誰しも失敗や過ちはあります。
「怒られるのが怖い」
「呆れられて離婚されるかもしれない」
「情けない父親だと思われたくない」
そうした気持ちは痛いほど分かります。しかし、「恥ずかしい」「世間体が悪い」というプライドだけで一人で抱え込み、解決を先延ばしにすればするほど、利息は膨らみ、事態はさらに悪化していきます。
任意整理をして身の丈に合った返済計画を立てるにしても、ご両親から一時的な立て替えの支援を受けるにしても、ご家族(奥様)の理解と協力、そして家計全体の透明化(お小遣い制の見直しや家計の共有)が絶対に欠かせません。
人生には、どうしても自分の力だけでは解決できず、誰かに頼らざるを得ない局面があります。障害となっているのが「恥ずかしい」というプライドだけなら、今すぐそれを捨てて、なりふり構わず両親やご家族に頼りましょう。
しっかり頭を下げ、自分の過ちを認めて誠実にやり直す姿勢を見せることが、人生を再スタートさせる唯一の道です。
おわりに
カードローンは、一度甘い汁を吸ってしまうと、個人の意志の力だけで抜け出すのが非常に難しい仕組みになっています。
もし今、カードローンの返済に追われ、「枠が空いたらまた借りる」というスパイラルに陥っているなら、まずはこれ以上借入枠を増やさないよう、完済したカードから順番に「即座に解約手続き」を行ってください。
増枠や新たな借入で「その場を乗り切る」のをやめ、自力での返済が限界を超えていると感じたら、一人で悩まずに信頼できる専門家(弁護士・司法書士・FP)や、何より大切なご家族にSOSを出してください。頼ることは決して負けではありません。そこから誠意を持ってやり直すことこそが、本当の回復への第一歩です。