〜「したい時が適齢期」は本当か? FP1級が考えるライフプランのタイムリミット〜
近年、メディアやSNSでは「結婚適齢期なんてなくなった」「自分が結婚したいと思った時こそが結婚適齢期だ」という言葉をよく耳にします。価値観が多様化した現代において、生き方の選択肢が増えたこと自体はとても素晴らしいことです。
しかし、FP1級として日々多くのお客様のライフプランやマネープランと向き合っていると、世間のそうした綺麗ごととは異なる「もう一つのリアル」が見えてきます。
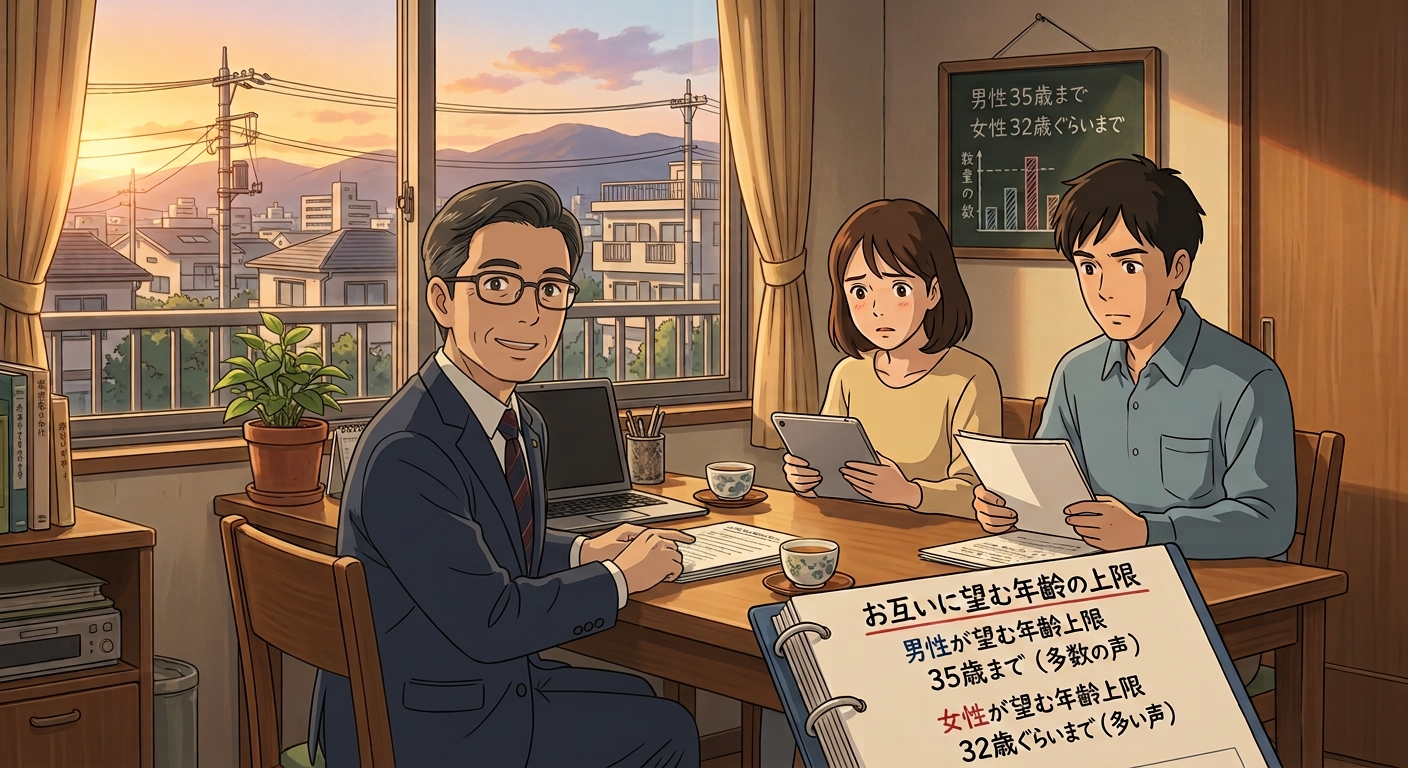
私が相談現場でお客様からお聞きする「お互いに望む年齢の上限」は、男性は35歳まで、女性は32歳ぐらいまでという声が非常に多いのが実感です。
「世間の説」と「現場の声」、どちらが本当なのでしょうか?
ライフプランニングの実務上の観点から申し上げれば、私はお客様が仰る「男性35歳、女性32歳」こそが、マネープラン上の真の結婚適齢期(限界ライン)であると考えています。なぜなら、この年齢を超えてからの結婚は、ライフプラン上「良いことが起きにくく、リスク(悪いこと)が顕在化しやすい」方向へとシフトしていくからです。
出産・子育てのタイムリミットと「65歳定年」の壁
人は誰もが平等に歳をとります。生物としての体の変化や体力の変化は避けられません。子どもを産み育てるライフプランを考えた場合、やはり女性の32歳前後が一つの大きな目安となります。
厚生労働省の統計等を見ても、夫婦が持つ子どもの数は平均して「約2人」です。ここで、一つのシミュレーションをしてみましょう。
出会い: 男性35歳・女性32歳
結婚: 翌年(男性36歳・女性33歳)
第1子誕生: 女性34歳(男性37歳)
第2子誕生: 女性36歳(男性39歳)※少し間(2〜3年)をあけて出産
この場合、第2子出産の時点で女性は36歳となり、医学的にもいわゆる「高齢出産」の域に入ってきます。
(尚、読んでいて思われたかと思いますが、出会って、翌年に結婚、その翌年に第1子出産、その2年後に第2子出産は、ほとんどあり得ないほどに極めて順調なケースです。)
そして、ここから本当のマネープランが始まります。
第2子が順調に大学を卒業する(22歳になる)とき、父親の年齢は61歳です。
現在は65歳定年制を導入している企業が主流ですので、このケースであれば、「父親が最高益を上げる現役時代(〜60歳前後)のうちに、ギリギリ教育費を払い終えることができる」計算になります。
しかし、もし子どもが浪人したり、大学院へ進学したりすれば、教育費の負担期間はさらに伸びます。また、60歳以降の再雇用で収入が3〜5割下がるケースを考えると、子どもが大学在学中に父親の収入が急減するリスクも高まります。
つまり、「男性35歳・女性32歳」での結婚・出産は、父親の現役期間内に教育費を無事に払い切るための「限界のタイミング」なのです。
追い打ちをかける「住宅ローン35年」の完済年齢問題
さらに、ここに重くのしかかってくるのが「住宅の問題」です。
35歳の男性がマイホームを購入し、一般的な「35年ローン」を組んだとしましょう(最近は40年ローン・50年ローン等も登場していますが)。
35歳で35年ローンを組むと、完済時の年齢は「70歳」になります。
65歳で定年退職を迎えた後も、残りの5年間は無収入(または再雇用等の限られた収入)の中から、年間100万円〜150万円以上の住宅ローンを払い続けなければならないという現実が待っています。
50代後半: 子ども2人の大学学費(教育費のピーク)
60代前半: 自身の収入減少 + 住宅ローンの継続返済
60代後半: 老後資金の取り崩し開始
このように、結婚・出産の時期が遅れると、「教育費のピーク」「収入の減少」「住宅ローンの返済」が怒涛のように重なって押し寄せてきます。結果として、自分の老後資金(NISAや確定拠出年金など)を準備する時期がなくなってしまうのです。
「したい時」ではなく「プランが成り立つ時」という視点
「結婚したいと思った時が適齢期」というのは、精神論としては正しいのかもしれません。しかし、人生の3大資金である「教育費用」「住宅費用」「老後費用」を破綻させずに準備できるかという現実的な計算を弾くと、どうしても親の限界年齢は「男性35歳・女性32歳」に行き着きます。
もちろん、この年齢を超えて結婚される方がダメというわけではありません。
ただし、35歳を過ぎてから結婚・出産・住宅購入を行う場合は、「妻も正社員として働き続ける(世帯年収の維持)」「住宅ローンの借入額を抑える」「退職金に頼らない資産形成を早期から行う」といった、より緻密で戦略的なマネープランが必須となります。
おわりに
「適齢期」という言葉は、誰かを焦らせたり差別したりするためのものではありません。自分が望むライフスタイル(子どもを持ち、家を建て、ゆとりある老後を送る)を無理なく実現するための「安全なタイムスケジュール」です。
もしこれから結婚や人生のプランを考える世代の方がいらっしゃるなら、「お金と時間の関係」をぜひ知っておいていただきたいと思います。
「まだ若いから」「周りも遅いから」と先延ばしにするのではなく、未来のライフプランから逆算して行動を開始すること。それこそが、将来の自分と家族の笑顔を守るための最大の防衛策です。
FP1級として、ご家族の安心な未来に向けたライフプランニングを、これからも全力でサポートしてまいります。
----------------------
ブログはここでおしまいです。ご相談の方はこちらをお尋ねください。