【FP1級の現場から】
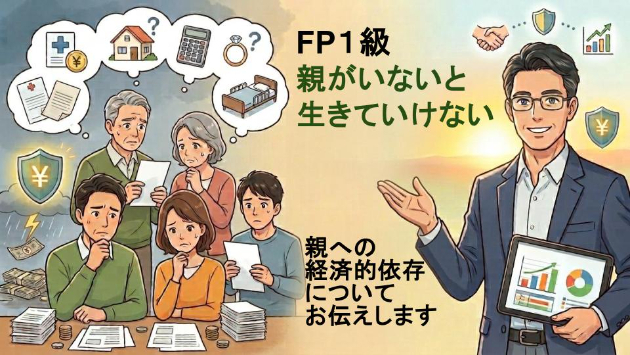
家にお金をほとんど入れない同居の40歳独身の娘
こんにちは、FP1級の星です。
今回は、70代の親御さんからいただいた、こちらの切実なご相談についてお話ししたいと思います。
【ご相談内容】
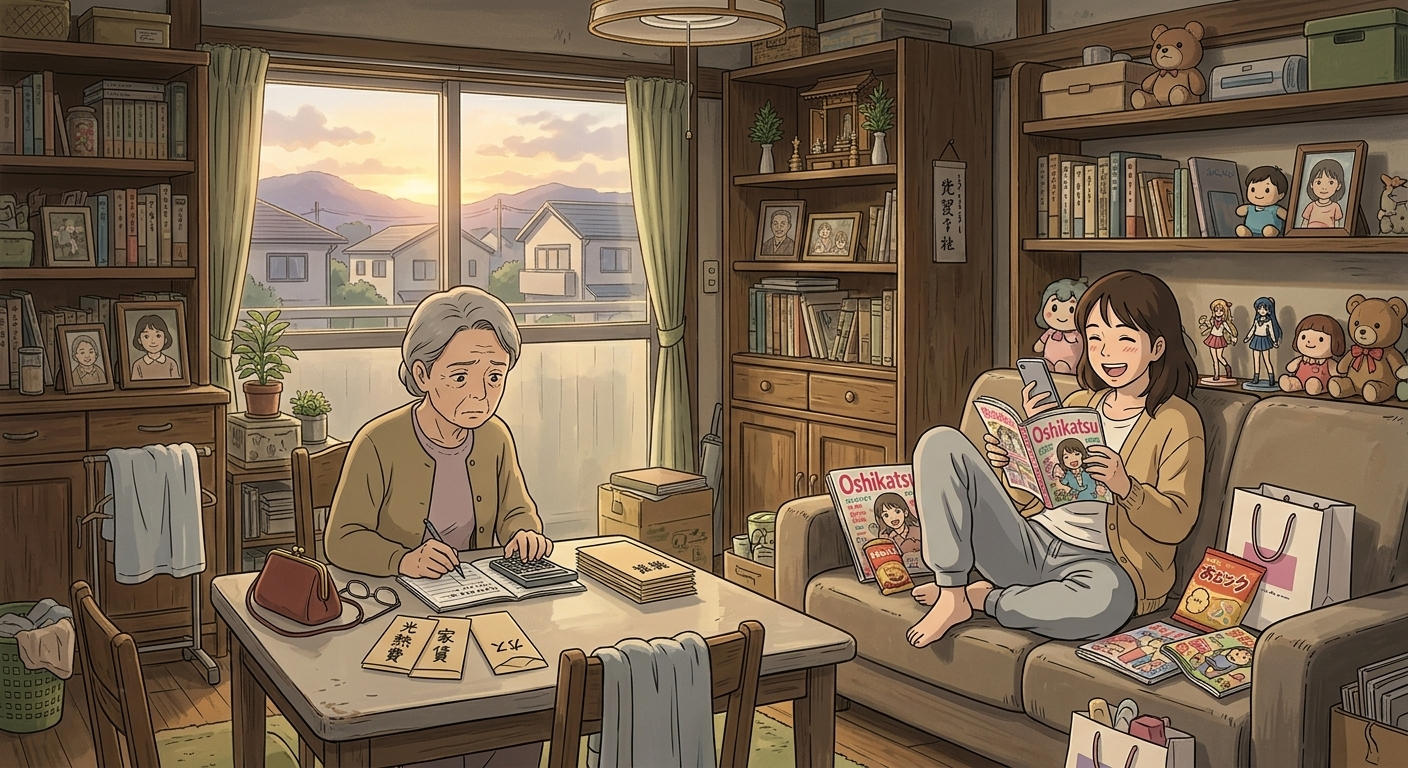
「40歳になる独身の娘と同居しています。娘はフルタイムで働いているのですが、家には毎月1万円〜2万円程度しかお金を入れてくれません。食費も光熱費もほとんど私たちが負担しています。私たち夫婦も定年を迎え、これからは年金暮らしです。娘に『もう少し家に入れてほしい』『将来のために自分でもしっかり貯金してほしい』と言うと不機嫌になり、話し合いになりません。私たちが倒れたりいなくなったりしたら、娘はどうなってしまうのでしょうか……」
このような「老親と大人の子」の生活形態は、近年のFP相談でも非常に増えています。
子どもの頃の「親が子を養う」という形がそのまま残り、子が経済的に自立しないまま大人になってしまったケースです。
親としては「波風を立てたくない」「邪険にはできない」という優しさがある反面、自分たちの老後資金が目減りしていく恐怖と、将来への不安で胸を痛めていらっしゃいます。
現状の厳しさと、これから取るべき具体的なアクションについて解説いたします。
第1章:
<生活費の現実——今の生活は「奇跡的な節約」の上に成り立っている>
まず知っておくべきなのは、家を維持し暮らしていくためには、日常の食費や光熱費だけでなく非常に多様なコストが発生しているという点です。
●食費・日用品費
●電気・ガス・水道などの光熱費
●固定資産税や都市計画税
●健康保険料や介護保険料
●自宅の修繕費や電化製品・設備(リフォーム等)の買替え費用
一般的に、高齢夫婦と大人の子(計3人)で暮らす場合の生活費は、諸説ありますが、毎月30万円〜35万円程度かかるとされています。
仮に親御さんの年金が月20万円前後だとすると、娘さんが入れる1万円〜2万円を足しても、到底足りていません。親御さんが現役時代の貯蓄を取り崩しながら、ギリギリまで節約して家計を支えているのが実態ではないでしょうか。これ以上の節約で解決するのは限界があります。
第2章:
<問題を放置すると「お互いが困る未来」がやってくる>
このまま時間が経過することには、大きな2つのリスクが存在します。
1. 子が「今の負担額で生活できる」と誤認してしまう
毎月1万円〜2万円しか出していない娘さんは、それが世間のリアルな生活コストだと誤解したまま歳を重ねてしまいます。親が亡くなったり介護施設に入ったりして突然一人取り残された時、家賃も光熱費も全額自分で払う現実に直面し、立ち行かなくなって一気に生活破綻してしまいます。
2. 親が病院や施設に入る「医療・介護資金」が準備できない
本来であれば自分たちの老後・介護資金として残しておくべき蓄えが、娘さんの生活費の補填によってどんどん消えていきます。いざ親御さんに介護が必要になった時、必要なサービスを受けられなくなるリスクが高まります。
第3章:有効なファイナンシャルプランは「宣言と実行」
この問題を解決するための有効なプランは、曖昧な話し合いではなく、「子の自立」か「生活負担の均一化」のどちらかをはっきりと親が決め、宣言して実行することです。
具体的には、以下のどちらかの「判断」を娘さんに突きつける必要があります。
「家を出て自立してもらう(一人暮らしをさせる)」
自分の給料の範囲で家賃を払い、光熱費を払い、家事を行うという「本当の生活コスト」を身につけさせます。
「生活費の負担を均一化する(相当額を入れさせる)」
同居を続けるのであれば、居候ではなく「一人の大人」として生活費の相当額(基本的にはかかっている実費の頭割り)を家計に入れるルールを厳格に作ります。
感情論で責めるのではなく、「自分たちも年金暮らしになり、これ以上は負担できない。あなた自身が親亡き後も困らないために、今決める必要がある」という事実として伝えることが大切です。
教訓と結び:
<将来お互いが「良い状態」にあるために>
子どもに対して「家を出て行きなさい」「もっとお金を入れなさい」と告げるのは、親にとって辛い決断かもしれません。
しかし、今の状態を続けることは、将来的に子どもを路頭に迷わせ、自分たちの老後も破綻させる「お互いにとって悪い状態」へ向かう道です。
今しっかりと話し合い、実行すべきアクションを決めること。
それこそが、親亡き後も子どもが一人で生きていける強さを与え、親自身も安心して老後を迎えるための本当の愛情と解決策になります。
将来お互いが良い状態でいられるよう、まずは一歩を踏み出してみませんか。
----------------------------
ここでブログはおしまいです。
「子どもと冷静に話そうとしても、どうしても感情的になって話し合いにならない」
「我が家の収支を踏まえて、娘にいくら請求するのが適正なのか数字で示してほしい」
「第三者であるFP1級の専門家に入ってもらい、家族が納得できる家計ルールや将来計画を作りたい」
そう思われた方は、ぜひ下の入口よりご相談ください。
長年の金融・家計相談実績を持つFP1級の私星が、親御さんの老後資金・介護資金のシミュレーションから、お子さんの自立を見据えた現実的な生活費分担案まで、客観的なプロの視点から親身になってアドバイスいたします。
(一番は、「専門家に相談したんだけどね」と言って、他人の言葉で伝えられることに価値があるような気がいたします。家庭というものは、どこかで治外法権のような様相を呈しますので、、『外部専門家の意見』は単に親が言うよりは、有効に作用することが多いと感じます。)
家族だけではこじれてしまいがちな問題も、専門家の客観的なデータやシミュレーションがあるとうまく前進することが多くあります。ご家族の将来の安心のために、お気軽にお声がけください。
👇 【FP1級】人生のお金・家族の家計相談はこちら