日本企業の人手不足が深刻化しています。
帝国データバンクが2026年7月に実施した調査では、正社員が不足していると回答した企業の割合は51.3%に達し、調査に回答した企業の半数以上が、人材確保に課題を抱えていることが分かりました。
人材が足りなければ、企業は採用や従業員の定着を図るため、賃金を引き上げる必要に迫られます。
しかし、すべての企業が十分な賃上げを実施できるわけではなく、特に中小企業では人件費の増加が経営上の負担になりやすいという問題があります。
その理由として、企業規模による収益力の違いや、生産性の低さが挙げられることがあります。
もちろん、それらも重要な要因ですが、企業が生み出した価値を、どれだけ自社の収益として確保できるのかという視点も欠かせません。
人手不足と賃上げの関係を、企業の損益構造や取引先との関係から考えてみます。
人手不足が深刻でも、中小企業の賃上げが難しい理由
人手不足が進むと賃金に上昇圧力がかかるのは、労働市場の基本的な仕組みです。企業が必要とする労働力に対して働き手が足りなければ、より良い条件を提示して人材を確保しようとする企業が増え、賃金の引き上げにつながります。
ただし、実際の賃金は労働市場の需給だけで決まるものではありません。
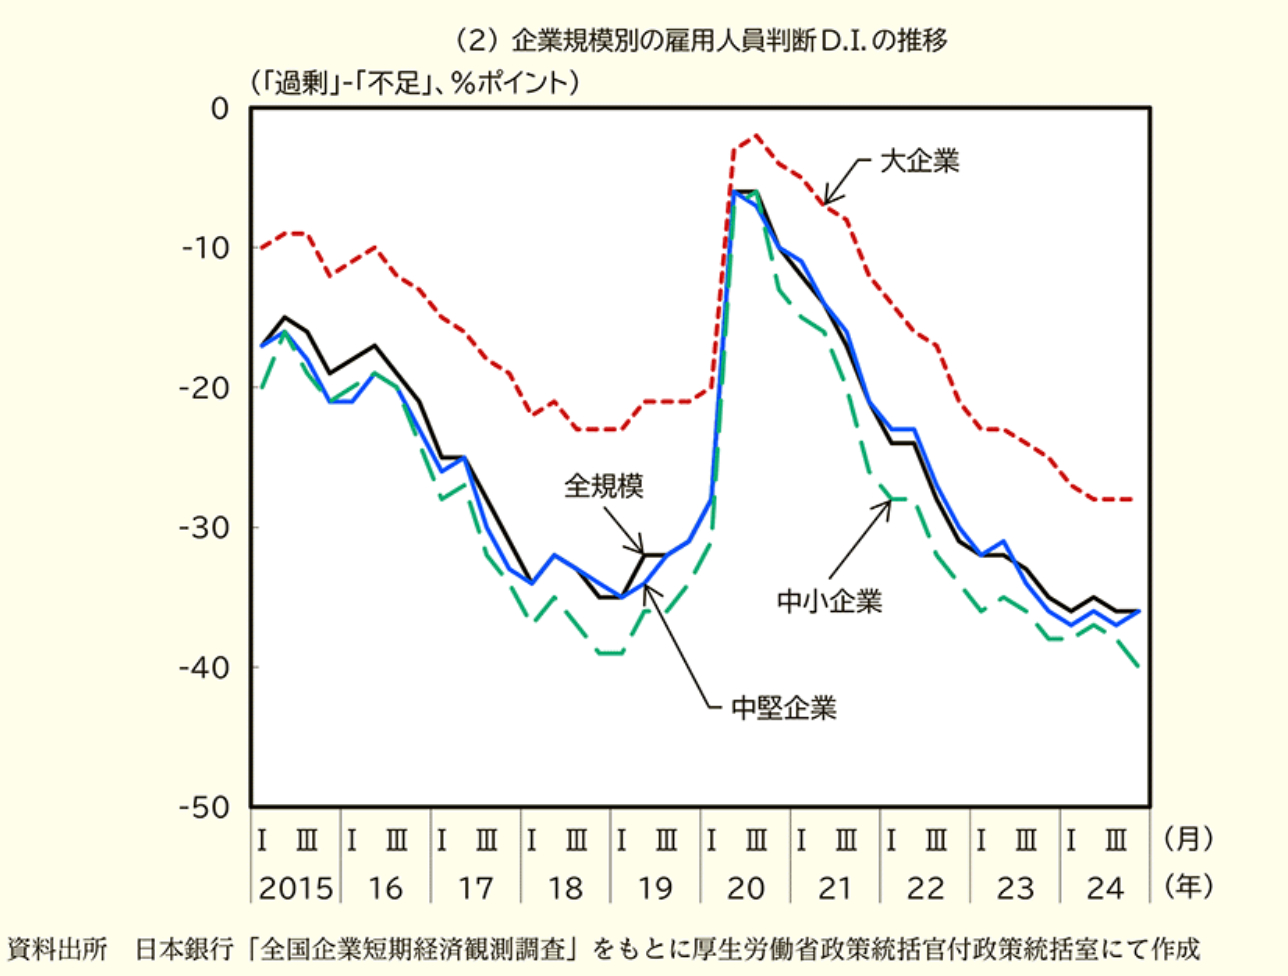
厚生労働省の『令和7年版 労働経済の分析』によると、2024年の企業規模別の人手不足感は、大企業と中堅企業でおおむね横ばいだった一方、中小企業では引き続き強まっていました。
人材確保の難しさは、企業規模によって異なる状況にあります。
出典:厚生労働省『令和7年版 労働経済の分析』第1-(2)-8図(2)
この図表は企業の人手不足感を示すものであり、実際の欠員率や賃金上昇率を表すものではありません。企業が人員の過不足をどう判断しているかを確認するための資料です。
一方、賃金自体は上昇しています。
厚生労働省の『毎月勤労統計調査』によれば、2025年9月の現金給与総額は、事業所規模5人以上で前年同月比1.9%増、30人以上では2.3%増となりました。
ただし、これらは異なる規模の事業所を含む集計であり、そのまま大企業と中小企業の賃上げ率を比較した数字ではありません。
また、現金給与総額には基本給以外の手当や賞与も含まれるため、個々の従業員の基本給が同じ割合で上昇したことを意味するわけでもありません。
賃金が上昇していることと、企業が人材確保に必要な賃金を継続的に支払えることは、分けて考える必要があります。
例えば、採用競争が激しくなれば、経営者は求人条件の引き上げを検討するでしょう。
しかし、基本給を上げれば、その負担は採用した時点だけで終わらず、翌年以降も継続することになります。
人手不足によって賃上げの必要性が高まっても、将来的にその負担を賄える収益が生まれるとは限りません。
将来の売上や利益が不安定な企業ほど、固定的な人件費の増加を慎重に判断する可能性があるのです。
賃上げの原資はどこから生まれるのか
売上が増えても賃金を上げられるとは限らない
企業の賃上げ余力を考えるとき、売上高だけに注目すると、経営の実態を見誤ることがあります。
例えば、製造業の企業が受注を増やし、売上高を伸ばしたとしても、製品を作るための材料費や外注費がそれ以上に増加すれば、企業が新たに生み出した価値は十分に増えません。
売上高の増加が、そのまま従業員に支払える賃金の増加につながるわけではないのです。
ここで関係するのが「付加価値」という考え方です。
付加価値とは、企業が生産や販売などの活動を通じて新たに生み出した価値を指します。
統計によって計算方法は異なりますが、売上高から原材料費や外注費などの外部購入費用を差し引く方法が、その基本的な捉え方の一つです。
企業が生み出した付加価値は、人件費や減価償却費、営業利益などの構成要素に分けて捉えることができます。
ただし、設備投資の支出額がそのまま付加価値の構成要素になるわけではありません。そのため、売上高が同じ企業でも、材料費や外注費の割合が違えば、従業員への配分に利用できる付加価値の大きさは異なります。
また、付加価値を従業員数で割った指標が「労働生産性」です。
一人当たりの付加価値が大きい企業ほど、人件費に配分できる余地も大きくなり得ますが、生産性の高さだけで賃金水準が決まるわけではありません。
実際に、企業規模によって労働生産性にはどの程度の違いがあるのでしょうか。
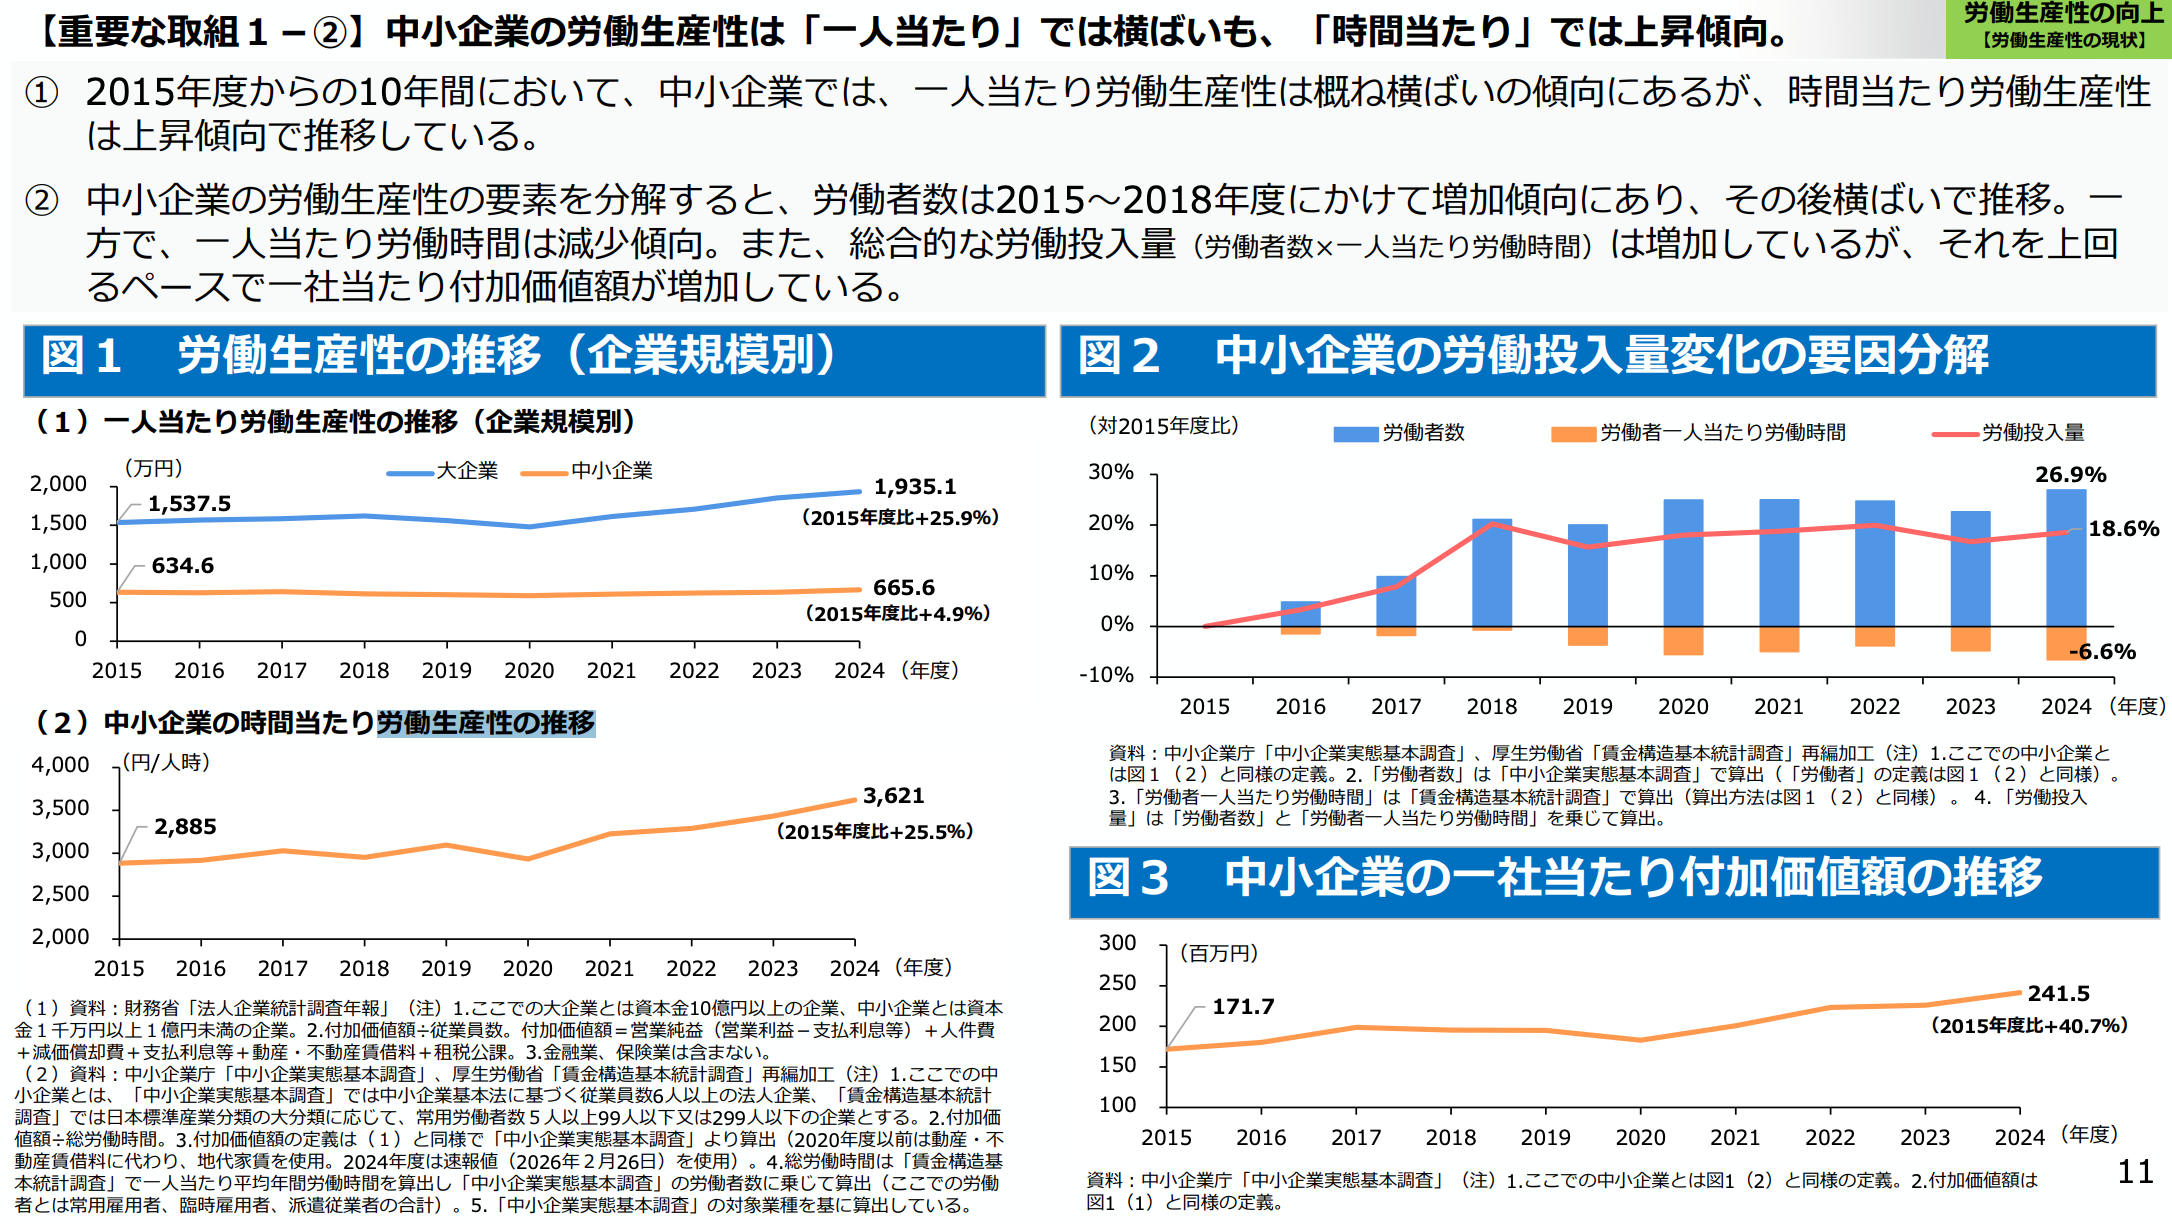
中小企業庁の『2026年版 中小企業白書』では、大企業と中小企業の一人当たり労働生産性を比較しています。
出典:中小企業庁『2026年版 中小企業白書・小規模企業白書の概要』「労働生産性の向上」
この図表からは、企業規模によって一人当たり労働生産性の水準に差があることが分かります。
ただし、ここで示されているのは企業規模別に集計した数値であり、個々の中小企業の生産性がすべて同じ水準にあるわけではありません。
中小企業の中にも、高い技術力や独自の商品・サービスによって、大きな付加価値を生み出している企業があります。
つまり、企業規模は生産性の違いを考えるうえで重要な要素ですが、それだけで個々の企業の収益力や賃上げ余力を判断することはできないのです。
企業の収益力を評価するには、売上が増えているかだけでなく、その売上からどれだけの付加価値を生み出せているかを見る必要があります。
利益の分配率だけでは賃金水準を説明できない
企業の利益が増えても賃金が上がらない場合、経営者が従業員への還元を十分に行っていないのではないか、という疑問が生まれます。
こうした問題を考える際に使われるのが「労働分配率」です。企業が生み出した付加価値のうち、どれだけの割合を人件費に配分しているかを示す指標であり、企業の分配状況を把握する手掛かりになります。
ただし、労働分配率が高い企業ほど、必ず賃金水準も高いというわけではありません。
例えば、一人当たりの付加価値が小さい企業では、その大部分を人件費に充てていても、一人当たりに配分できる金額には限界があります。
反対に、付加価値が大きい企業なら、分配率が相対的に低くても、一人当たり人件費が高くなる場合があります。
つまり、賃金水準を考えるには、付加価値をどれだけ生み出しているかという問題と、それを従業員にどの程度配分しているかという問題を区別しなければなりません。
中小企業の生産性についても、企業規模だけで一律に判断することは適切ではありません。
経済産業研究所(RIETI)が2012年に公表した研究では、中小企業の労働生産性には大きなばらつきがあり、高い生産性を持つ中小企業も存在することが示されています。
ただし、この研究が分析したのは2000〜2006年のデータであり、現在の賃金水準や賃上げ率を直接示すものではありません。
中小企業という同じ区分に属していても、生み出す付加価値や収益を確保する方法は企業ごとに異なります。その違いを考えるうえで、次に注目したいのが、商品やサービスの価格をどのように決められるかという問題です。
中小企業が生み出した利益を確保できない「価格転嫁」の壁
原材料費だけでなく、人件費も価格に反映する必要がある
企業が商品やサービスを提供する際、販売価格は収益を左右する重要な要素です。どれほど受注を増やしても、販売価格がコストの上昇に見合っていなければ、十分な利益を確保することは難しくなります。
特に近年は、原材料費やエネルギー費に加え、人件費の上昇も企業経営に影響しています。
こうしたコストの増加分を商品やサービスの価格に反映することを「価格転嫁」と呼びます。
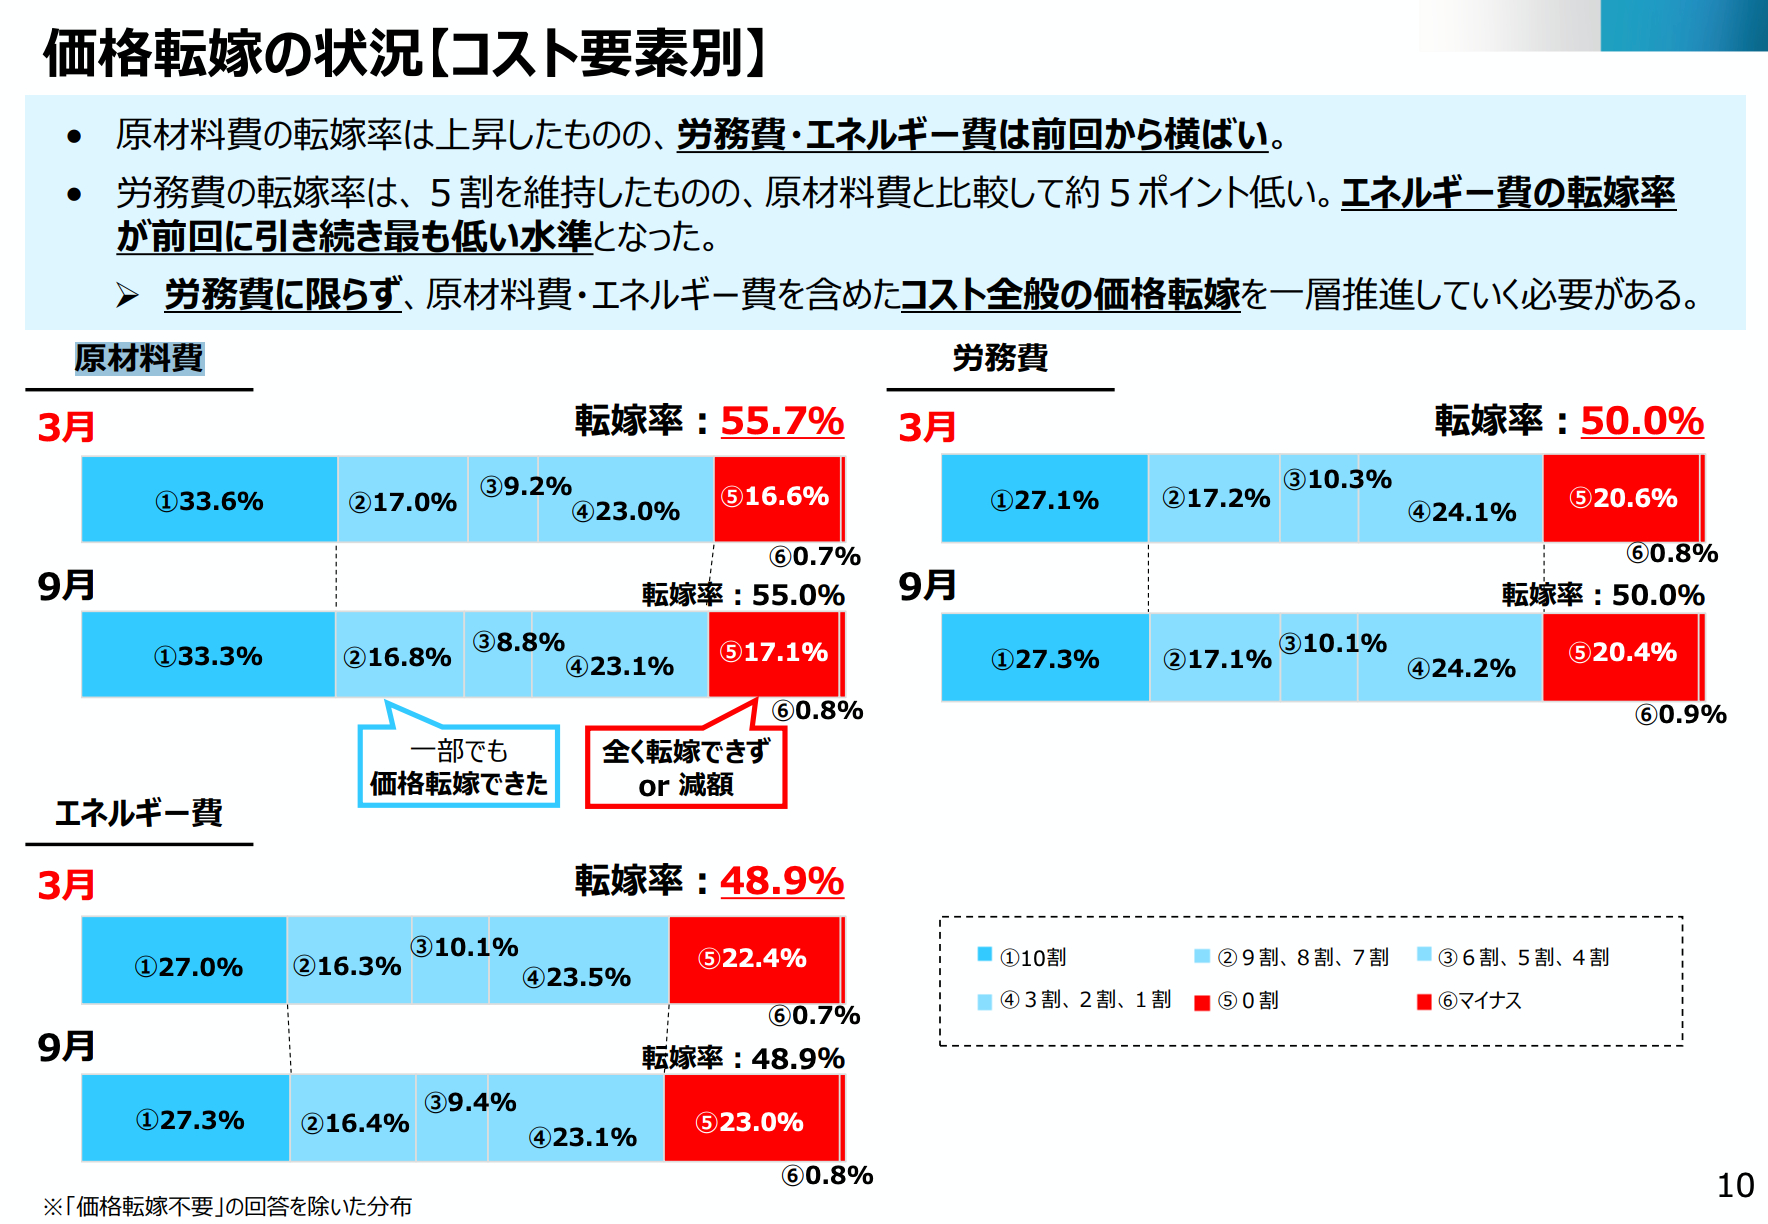
中小企業庁が2026年3月に実施した「価格交渉促進月間」のフォローアップ調査では、価格転嫁率は54.2%でした。コストの種類別に見ると、原材料費が55.7%、労務費が50.0%、エネルギーコストが48.9%となっています。
出典:中小企業庁「価格交渉促進月間(2026年3月)フォローアップ調査の結果」(2026年6月26日公表)
この数字は、調査対象となった取引において、コストの上昇分がどの程度価格に反映されたかを示しています。労務費の価格転嫁率が50.0%だったことは、人件費の上昇分を十分に販売価格へ反映できていない状況を示す結果です。
原材料費が上がった場合、その増加分を販売価格へ反映できなければ、企業は従来よりも少ない利益で商品を販売することになります。
人件費についても同様で、賃上げによって支出が増えた分を、売上や生産性の改善などで吸収できなければ、利益が圧迫される可能性があります。
人件費の場合は、負担が継続する点にも注意が必要です。
一時的な原材料価格の上昇とは異なり、基本給の引き上げは原則として翌年以降の人件費にも影響します。
企業が賃上げを判断する際には、当期の利益だけでなく、将来も増加した人件費を支払い続けられるかという見通しが関係します。
もちろん、賃上げの原資を確保する方法は価格転嫁だけではありません。業務効率化によって同じ人数でより多くの仕事をこなせるようになったり、商品を高付加価値化して収益性を改善したりする方法も考えられます。
しかし、そうした改善には時間や投資が必要になることもあり、足元で発生しているコスト増加を十分に吸収できるとは限りません。
発注企業との取引条件が賃上げ余力を左右する
販売価格を引き上げられるかどうかは、企業自身の経営努力だけで決まるものではありません。
例えば、特定の発注企業からの受注に大きく依存している企業では、取引先から値上げを認めてもらえなければ、原材料費や人件費の増加を自社で吸収せざるを得ない場合があります。
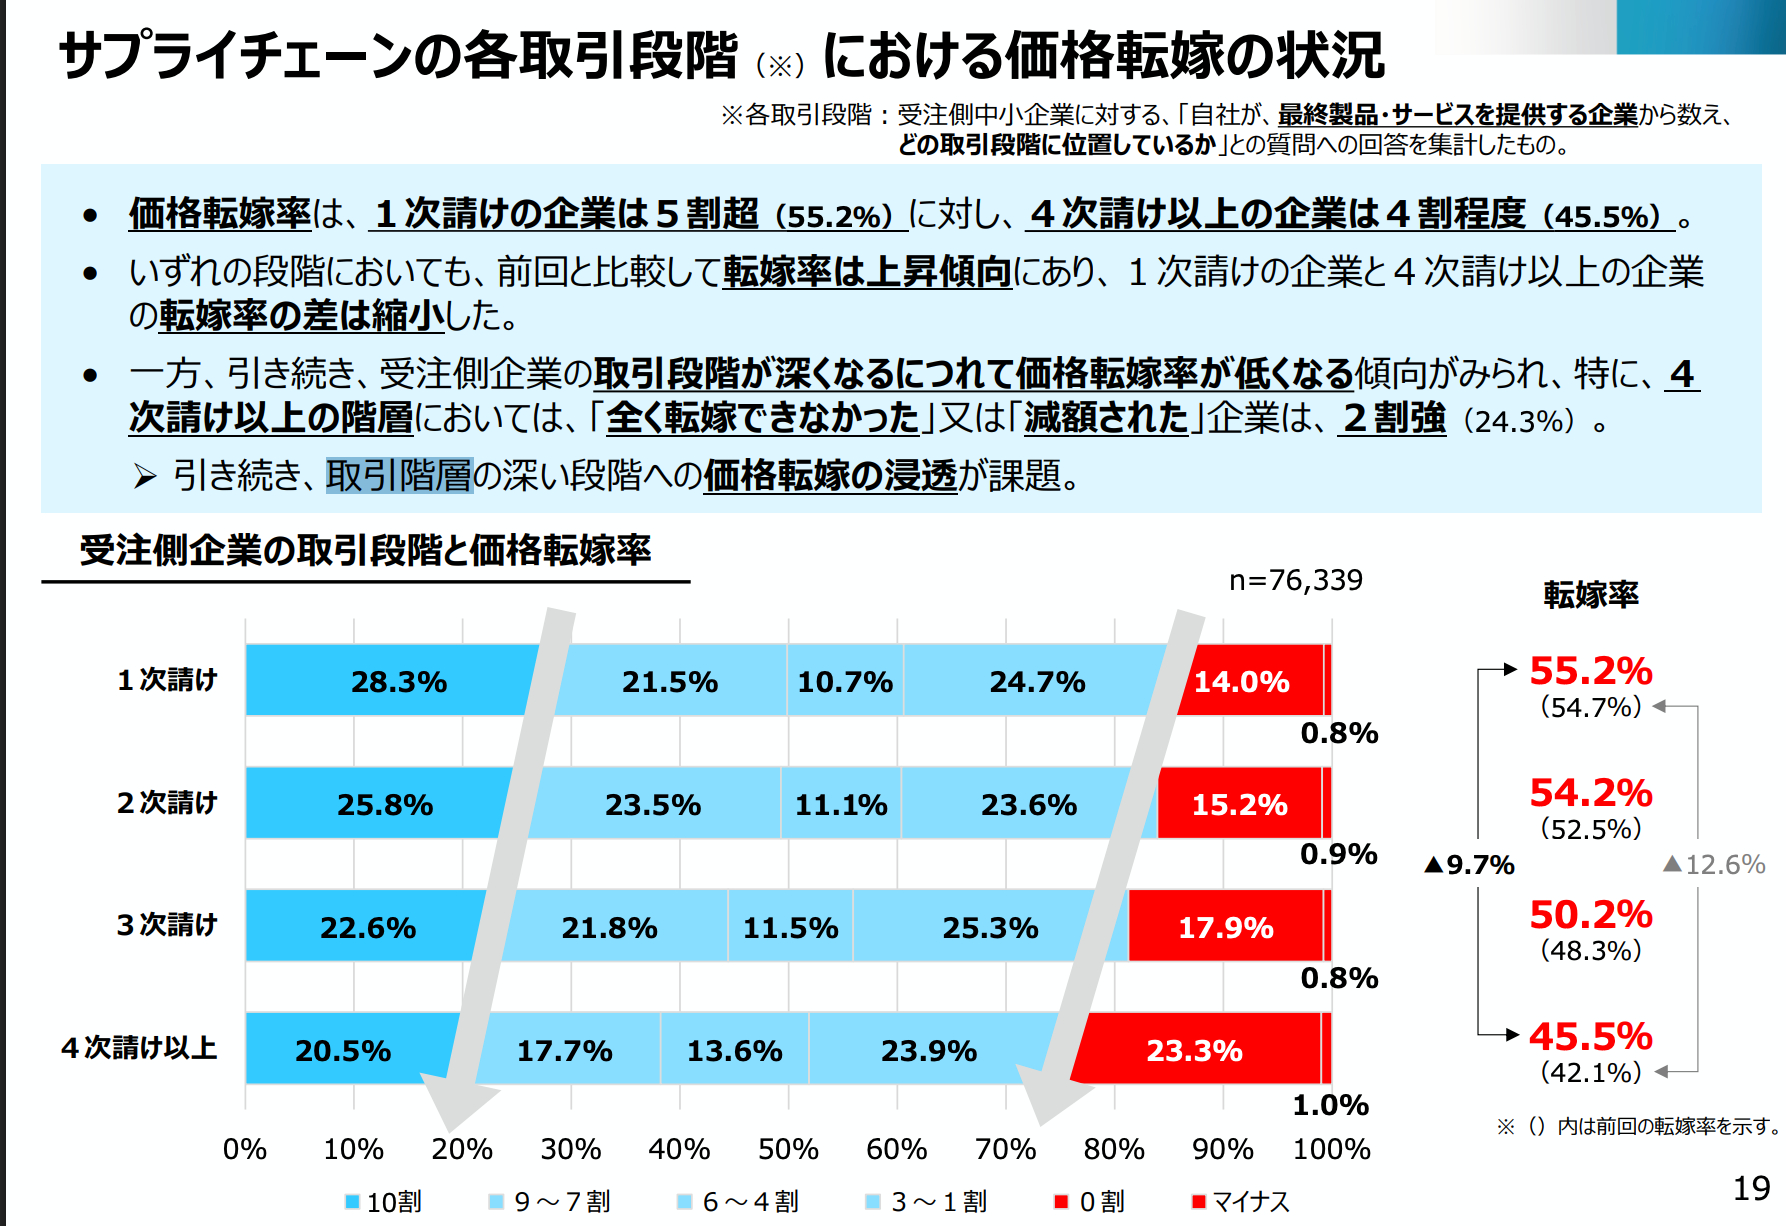
中小企業庁の2026年3月調査では、サプライチェーンの取引階層が深くなるほど、価格転嫁率が低くなる傾向が確認されています。取引条件によってコスト上昇分を販売価格に反映できる程度が異なることを示す結果です。
出典:中小企業庁「価格交渉促進月間(2026年3月)フォローアップ調査の結果」(2026年6月26日公表)
一方、他社では代替しにくい技術や製品を持つ企業では、価格交渉を進めやすい場合があります。自社の強みが顧客にとって必要なものであれば、コストの上昇を価格に反映できる余地も生まれるでしょう。
ただし、発注企業と受注企業の関係は一様ではなく、すべての下請企業が不利な条件で取引していると考えることも適切ではありません。
ここで考えたいのは、企業が生み出した付加価値と、その企業が実際に確保できる収益は、必ずしも一致しないということです。
企業が生産工程を効率化してコストを削減しても、取引先から受注単価の引き下げを求められれば、その成果を自社の利益として十分に残せない可能性があります。
反対に、コスト上昇を適切に価格へ反映できれば、収益を維持しながら賃上げを検討する余地が広がります。
つまり、従業員の賃金を左右する経済的な条件は、勤務先の社内だけで完結しているわけではありません。その企業が取引先や顧客とどのような関係を築き、どのような価格で商品やサービスを提供できるかも、賃上げ余力に関係しているのです。
人手不足なのに利益が残らない企業の現実
受注が旺盛でも売上が減る警備業のジレンマ
人手不足と収益悪化が同時に起こる状況は、実際の企業調査にも表れています。
帝国データバンクが2026年7月に実施した調査では、新潟県の警備業から、受注は比較的旺盛であるにもかかわらず、人手不足によって売上が減少し、人件費や諸経費の上昇も十分に価格転嫁できていないという回答が寄せられました。
警備業では、契約内容によって必要な人員や配置時間が定められることがあるため、仕事の依頼があっても、それに対応できる人材がいなければ受注を増やすことは難しくなります。
その一方で、人材を確保するために賃金を引き上げれば、人件費の負担が増加します。増えた費用を契約料金に反映できなければ、売上を確保するための採用努力が、かえって収益を圧迫する可能性もあるでしょう。
この事例から分かるのは、人手不足が企業にとって単なる採用上の問題ではないということです。
必要な人員を確保できなければ売上機会を失い、人員を確保するために賃金を上げれば費用が増えるという、二つの制約が同時に発生します。
もっとも、この企業の具体的な利益率や賃上げ実施状況は公表されていないため、実際にどれほど賃金を引き上げられなかったのかまでは判断できません。
資材高と人手不足に苦しむ建設業の収益構造
同じ調査では、建設業からも厳しい経営状況を示す回答が寄せられています。
愛知県の土木工事業では、材料費の高騰と人員不足が重なるなか、赤字を覚悟して受注しているという声がありました。
また、広島県の電気通信工事業からは、原価の上昇によって確保できる利益が減少しているとの回答が報告されています。
警備業では人員不足によって仕事を受けられないことが問題になっていましたが、建設業では受注した工事から十分な利益を得られるかという点が、より直接的な課題として表れています。
工事の受注金額が決まった後に資材費や人件費が上昇した場合、契約条件によっては増加分をすぐに請負金額へ反映できないことがあります。
その結果、工事を完成させても当初想定していた利益を確保できず、賃上げのための資金を十分に残せない可能性があります。
ただし、これらは匿名企業の調査回答であり、建設業全体の収益構造を示す統計ではありません。企業ごとの取引条件や経営状況によって、コスト上昇への対応には違いがあります。
それでも、警備業と建設業の事例を並べると、人手不足が企業収益に及ぼす影響は一つではないことが分かります。
人員不足によって売上機会を失う企業がある一方、受注を確保してもコストの上昇で利益が縮小する企業もあります。賃上げを妨げる要因を理解するには、人手不足という共通の現象だけでなく、それぞれの企業がどのように売上と利益を生み出しているかを確認する必要があります。
持続的な賃上げには、企業の努力だけで十分なのか
中小企業の賃上げを進めるためには、生産性向上が重要だと指摘されることがあります。業務の効率化や設備投資によって、一人当たりの付加価値を増やせれば、賃金に配分できる余地が広がる可能性があるためです。
しかし、企業が生産性を高めても、その成果を十分な収益として確保できなければ、継続的な賃上げにつながるとは限りません。
例えば、設備投資によって製造工程を効率化し、従来よりも少ない労力で製品を生産できるようになったとしても、取引先から受注単価の引き下げを求められれば、生産性改善による利益の増加は限定的になる可能性があります。
一方、適切な価格転嫁によって収益を確保できたとしても、その増加分をすべて人件費に振り向けられるわけではありません。企業には設備更新や借入返済、将来の需要減少に備える必要があり、どのように資金を配分するかは経営判断に委ねられます。
そのため、価格転嫁が実現すれば必ず賃金が上がると考えるのも適切ではありません。
賃上げを継続するには、企業が生み出す付加価値を増やすこと、販売価格や取引条件を通じて十分な収益を確保すること、そして、その成果を従業員へどのように配分するかを判断することが関係します。
これらは相互に関連していますが、それぞれ異なる経営上の問題です。
中小企業の賃上げをめぐる議論では、経営者が利益を従業員へ還元しているかという点に関心が集まることがあります。
しかし、利益の配分を考える前に、その企業が十分な付加価値を生み出せているか、さらに、生み出した価値を取引先との関係の中で収益として確保できているかを検討する必要があります。
人手不足が深刻になるほど、企業には賃上げを通じて人材を確保する必要性が高まります。その一方で、賃上げを継続できる収益構造を持たない企業では、人材確保と収益維持の両立が難しくなる可能性があります。
賃金を上げられる企業と上げられない企業の違いを考える際には、企業規模や利益額だけでなく、誰に何を売り、どのような条件で収益を得て、その成果を従業員へ配分しているのかという、企業経営の仕組み全体を見ることが求められます。