2025年の日本の財輸出総額は、為替の円安基調や世界的なインフレの影響を背景に、比較可能な1979年以降で過去最高となる110兆4,448億円を記録しました。
一方、世間では「日本のものづくりは新興国に敗北し、完全に衰退した」という言説が今なお根強く語られています。
国内で家電製品やスマートフォンなどの最終消費財を製造する日本企業の姿が消えたことは事実ですが、なぜ日本の輸出額は過去最高を更新しているのでしょうか。
一般的な認識と実態の間にあるこの巨大なギャップを紐解く鍵は、日本の製造業が「最終製品(BtoC)」の組み立てから、世界のハイテク産業に不可欠な「基幹部材・製造装置(BtoB)」へと自らを組み替えてきた歴史的変化にあります。
当記事では「戦後、日本の製造業はなぜ世界的な競争力を獲得し、その後、産業によって明暗が分かれるようになったのか?」という問いを軸に、約80年の軌跡をたどります。
なぜ家電や半導体メモリは敗れ去り、自動車、先端素材、製造装置は世界首位の座を維持し続けられるのか、その構造的因果関係を解き明かしてみましょう。
第1章:世界を席巻した日本型ものづくり|戦後復興と擦り合わせ能力の進化
1945年の敗戦直後、日本の鉱工業生産は戦前ピーク時の10〜20%程度にまで壊滅的に落ち込んでいました。
ここから驚異的な復興を可能にしたのは、政府による傾斜生産方式や朝鮮戦争に伴う特需だけではありません。
戦前から蓄積されていた高度な工学知や軍需産業からの人材移転、そして過度な官製統制を退けた民間企業同士の激しい市場競争が複合的に作用した結果でした。
旧海軍や中島飛行機などの軍需技術者が民生産業へ流入したことで、空気力学や精密加工技術が鉄道車両や光学機器、自動車へと応用されました。
さらに1960年代初頭、通商産業省(現・経済産業省)が自動車メーカーを3グループ程度に集約しようと企図した「特定産業振興法案」は、民間企業や金融機関の激しい反対によって廃案となります。
結果として過度な護送船団方式から脱却し、国内で複数の強力なライバルがシェアを争う複数寡占市場が形成されたことが、企業に絶えざるイノベーションを強制する環境を生み出しましたのです。
日本企業が国際競争力を確立した最大の強みは、長期雇用と企業内労働市場を基盤とした「組織能力」にありました。
現場の多能工が部門の壁を超えて設計、生産技術、製造工程の間で微小な誤差や修正を密接に調整し合う「すり合わせ(インテグラル型)」の生産体制です。
製品の構成要素同士が複雑に相互干渉するインテグラル型製品において、日本の現場による「カイゼン」や全社的品質管理(TQC)は圧倒的な威力を発揮しました。
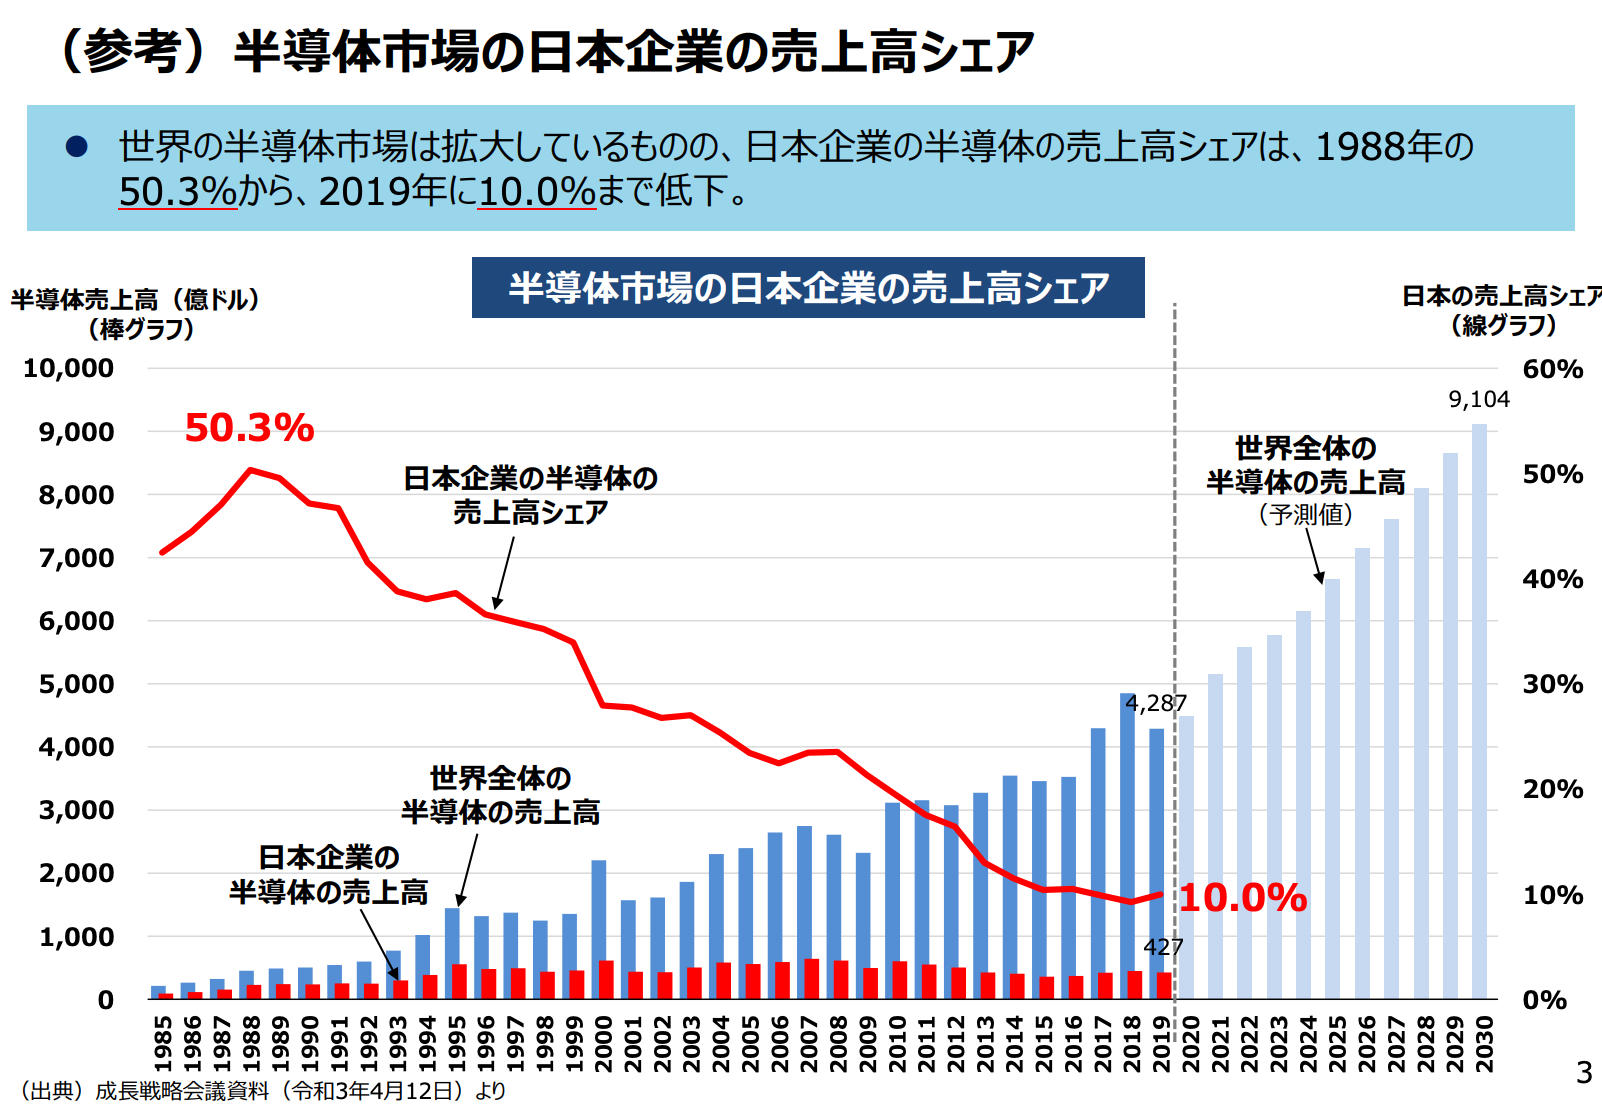
1970年代の石油危機を省エネルギー技術で克服した日本メーカーは、1980年代には自動車や民生用エレクトロニクス市場を席巻し、半導体産業においては1988年に世界市場の50.3%という驚異的なシェアを掌握するに至ります。
出典:経済産業省「半導体市場の日本企業の売上高シェア」(第4回半導体・デジタル産業戦略検討会議資料)
第2章:過剰品質とモジュール化の罠|電機・汎用半導体はなぜ敗れ去ったのか
1980年代に世界を圧巻した日本のエレクトロニクス産業は、1990年代から2010年代にかけて急激な衰退を経験することになります。
半導体世界シェアは1988年の50%超から現在は8〜9%台へ低迷し、かつて世界市場を独占した薄型テレビやPCなどの民生用電機分野でも国内メーカーの撤退や事業売却が相次ぎました。
この壊滅的な敗退を引き起こした構造的要因は、技術力の低下ではなく、製品アーキテクチャの「モジュール化」とデジタル化に伴う産業構造の変化にありました。
モジュール化とは、部品同士の接続規格(インターフェース)が標準化され、業界標準の部品を買い集めて組み合わせて製品を組み立る設計手法です。
アナログ時代のテレビやビデオデッキでは、熟練技術者が電子回路と機械機構の干渉を現場で微調整することで性能差を生み出していました。
しかし、信号が離散化(デジタル化)されると、技術的優位性は個々のICチップ(SoC)の中に閉じ込められ、組み立て工程そのものの付加価値は急落します。
これにより、設計に特化する「ファブレス」と製造を受託する「ファウンドリ(受託製造専業)」へ産業が水平分業化し、中国や台湾の受託製造企業(EMS)や韓国企業が巨大投資とスピードを武器に台頭しました。
日本企業は自社で設計から製造まで抱え込む垂直統合モデルに固執したため、開発速度と価格競争力で追従できなくなっていきます。
さらに、日本の総合電機メーカーが抱えていた「過剰品質の罠」も大きな敗因となりました。
1980年代の日本企業は、大型汎用コンピュータ(メインフレーム)向けに「25年保証」を満たす超高性能なDRAM半導体を供給して世界を制しました。
しかし、1990年代に訪れたPC革命において市場が求めたのは、「数年で買い替えられる安価でそこそこの品質のDRAM」でした。
韓国のサムスン電子などが低コストな量産ラインへ巨額投資を行ったのに対し、日本企業は歩留まり99%を求める完璧主義を捨てられず、顧客ニーズから乖離した高コストな製品を作り続けて市場から駆逐されたのです。
ケーススタディとして不朽の示唆を与えるのが、東芝におけるNAND型フラッシュメモリの歴史です。1980年代、東芝の舛岡富士雄氏が電源を切っても記憶が消えない画期的な半導体を発明したものの、当時の社内はDRAM事業が主流であり、「電源を切ったら消えるのがメモリの常識だ」として冷遇されました。
社内の意思決定の遅れからイノベーションの初期段階で市場を圧倒する機会を逃し、後に巨額損失の穴埋めとして最大の収益柱であった同事業(現キオクシア)を手放さざるを得なくなった展開は、コングロマリット構造と過去の成功体験が招いた戦略的誤算の典型例と言えます。
また、パナソニックが総額6,000億円超を投じて兵庫県尼崎市に建設したプラズマディスプレイ専用工場も強烈な教訓を残しています。
画質の優位性に基づき巨大専用工場の垂直統合で市場を囲い込もうとした判断は当時の技術的合理性を持っていましたが、競合による液晶パネルの急速な大画面化と価格破壊の速度を過小評価していました。
結果として減価償却費の重圧に耐え切れず、2012年3月期に7,721億円の最終赤字を計上して事業撤退を強いられます。
第3章:極限のすり合わせを守り抜いた覇者たち|自動車・先端素材・製造装置の強靱
エレクトロニクス完成品が壊滅的な打撃を受けた一方で、なぜ自動車、先端機能性素材、半導体製造装置、高機能電子部品などの産業分野では、日本企業が今なお世界市場で絶対的な地位を維持しているのでしょうか。
その答えは、これらの製品が現在もなお標準化を拒む「インテグラル型(すり合わせ型)」の極致であり、高度なプロセスの暗黙知が求められる領域だからです。
自動車産業はその筆頭です。走行性能、静粛性、衝突安全性、低燃費を高度に両立させるためには、エンジン、トランスミッション、車体剛性、電子制御ユニットの間に生じる微細な物理的干渉を熟練の技術で調整しなければなりません。
トヨタ自動車が開発したハイブリッドシステム(HEV)は、内燃機関とモーター、インバーターを精密に統合制御する技術の集大成であり、1997年の初代「プリウス」開発(G21プロジェクト)における過酷な目標設定と要素技術の内製化が生んだ果実でした。
2020年代半ばに世界的なEV普及のペースが減退した際、日系メーカーのHEVが圧倒的な収益力と世界的な再評価を獲得したのは、長年培われたインテグラル技術の強固な参入障壁があったからです。
一方、BtoBの中間財・資本財分野では、目に見えない領域で日本企業が世界のチョークポイント(急所)を支配しています。
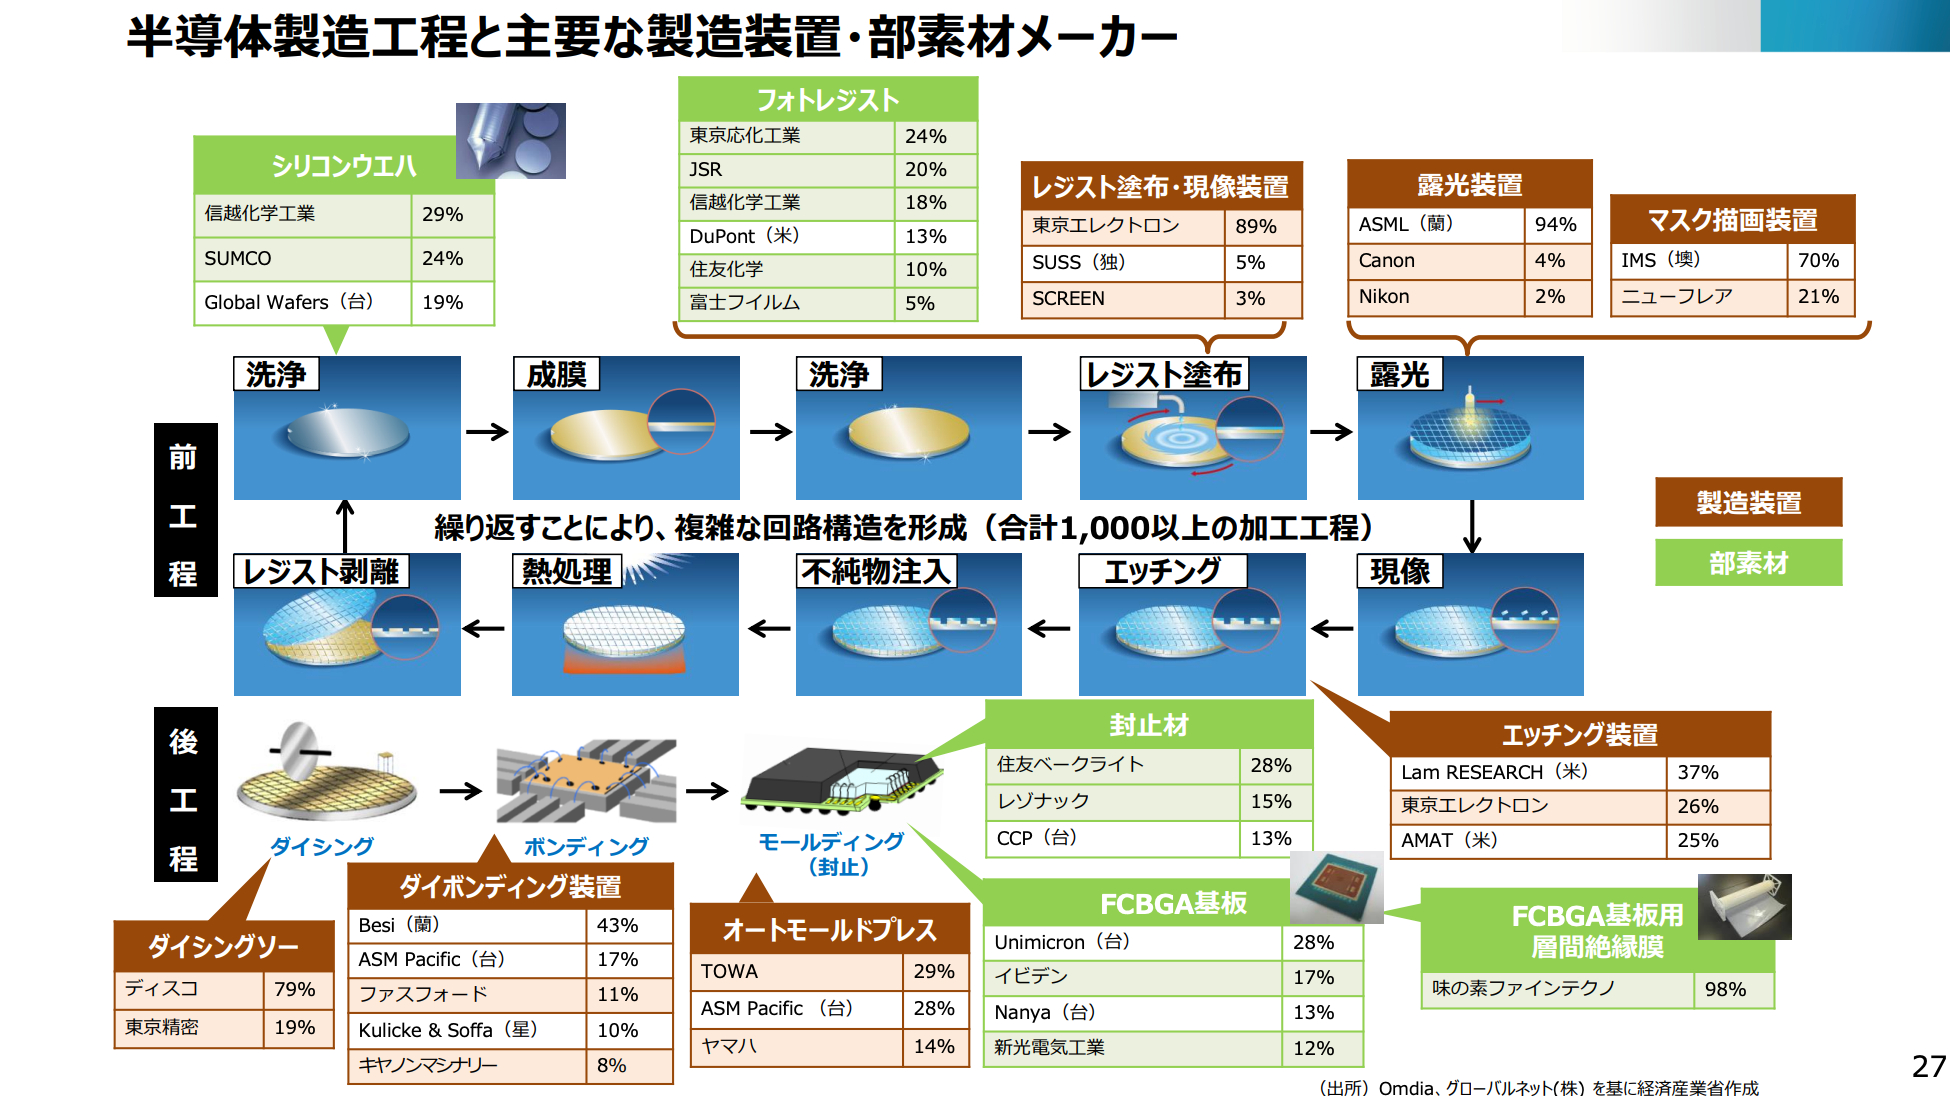
出典:経済産業省「半導体製造工程と主要な製造装置・部素材メーカー」
半導体用シリコンウエハで世界シェアの過半を握る信越化学工業やSUMCO、EUV露光用フォトレジスト(感光材)で世界シェアの7〜9割を占めるJSRや東京応化工業、塗布現像装置で世界シェア約9割を掌握する東京エレクトロン、ウエハ切断装置で世界を圧倒するディスコなどがその代表例です。
これらの分野では、純度99.999999999%(イレブンナイン)を達成する化学合成技術や、ナノメートル単位の流体・振動制御といった「プロセスの暗黙知」が完全なブラックボックスとして社内に蓄積されています。
他国企業が装置や原料を調達してリバースエンジニアリングを試みても、微細な調合レシピや温度・圧力パラメータを完全に模倣することは原理的に困難です。
さらに、これらの部材や装置は顧客であるTSMCなどの巨大ファウンドリの製造歩留まりに直結するため、他社製品へ切り替えるリスク(スイッチングコスト)が極めて高くなります。
経営戦略の観点では、信越化学工業を率いた金川千尋氏の思想が際立っています。
同社は半導体メーカーと数年単位の「長期契約(LTA)」を締結することで価格暴落リスクを回避し、シリコンサイクルの波に左右されない財務基盤を構築しました。
不況の底でも手元資金を惜しまず次世代投資へ投じる「非循環的投資戦略」を徹底したことが、競合を寄せ付けない圧倒的な世界首位のポジションを固める結果となったのです。
同様に、ファナックは工作機械の数値制御(CNC)装置と産業用ロボットに自社の領域を徹底的に絞り込み、過去数十年前の自社装置であっても修理に応じる「生涯保守」の体制を敷くことで顧客の囲い込みに成功しました。
自社工場をロボットで完全自動化し、営業利益率30〜40%という異次元の高収益性を維持し続けている姿は、すり合わせ技術と徹底した標準化を融合させた成功モデルと言えます。
第4章:「下請け叩き」の終焉とサプライチェーンの再編成|中小製造業の歴史的役割
日本の加工組立型産業が世界を席巻できた背景には、大手完成品メーカーの傘下に形成された重層的な下請け分業構造の存在がありました。
東京都大田区や大阪府東大阪市などの町工場集積地は、精密金型、熱処理、微細切削、表面処理といった要素技術を担い、「図面を一枚持っていけば翌朝には試作品ができる」と称されるほどの密接な工場間ネットワーク(仲間まわし)で日本のものづくりを支えてきました。
しかし、この精緻な試作・量産インフラは過去30年間で激しい空洞化に見舞われました。
大企業の海外生産シフトが進むなか、国内の町工場は受注環境の変化に直面し、経営者の高齢化や後継者不足も深刻化しました。
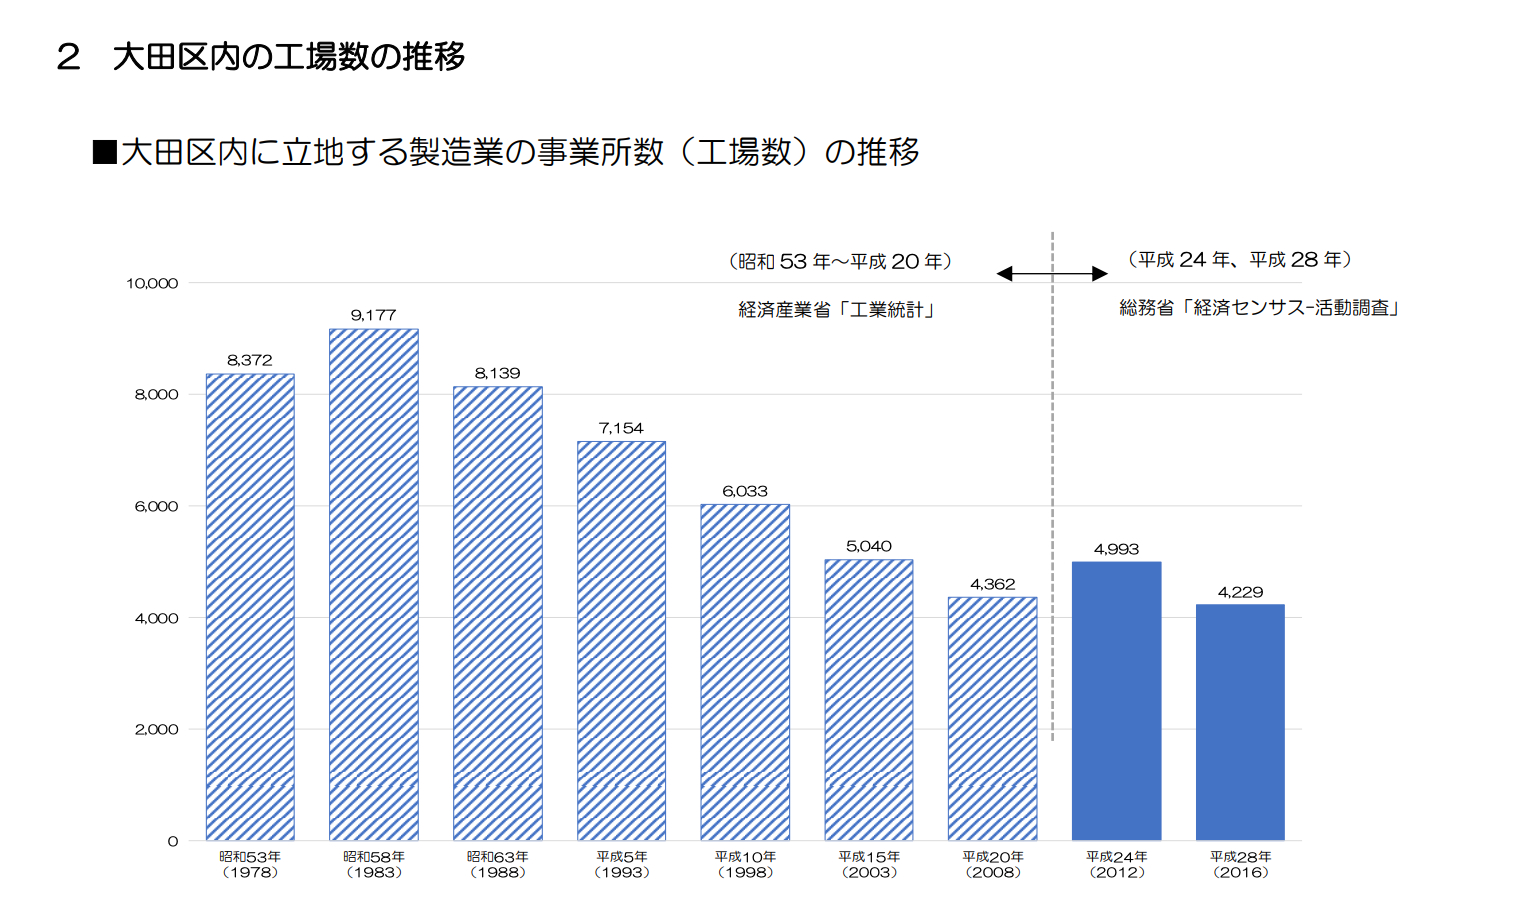
日本有数の工業集積地である東京都大田区でも、製造業の事業所数は1983年の9,177事業所をピークに減少し、2016年には4,229事業所と半数以下になっています。
出典:公益財団法人大田区産業振興協会『大田区工業ガイド』3ページ「大田区内に立地する製造業の事業所数(工場数)の推移」
さらに中小企業を長年苦しめてきたのが、発注側である親企業との不均衡な力関係です。2020年代前半の急速な原材料高やエネルギーコスト高の局面においても、中小企業の労務費の価格転嫁率は約48〜50%と低水準に据え置かれ、取引上の制約が下請企業の収益性と賃上げ余力を削ぎ続けてきました。
この力学に不可逆的な変化をもたらしているのが、制度改革と歴史的な構造転換です。長年運用されてきた下請法が抜本的に改正され、2026年1月1日より「中小受託取引適正化法(取適法)」が施行されました。
新法では、受注側からの価格協議の申し出に対して発注者側に協議へ応じる義務を課し、協議を経ない一方的な代金の据え置きを厳格に禁止しました。
製造業の就業者数が1992年の1,569万人から約1,033万人へ減少し、若年就業者(34歳以下)が過去20年で3割以上消失した極限の人手不足下において、中小企業を単なる「安価なコスト調整弁」として扱う旧来のビジネスモデルは完全に限界を迎えています。
独自技術を武器に親企業へ依存せず世界市場で高いシェアを獲得する「グローバルニッチトップ(GNT)」企業の登場や、M&Aによる事業集約、さらにはAI・ロボットによる省人化投資を通じた脱身体化への移行が、国内サプライチェーンの生き残りを賭けて加速しています。
まとめ
「日本の製造業は衰退したのか」という問いに対する歴史的知見からの回答は明確です。
日本の製造業は消滅したのではなく、デジタル化と新興国の台頭によってコモディティ化した「最終製品の組み立て工程」から逃散し、世界のハイテクサプライチェーンの死命を制する「基幹部材・先端製造装置」の領域へと自らを純化させてきたのです。
しかし、過去の「インテグラル型(すり合わせ)の勝利」に安住し続けることはできません。
日立製作所が過去最悪となる7,873億円の赤字から、不採算ハードウェア事業を売却してデジタルソリューション「Lumada」へ転換し、高収益企業へと再生を果たした事例が示すように、ハードウェアの性能単体ではなく、運用データとサービスを組み合わせたビジネスモデルへの進化が不可欠です。
現在、政府による10兆円規模の「AI・半導体産業基盤強化フレーム」やTSMC熊本工場の稼働など、国内生産基盤の再構築に向けた歴史的な動きが進行しています。
自動車のソフトウェア定義(SDV)化への対応、中小受託取引適正化法を通じた適正な付加価値循環の確立、そして資本効率(ROIC)を意識した迅速な経営判断を実行できるかどうかが、次の四半世紀における日本製造業の真の強さを決定づけることになります。