サービス
サービスを探す
プロ人材を探す
仕事を探す
ブログを探す
サービス
サービスを探す
プロ人材を探す
仕事を探す
ブログを探す
購入・発注したい方
サービスを探す
プロ人材を探す
ノウハウ・素材を探す
ブログを探す
仕事・求人を投稿して募集
エージェントに人材を紹介してもらう
受注・働きたい方
出品する
単発の仕事を探す
継続 (時給/月給) の仕事を探す
エージェントに仕事を紹介してもらう
カテゴリ一覧
イラスト作成・漫画制作
デザイン制作
Web制作・HP作成・EC構築
動画編集・映像制作
集客・マーケティング相談
ビジネス代行・事務代行
音楽制作・ナレーション
IT相談・システム開発
ライティング・翻訳
コンサルティング・士業
生成AI活用・開発・制作
占い
悩み相談・カウンセリング
学習指導・資格・キャリア相談
住まい・美容・生活相談
オンラインレッスン・習い事
ハンドメイド制作
出張撮影・出張サービス
資産運用・副業の相談
弁護士検索・法律Q&A(法律相談)
サポート
はじめての方へ
ご利用ガイド
お困りのときは
ログイン
会員登録
サービスを探す
イラスト作成・漫画制作
デザイン制作
Web制作・HP作成・EC構築
動画編集・映像制作
集客・マーケティング相談
ビジネス代行・事務代行
音楽制作・ナレーション
IT相談・システム開発
ライティング・翻訳
コンサルティング・士業
生成AI活用・開発・制作
占い
悩み相談・カウンセリング
学習指導・資格・キャリア相談
住まい・美容・生活相談
オンラインレッスン・習い事
ハンドメイド制作
出張撮影・出張サービス
資産運用・副業の相談
プロ人材を探す
ノウハウ・素材を探す
ブログを探す
求人募集を投稿する
人材を紹介してもらう
仕事を探す
出品する
仕事を探す
仕事を紹介してもらう
出品する
仕事を紹介してもらう
求人募集を投稿する
人材を紹介してもらう
ブログを投稿
会員登録で10%割引クーポンを獲得!
会員登録で10%割引クーポンを獲得!
ココナラブログ
ホーム
ブログトップ
ブログ
マネー・副業
夫婦別財布、家計管理はどうする?
記事
マネー・副業
森本恵唯子*FP1級
2026/10/02 11:35
最近ご相談いただいたお客様で、こんなご家庭がありました。
「夫婦でお財布が別々なので、お互いに毎月いくら使っているのか、いくら貯めているのか分からないんです」
共働きのご家庭も多い今、夫婦別財布という家庭は珍しくありません。
自分で働いたお金だから、ある程度は自由に使いたい。
相手のお金の使い方にも、あまり干渉したくない。
私は、それ自体が悪いことだとは思っていません。
問題なのは、
「家計全体のお金が見えていないこと」
です。
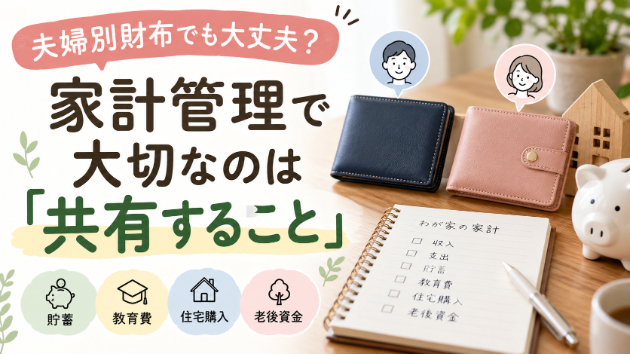
財布は別でも、家計はひとつ
たとえば、
「私は毎月5万円貯金している」
「夫もたぶん貯金していると思う」
それぞれがきちんと管理しているつもりでも、
・世帯全体でいくら貯まっている?
・教育費はいくら準備できている?
・住宅購入にいくら使える?
・老後資金はこのペースで大丈夫?
となると、意外と分からないことがあります。
今の生活が問題なく回っていても、住宅購入や子どもの進学など大きなお金が必要になったときに、
「思っていたより貯まっていなかった」
ということもあります。
全部一緒にしなくても大丈夫
だからといって、夫婦のお金をすべて一緒に管理する必要はありません。
大切なのは、
「お互いのお金を管理すること」ではなく、
「家計全体を把握すること」。
それぞれが自由に使えるお金を持ちながら、
・毎月の収入
・毎月の支出
・現在の貯蓄額
・今後必要になる大きなお金
・毎月いくら貯めるのか
このあたりを夫婦で共有できていれば、別財布でも家計管理はできます。
「何となく大丈夫」を数字にしてみる
家計相談をしていると、
「特に困っているわけではないけれど、このままで大丈夫なのか分からない」
というご相談をよくいただきます。
そんなときは、一度家計全体を数字にしてみるだけでも、
「今のままで大丈夫」
「ここだけ少し見直そう」
ということが分かってきます。
家計管理の目的は、ただ節約することではありません。
これから使うお金も、貯めるお金も含めて、
「このままで大丈夫」と見通しを持てるようにすることだと思っています。
夫婦のお金の管理や、教育費・住宅購入・老後資金など、
「うちの場合はどうなんだろう?」
と思った方は、家計相談のサービスも出品しています。
何から考えたらいいか分からない、という段階でも大丈夫です。
お気軽にサービスページをご覧ください。
#共働き家庭
#家計管理
#教育費
#老後資金
一覧に戻る
このブログを見た人にオススメ
バビロンの教えは3000年後も変わらない 『バビロン大富豪の教え』第25回⚔️ 守る編「...
記事
コラム
社会派FPコウダイ|資産を守り心を楽に
2026/09/27 17:37
税金を味方につける編 iDeCo 『バビロン大富豪の教え』第24回⚔️
記事
コラム
社会派FPコウダイ|資産を守り心を楽に
2026/09/26 17:48
「NISAを使わないのは、もったいない?お金を守る制度 『バビロン大富豪の教え』第23回...
記事
コラム
社会派FPコウダイ|資産を守り心を楽に
2026/09/18 17:22
結婚11年。感覚で決めていた家計が、少しずつ変わった話
記事
マネー・副業
子育て世代のお金の相談室 FPゆり
2026/08/14 15:08
貯金ゼロからの生き残り兵法・第8章 「新NISAだけで十分?もう一つの国の武器『iDeC...
記事
学び
社会派FPコウダイ|資産を守り心を楽に
2026/07/04 18:40