こんにちは。
9月28日月曜日です。
先週末の相場を振り返りながら、今週のドル円について考えていきたいと思います。
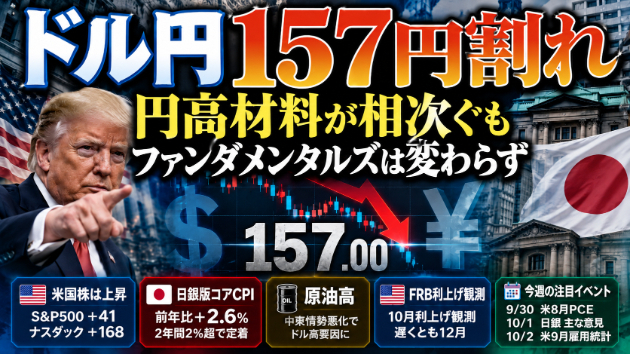
先週末の米国株は上昇しました。
S&P500は41ポイント高、ナスダック総合は168ポイント高。
一方、為替市場では円高が進み、ドル円は一時157円を割り込む場面がありました。
今回の円高で重要なのは、
**「円高材料は増えているものの、ドル高を支えている大きなファンダメンタルズはまだ崩れていない」**
という点です。
相次ぐ円安牽制発言でドル円は下落
先週末は、片山財務相、高市首相、城内経済財政相などから円安を牽制する発言が相次ぎました。
特に、日米首脳会談でトランプ米大統領が円安への懸念を示したと伝えられたこともあり、為替介入への警戒感が一段と高まりました。
その結果、ドル円は159円近辺から大きく押し戻され、一時157円割れまで円高が進行。
ただし、ここで注意したいのは、
**「円高になった=ドル高相場が完全に終わった」**
とはまだ言えないことです。
日銀版コアCPIは前年比+2.6%
25日に発表された、いわゆる日銀版コアCPIは前年同月比+2.6%。
前月の+2.3%から伸びが加速しました。
これで2%を上回る状態が約2年間続いており、日本の基調的な物価上昇が定着しつつあることを示す数字として注目されています。
政府によるガソリン、電気、ガスなどへの補助金は通常のCPIを動かす要因になります。
そのため表面的なCPIだけでなく、特殊要因を除いた基調的な物価を見ることも、今の日銀の金融政策を考えるうえでは重要です。
もし今後、
**「日銀が10月にも追加利上げするのではないか」**
という観測が強まれば、現在あまり織り込まれていない分だけ、円高材料になりやすいでしょう。
それでもドル高要因は残っている
一方で、ドル高を支えている材料もかなり強力です。
まず中東情勢を背景とした原油価格の上昇。
原油価格が高止まりすれば、米国のインフレ再加速への警戒につながります。
そしてインフレ懸念が強くなれば、FRBの追加利上げ観測も高まりやすくなります。
実際、足元では米長期金利が高い水準で推移しており、原油高と米金利上昇がドルを支える構図になっています。
つまり現在のドル円は、
**円買い材料**
・日本政府の円安牽制
・為替介入への警戒
・日銀追加利上げ観測
と、
**ドル買い材料**
・原油高
・米インフレ懸念
・FRB追加利上げ観測
・日米金利差
がぶつかっている状態です。
IMMポジションにも注目
投機筋のIMMポジションでは、円ロングが積み上がっている状態です。
中期的には円高を意識したポジションが増えていることになります。
ただし、ポジションが一方向へ傾きすぎると、その巻き戻しによって逆方向へ急激に動くこともあります。
そのためIMMポジションだけを見て方向を決めるのではなく、
**金利・原油・金融政策・政府発言**
と合わせて見ることが重要です。
テクニカルでは158円台半ばが重要
ドル円の日足を見ると、非常に分かりやすいポイントがあります。
注目したいのが、
**52日移動平均線と200日移動平均線です。**
現在はいずれも158円台半ば付近に位置しています。
先週は一旦これらを上抜けたものの、その後押し戻されました。
つまり現時点では、7月31日の日米協調介入をきっかけに始まった下落トレンドが、完全に終了したとは言いにくい状態です。
今週は、
**158円台半ばを明確に上抜け、そのまま週末を迎えられるのか。**
それとも、
**再び158円台半ばが上値抵抗になり、下落するのか。**
ここが非常に重要になりそうです。
今週は重要イベントが集中
今週はアメリカの重要経済指標が続きます。
9月30日には米8月PCE価格指数。
10月1日には日銀金融政策決定会合の「主な意見」。
そして10月2日には米9月雇用統計が発表されます。
特にPCEと雇用統計は、FRBの追加利上げ観測を大きく動かす可能性があります。
強い結果なら米金利上昇からドル高。
弱い結果なら追加利上げ観測が後退し、ドル安。
という反応には注意しておきたいところです。
今週のドル円で見るべきポイント
今週は単純に「円高だから売り」「原油高だから買い」と考えるよりも、
**158円台半ばを境に市場がどちらを選ぶのか**
を見ていく相場だと思います。
政府の円安牽制によって短期的には円高圧力が強まっています。
しかし、中東情勢、原油価格、米金利、FRBの追加利上げ観測というドル高材料は依然として残っています。
一方で、日銀の10月追加利上げ観測が強まれば、これまでとは少し違った円高圧力が発生する可能性があります。
したがって今週は、
**米PCE
米雇用統計
日銀の主な意見
原油価格
米10年債利回り
158円台半ばの攻防**
この6点を中心に見ていきたいところです。
ドル円については、日足の52日線・200日線を明確に上回れない間は、戻り売りを意識しやすいチャート形状が続いています。
ただし重要指標が集中する週だけに、一方向へ決めつけず、指標発表後の金利と値動きを確認しながら対応していきたいと思います。