キャッシュレス決済が当たり前になった今、クレジットカードや電子マネーを使って事業の支払いをする個人事業主やフリーランスの方も多いのではないでしょうか。
便利な一方で、記帳では意外と見落としが起こりやすいのが、クレジットカードや電子マネーでの支払いです。
「カード明細を見たら、何の支払いだったか思い出せない」
「少額の支払いを記帳し忘れていた」
「毎月のサブスクを見落としていた」
このような経験がある方もいるかもしれません。
今回は、キャッシュレス決済で起こりやすい記帳漏れの原因と、仕訳漏れを防ぐための具体的な方法をご紹介します。
なぜキャッシュレス決済は仕訳漏れが起こりやすいのか?
1.支払った実感が薄い
現金で支払う場合は、財布の中のお金が減るため、支出を意識しやすいものです。
一方、クレジットカードや電子マネーは、カードをタッチしたりスマートフォンを操作したりするだけで支払いが完了します。
そのため、
「いつの間にか、いくつも支払いが発生していた」
ということが起こりやすくなります。
特に少額の支払いは後回しにしやすいため、注意が必要です。
2.明細の確認が後回しになりやすい
クレジットカードは、支払ったその場で現金が減るわけではありません。
後からまとめて明細を確認することになるため、
「明細を見たときには、何の支払いだったか思い出せない」
ということがあります。
少額の支払いが何件も積み重なると、一つひとつの内容を確認するだけでも時間がかかってしまいます。
3.サブスクリプションを見落としやすい
クラウドサービスやオンラインツールなどの月額料金は、一度契約すると毎月自動的に決済されます。
そのため、
「毎月のことだから」
と確認を省略してしまい、記帳漏れにつながることがあります。
また、現在は使っていないサービスの契約が残っているケースもあります。
定期的に契約内容を確認することで、記帳漏れだけでなく不要な支出の見直しにもつながります。
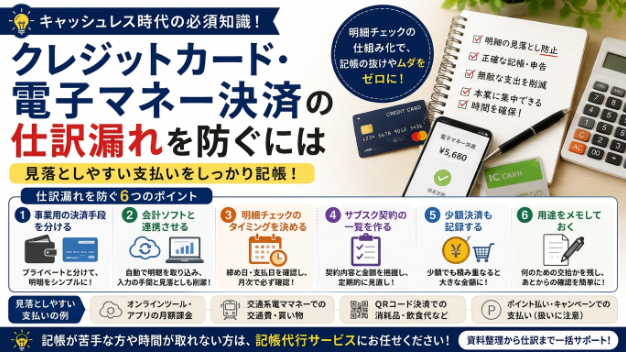
仕訳漏れを防ぐ4つの方法
1.事業用のカード・電子マネーを分ける
仕訳漏れを防ぐ方法として、まずおすすめしたいのが、プライベート用と事業用の決済手段をできるだけ分けることです。
事業用のクレジットカードや口座を用意しておけば、明細を確認するときにも事業に関する取引を把握しやすくなります。
プライベートの支出と混ざっていると、一件ずつ確認する必要があり、記帳の負担も大きくなります。
すべてを分けるのが難しい場合でも、事業用の支出が後から分かるように記録しておくことが大切です。
2.会計ソフトとカード・口座を連携する
多くの会計ソフトでは、クレジットカードや銀行口座などの明細を取り込む機能があります。
連携しておけば、取引を一件ずつ手入力する負担を減らすことができます。
また、明細を一覧で確認できるため、記帳漏れのチェックもしやすくなります。
ただし、明細が取り込まれたからといって、すべての仕訳が自動的に正しく処理されるとは限りません。
取り込んだ明細の内容を確認し、必要に応じて勘定科目や取引内容を修正することが大切です。
3.明細を確認する日を決めておく
「毎月○日にカード明細を確認する」など、確認するタイミングを決めておくと、明細のチェックを習慣にしやすくなります。
毎月1回、カード・電子マネー・銀行口座の明細をまとめて確認する
というルールを作っておく方法です。
カードによって締め日や支払日が異なるため、明細の対象期間にも注意しましょう。
4.サブスクリプションの一覧を作る
契約しているオンラインサービスなどを一覧にしておくと、毎月の明細を確認するときに便利です。
たとえば、
| サービス | 月額料金 | 支払方法 |
| ------ | -----: | -------- |
| ○○サービス | 1,000円 | クレジットカード |
| △△サービス | 2,000円 | クレジットカード |
| □□サービス | 500円 | 電子マネー |
というように、契約内容を整理しておきます。
明細を見たときに「これは毎月発生する支払い」と判断しやすくなるだけでなく、使っていないサービスを見つけるきっかけにもなります。
特に見落としやすい支払い
キャッシュレス決済の中でも、次のような支払いは特に注意が必要です。
・ 少額のオンラインツール・アプリの月額料金
・ 交通系電子マネーで支払った交通費
・ 電子マネーで購入した事業用の消耗品
・ QRコード決済で支払った経費
・ クレジットカードでの少額の買い物
・ 定期的に発生するサブスクリプション料金
一件あたりの金額が小さいと「これくらいなら」と後回しにしてしまいがちですが、積み重なると無視できない金額になることがあります。
電子マネーは「チャージ」と「利用」を混同しない
電子マネーを使っている方は、チャージしたときと実際に支払いをしたときの違いにも注意が必要です。
たとえば、電子マネーに10,000円をチャージして、その後、事業用の消耗品を2,000円購入した場合です。
チャージした10,000円すべてが、その時点で経費になるとは限りません。
電子マネーの種類や会計処理の方法によって仕訳が異なる場合があるため、単純に「チャージ=経費」と考えないようにしましょう。
特に電子マネーを頻繁に利用する方は、自分が使っている決済サービスに合った記帳方法を確認しておくことが大切です。
ポイント払い・キャンペーン利用にも注意
ポイントを使って支払った場合や、キャンペーンによって実質的な負担額が変わる場合は、
「通常の現金・カード払いと同じように処理していいの?」
と迷うことがあります。
ポイントの取得方法や利用方法、取引の内容などによって取り扱いが異なる場合があるため、自己判断で一律に処理するのではなく、状況を確認することが大切です。
判断が難しい場合は、税理士などの専門家に確認すると安心です。
仕訳漏れを防ぐために大切なのは「仕組み化」
クレジットカードや電子マネーの仕訳漏れは、
「気をつけよう」
と意識するだけでは、なかなか防ぎきれません。
大切なのは、忘れにくい仕組みを作っておくことです。
・ 事業用の決済手段をできるだけ分ける
・ 会計ソフトとカード・口座を連携する
・ 毎月決まった日に明細を確認する
・ サブスクリプションを一覧で管理する
・ 少額の支払いも記録する
・ 判断に迷う取引をそのままにしない
といったルールを決めておくと、仕訳漏れを防ぎやすくなります。
まとめ|キャッシュレス決済こそ定期的な確認を
クレジットカードや電子マネーは、現金を持ち歩かなくても支払いができる便利な決済方法です。
一方で、支払いが目に見えにくいため、記帳では漏れが起こりやすいという特徴があります。
特に意識したいのは、
・ 事業用とプライベート用の決済手段を分ける
・ 明細を定期的に確認する
・ 会計ソフトとの連携を活用する
・ サブスクリプションを管理する
・ 電子マネーのチャージと利用を混同しない
・ ポイント払いなど、判断が難しい取引は確認する
というポイントです。
キャッシュレス決済を使う機会が多い方ほど、毎月の明細確認を習慣にしておくことが大切です。
「カードや口座の明細が増えて、記帳するのが大変」
「明細を確認する時間が取れない」
「どのように仕訳すればいいのか迷う」
という方は、記帳代行を利用するのもひとつの方法です。
記帳にかかる時間を減らして、本業に集中できる時間を増やしてみてはいかがでしょうか。