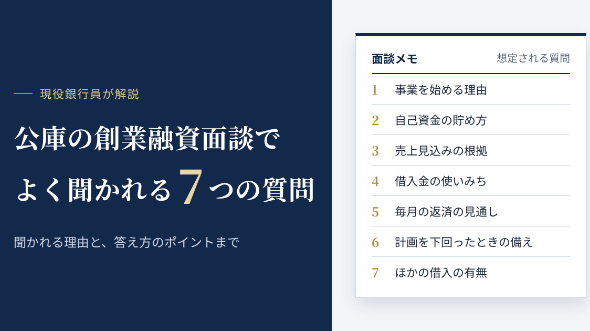
融資、財務相談の現場に立っていると、多くの方が誤認していることがあります。
それは、事業資金を準備する際の「資金の性質」に対する根本的な思い違いです。
数多くの資金調達や創業支援の現場を見てきた経験から言えるのは、ここをあやふやにしたまま見切り発車をすれば、後で取り返しのつかないトラブルに巻き込まれるということです。
今回は資金計画の入り口として、知っておくべき「資金調達の違い」についてお伝えします。
1. 「融資」と「投資(出資)」は全くの別物
創業資金の調達を考える際、まず大前提として「融資」と「投資」の違いを明確に認識することが必要です。
残念ながら、この2つを混同したまま相談に来られる創業者は少なくありません。
融資面談において「どうして融資ができないのか!」とよく言われました。
あなたの返済が見込めないからです、これは投資でもボランティアでもありません・・・
このような問答を何度繰り返したことか。
「融資」とは
本質は「お金の貸し借り」
業績の良し悪しに関わらず、約束通りに返済することが大前提
金融機関は返済できるかできないかを判断するもの
「投資(出資)」とは
本質は「事業との共存関係・運命共同体」
業績の良し悪しによってリターン(配当や株式価値の売却益)が大きく変わる
投資家はリスクをとって資金を提供する代わりに、事業の大きな成長と利益の還元を期待する
失敗したらそれまで
融資はある程度自由が生まれますが、投資においては出資者がそうはさせません。
出資者は会社の所有者になるのです。
2. フリーは「自己資金」
では、誰からも指図されず、返済のリスクや他人の介入を避けたい場合はどうすればよいのでしょうか。
「自分の手持ち資金(自己資金)」だけで勝負する。
自己資金で事業を行うメリット
誰にも返済する必要がない
経営の意思決定を100%自分だけで行える
自己資金だけで行うデメリット
レバレッジが効かなく、資金の範囲内でしか事業を展開できず、成長スピードが限定される
資金が尽きた時点で即座に事業がストップする
「返済のリスクは負いたくないが、事業規模は大きくしたい」「資金は出してほしいが、口出しはされたくない」——そうした都合の良い調達方法は存在しません。
3. 自己資金がなくても、融資や出資はしてもらえるのか?
「自己資金がない、または少なくても創業できるのか?」
結論は、融資と投資(出資)では、その性質が大きく異なります。
融資の場合
返済が前提である以上、事業者の「自己資金(リスクを自分でも負担する覚悟や蓄積)」が重視されやすく、まったくのゼロから借り入れるのはハードルが非常に高くなります。
投資(出資)の場合
必ずしも自己資金の額だけがすべてではありません。
創業者の類まれな技術や高い能力、圧倒的な将来性を投資家が認めさえすれば、自己資金がなくても出資は成り立ちます。
つまり、投資家を納得させるだけの「圧倒的な技術・経験・能力」という武器があるならば、資金調達はできる可能性がある。
4. 【警鐘】違いを正しく理解したうえで資金計画を行う
創業にかかる資金計画は個々のパターンでそれぞれです。
融資を受けるなら
「きちんと返済し続ける能力があるか」
投資を受けるなら
「あなたの技術や能力を買う投資家がいるか」
自己資金でやるなら
「限られたリソースで行う覚悟」
『調達資金の性質と、どんな責任が伴うのか』をきちんと理解していないまま進めると、創業計画の実現はあり得ません。
5. 資金の性質を理解し創業や拡大の計画を行うこと
創業における資金調達は、 「どのような性質のお金を、どのような覚悟を持って引き受けるか」という経営判断です。
「融資」=返済義務がある。確実に返すための計画と覚悟が必要
「投資」=運命共同体。投資家を納得させる技術・能力・成長性がカギとなる
「自己資金」=リスクを自分に留める。自由度と引き換えに資金力が限定される
お金の性質を正しく理解し、自分の能力や事業フェーズに合った資金を選択すること。これを理解できなければ経営者になる資格はないと考えます。
なお専門家も含めこの理解ができていない方が多いのが事実です。
これが私からの警鐘です。