住宅購入を検討しているお客様にとって、不動産会社の営業担当者はどんな存在でしょうか。
希望に合う物件を紹介してくれる人。
内見に案内してくれる人。
価格や住宅ローンについて説明してくれる人。
もちろん、どれも大切な役割です。
しかし今回のMTGでは、もう一つ重要な話をしました。
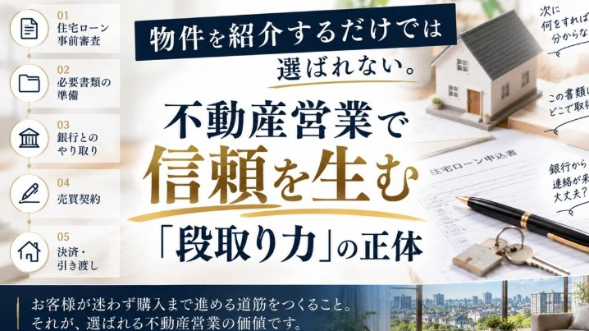
それが、お客様が購入まで迷わず進めるように、先回りして段取りをつくること。
住宅を購入するときには、
住宅ローンの事前審査。
必要書類の準備。
物件調査。
売買契約。
住宅ローンの本審査。
金銭消費貸借契約。
残代金決済。
所有権移転登記。
引き渡し。
引っ越し。
と、さまざまな手続きが発生します。
不動産会社にとっては日常的な業務でも、お客様にとっては初めて経験することばかりです。
そんなとき、
「次は何をすればいいんだろう?」
「この書類はどこで取ればいいの?」
「銀行から連絡が来ないけれど大丈夫?」
という状態をつくってしまうと、お客様は不安になります。
反対に、
「次はこちらを準備しましょう」
「この書類は役所で取得できます」
「銀行への確認はこちらで進めておきます」
と、一歩先の案内ができれば、お客様は安心して購入を進められます。
派手な営業テクニックではありません。
しかし、こうした対応の積み重ねが、
「この人に任せておけば大丈夫」
という信頼につながります。
今回は、不動産営業に必要な段取り力について、住宅購入の実務と中古住宅買取再販の視点から考えていきます。
■1. 物件情報を持っているだけでは選ばれない時代
以前の不動産営業では、物件情報をどれだけ持っているかが、大きな強みになっていました。
しかし今は、状況が違います。
お客様自身が不動産ポータルサイトで物件を探し、価格や間取り、築年数、周辺環境などを比較できます。
気になる物件があれば、地図で周辺を確認したり、住宅ローンの返済額をシミュレーションしたりすることもできます。
つまり、物件情報を伝えるだけでは、不動産会社に相談する価値を感じてもらいにくくなっています。
例えば、同じ物件を扱う2社があったとします。
A社は、
「こちらが物件資料です。ご検討ください」
と案内する。
B社は、
「この物件をご希望であれば、まず資金計画を確認しましょう。住宅ローンの事前審査に必要なものはこちらです。審査と並行して、建物の状態や購入後の費用も整理していきましょう」
と案内する。
物件自体は同じです。
しかし、お客様が感じる安心感は違うのではないでしょうか。
B社は、物件を紹介しているだけではありません。
購入するために必要な判断と行動を、順番に整理しています。
今後の不動産営業で求められるのは、こうした役割だと考えています。
■2. お客様が不安になるのは「次が見えない」とき
住宅購入では、大きな金額を動かします。
しかも、普段聞き慣れない言葉が次々と出てきます。
事前審査。
重要事項説明。
手付金。
ローン特約。
本審査。
金銭消費貸借契約。
抵当権設定。
残代金決済。
営業担当者にとっては当たり前でも、お客様はそれぞれの意味や順番を十分に理解しているとは限りません。
ここで問題なのは、単に知識がないことではありません。
**「自分が今どの段階にいて、次に何が起こるのか分からないこと」**です。
例えば、売買契約を終えたお客様がいたとします。
契約時には、
「次は住宅ローンの本審査ですね」
と説明した。
しかし、その後の連絡がなければ、
「審査はいつ始まるんだろう?」
「自分で銀行に行く必要があるのかな?」
「何か書類を準備しないといけないのでは?」
と不安になるかもしれません。
そこで、
「本審査の必要書類を一覧にしました」
「提出期限は○日を予定しています」
「審査結果が出るまでの目安はこちらです」
「進捗が分かり次第、こちらからご連絡します」
と案内する。
この違いは大きいと思います。
段取り力とは、単に仕事を早く進めることではありません。
お客様が不安になる前に、次の行動を見える状態にしておくこと。
これが重要です。
■3. 住宅ローンは審査結果よりも段取りが重要
住宅購入の手続きの中でも、お客様が不安を感じやすいのが住宅ローンです。
「事前審査が通ったので、もう安心ですよね?」
と聞かれることもあります。
しかし、事前審査に通ったからといって、必ず本審査も承認されるわけではありません。
購入する物件の担保評価。
申込者の収入や借入状況。
団体信用生命保険への加入条件。
提出書類の内容。
金融機関によって審査項目や判断基準は異なります。
だからこそ営業担当者は、審査結果を待つだけではなく、融資実行までに何が必要なのかを把握しておくことが大切です。
例えば、会社員のお客様であれば、
源泉徴収票。
本人確認書類。
住民票。
課税証明書など。
必要になる書類を、金融機関の案内に沿って事前に整理しておく。
自営業のお客様なら、確定申告書や納税関係書類などが必要になる場合もあります。
もちろん、必要書類は金融機関や審査内容によって違います。
重要なのは、
「銀行に聞いてください」
で終わらせるのではなく、
「銀行に必要書類を確認して、準備する順番を一緒に整理しましょう」
と言えることです。
また、2026年の住宅ローン市場では、金利タイプの選択も重要なテーマになっています。
住宅金融支援機構が2026年1月に実施した住宅ローン利用予定者調査では、希望する金利タイプは変動型37.0%、固定期間選択型32.1%でした。変動型を希望する割合は2024年4月調査以降、減少傾向にあります。
住宅ローンについて、お客様が知りたいことは「審査に通るか」だけではありません。
どの金利タイプを選ぶのか。
金利が変わると返済額はどうなるのか。
諸費用を含めていくら必要なのか。
引き渡しまでに自己資金をいつ用意するのか。
こうした内容を整理し、必要に応じて金融機関や専門家につなぐことも、営業の重要な仕事です。
■4. 契約から決済までに起こりやすいトラブル
不動産売買では、売買契約を締結したら終わりではありません。
むしろ契約後は、複数の関係者が同時に動き始めます。
買主。
売主。
仲介会社。
金融機関。
司法書士。
場合によっては、リフォーム会社や管理会社なども関わります。
そのため、どこか一つの段取りが遅れるだけで、全体のスケジュールに影響することがあります。
例えば、
売買契約は締結した。
しかし住宅ローンの本審査に必要な書類が揃わない。
予定していた審査日程が遅れる。
その結果、融資実行や決済日の調整が必要になる。
こうしたことは、実務上十分に起こり得ます。
特に注意したいのが、売買契約書に定められた期限です。
住宅ローンの融資承認取得期限。
ローン特約に基づく解除期限。
残代金の支払日。
引き渡し日。
これらは、単なる社内スケジュールではありません。
契約上の重要な条件です。
もし期限までに融資承認が得られない場合には、契約内容に従って対応を判断する必要があります。
だから営業担当者は、
「銀行から連絡が来たら動く」
のではなく、
「この日までに承認が必要だから、いつまでに申請を完了させるか」
と逆算して動くことが大切です。
また、決済前には、残代金や固定資産税等の精算金、登記費用、仲介手数料など、必要な金額と支払方法も整理しなければなりません。
段取り力は、お客様の不安を減らすだけでなく、契約上のリスクを管理する力でもあります。
■5. 中古住宅ではリフォームと引き渡しの調整も必要
中古住宅を扱う場合は、新築住宅とは違う確認事項もあります。
特に、購入後にリフォームを予定しているお客様の場合です。
例えば、
「子どもの新学期が始まる前に引っ越したい」
というご家族がいたとします。
気に入った中古住宅が見つかり、住宅ローンの見通しも立った。
しかし、購入後にキッチンや浴室の交換、床の張り替えを予定している場合、引き渡しから入居までに工事期間が必要になります。
工事の見積もり。
設備の発注。
管理組合への申請(マンションの場合)。
施工日程の調整。
工事完了後の確認。
これらを考えずに購入を進めてしまうと、希望する時期に引っ越せない可能性があります。
だからこそ、
「いつ契約できるか」ではなく、「いつ住める状態になるか」まで考えること。
これが中古住宅営業の段取りです。
また、中古住宅では建物の状態についても適切な説明が求められます。
国土交通省は、既存住宅の取引における建物状況調査(インスペクション)の活用を促進しており、宅建業者には、該当する建物状況調査の実施状況や結果の概要などについて、法令に沿った説明が求められています。
なお、インスペクションは建物のすべての不具合を発見したり、将来の不具合が起きないことを保証したりするものではありません。
だからこそ営業担当者には、調査の内容だけでなく、その限界も含めて説明する姿勢が必要です。
買取再販物件であれば、
どこまでリフォームしているのか。
どの設備が新しくなっているのか。
既存のまま残している部分はどこか。
保証やアフターサービスの対象は何か。
これらを整理しておくことで、お客様も安心して購入判断ができます。
■6. 段取り力は「気が利く人」だけの能力ではない
ここまで読むと、
「結局、営業担当者がどれだけ気を配れるかという話では?」
と思うかもしれません。
もちろん、気配りは大切です。
しかし、不動産会社として考えたとき、段取りを個人の能力だけに任せてしまうのは危険です。
経験豊富な営業担当者なら、次に何が必要かを自然に判断できる。
一方、経験の浅い担当者は、何を確認すればいいか分からない。
これでは、担当者によってお客様への対応品質が変わってしまいます。
そこで必要なのが、業務の標準化です。
例えば、住宅購入の進行状況を次のように整理します。
初回相談→希望条件・予算・購入時期・資金計画
物件検討→物件調査・総費用・購入判断に必要な情報
購入申込→申込条件・売主との調整・融資見通し
売買契約→重要事項説明・契約条件・手付金・各期限
契約後→本審査・必要書類・司法書士等との調整
決済前→精算金・登記・振込手続き・引き渡し準備
引き渡し後→設備・保証・アフター対応の案内
もちろん、実際の進行順序は案件によって異なります。
ただ、こうした一覧があるだけでも、確認漏れを防ぎやすくなります。
そして大切なのは、社内だけで管理しないことです。
お客様にも、
「現在はここまで進んでいます」
「次はこの手続きです」
「○日までにこちらをお願いします」
と伝える。
段取りを社内で管理することと、お客様に見えるようにすることは、別の仕事です。
この両方ができて初めて、安心感につながります。
■7. 買取再販会社が営業の段取りを仕組み化する方法
買取再販会社の場合、営業担当者だけでなく、仕入れ・工事・販売の各部門が連携する必要があります。
例えば、
仕入れ担当者は物件の状態やリフォームの方針を把握している。
工事担当者は施工内容や交換設備を把握している。
販売担当者はお客様の希望や住宅ローンの進行状況を把握している。
しかし、それぞれが持っている情報が共有されていなければ、お客様への説明にズレが生じる可能性があります。
「この設備は交換済みだと思っていました」
「その工事は販売価格に含まれていませんでした」
「引き渡しまでに対応できると聞いていました」
こうした認識違いは、信頼を損なう原因になります。
だからこそ、買取再販会社では次のような仕組みが重要です。
物件情報の共有:仕入れ時の調査内容、建物状態、リフォーム履歴、設備仕様を整理する。
案件進行の共有:契約日、融資期限、決済日、引き渡し日、担当者を一覧で管理する。
対応履歴の共有:お客様への説明内容、質問、未回答事項、次の連絡予定を残す。
責任者の明確化:銀行・司法書士・工事会社など、誰がどこへ確認するのか決めておく。
特に重要なのは、「確認中」の案件を放置しない仕組みです。
例えば、住宅ローンの本審査が進んでいる場合。
単に「審査中」と記録するだけでは不十分です。
いつ申請したのか。
追加書類はないか。
いつ頃結果が出る見込みなのか。
次は誰が確認するのか。
ここまで管理しておくことで、対応漏れを減らせます。
これは、以前のnoteでも触れた顧客情報の共有と同じ考え方です。
営業担当者が不在でも、別の担当者が進行状況を理解できる。
「担当者しか分からない状態」をなくすことが、会社としての営業品質を高めます。
■8. 不動産営業の価値は、購入までの不安を減らすこと
不動産営業の評価というと、
何件契約したか。
いくら売り上げたか。
どれだけ早く成約したか。
といった数字に目が向きます。
もちろん、事業として数字は重要です。
しかし、お客様にとっての営業担当者の価値は、それだけではありません。
初めての住宅購入で分からないことがあったとき、すぐに確認できる。
手続きが複雑になっても、次に何をすればいいか分かる。
予定が変わったときにも、対応方法を一緒に考えてくれる。
そうした経験が積み重なることで、
「この人に相談して良かった」
という評価につながります。
例えば、同じ3,500万円の住宅を購入するとしても、
手続きのたびに自分から確認しなければならない会社と、
必要なタイミングで案内してくれる会社では、購入体験が違います。
ここに、物件価格や設備仕様だけでは比較できない価値があります。
ただし、先回りすることは、お客様の代わりにすべてを決めることではありません。
住宅ローンの選択。
購入条件。
契約内容。
これらは、お客様自身が理解し、納得して判断する必要があります。
営業担当者の役割は、判断を奪うことではなく、判断に必要な情報と時間を整えることです。
お客様が自分で納得して決められるように、迷わず進める道筋をつくる。
これこそが、段取り力の本質ではないでしょうか。
■まとめ
住宅購入では、
物件探しから引き渡しまで、さまざまな手続きが発生します。
住宅ローン。
必要書類。
売買契約。
決済。
登記。
リフォーム。
引っ越し。
不動産会社にとっては日常的な業務でも、お客様にとっては初めてのことばかりです。
だからこそ、
「次に何をすればいいか分からない」
という状態をつくらないことが重要です。
必要な書類を先に案内する。
期限から逆算して手続きを進める。
銀行や司法書士との連絡を整理する。
お客様が不安になる前に、進行状況を伝える。
こうした一つひとつの対応は、決して派手なものではありません。
しかし、小さな段取りの積み重ねが、大きな信頼につながります。
さらに、買取再販会社では、こうした段取りを営業担当者個人の能力だけに任せないことも大切です。
物件情報。
工事内容。
契約条件。
お客様とのやり取り。
これらを社内で共有し、誰が担当しても一定の品質で対応できる仕組みをつくる。
それが、営業力を会社の力に変えていくことにつながります。
今は、お客様自身でも物件情報を探せる時代です。
だからこそ、不動産会社に求められるのは、情報を渡すことだけではありません。
「この家を買いたい」と思ったお客様が、安心して購入まで進めるように道筋をつくること。
そして、
「この人に任せておけば大丈夫」と思っていただけること。
こうした段取り力も、不動産の現場で身につけるべき重要な実務の一つだと考えています。
■最後に
今回のMTGで話したのは、特別な営業テクニックではありません。
お客様が困る前に動くこと。
次に必要なことを伝えること。
関係者との調整を進めること。
そして、購入までの流れを見えるようにすること。
不動産営業では、こうした基本的な対応こそが信頼につながります。
セバラボでは、物件の仕入れ方や価格の判断だけでなく、住宅購入の相談を受けてから契約・決済・引き渡しまで、実際の現場でどう動くべきかという実務も大切にしています。
知識として手続きの名前を覚えるだけでは、現場では十分ではありません。
その知識を使って、いつ、誰に、何を確認し、どう進めるのか。
不動産実務とは、知っていることを、お客様の安心につながる行動に変えること。
今後も、そんな現場で役立つ考え方を発信していきます。
この記事が少しでも参考になった方は、
お気に入り登録で応援いただけると嬉しいです。
ご相談は↓から!