住宅営業というと、
「どうやって契約してもらうか」
「どうやってこの物件を買ってもらうか」
を考える仕事だと思われがちです。
もちろん、営業である以上、
契約につなげることは大切です。
しかし今回のMTGでは、
その逆の話をしました。
「このお客様は、本当に今、家を買って大丈夫なのか?」
という視点です。
住宅ローンの審査には通る。
希望している物件も買える。
お客様自身も前向き。
それでも、
毎月の返済額。
固定資産税。
修繕費。
教育費。
車の維持費。
将来の収入。
引っ越しまでのスケジュール。
こうしたものを一つずつ整理すると、
「買えるけれど、今は買わない方がいい」
というケースもあります。
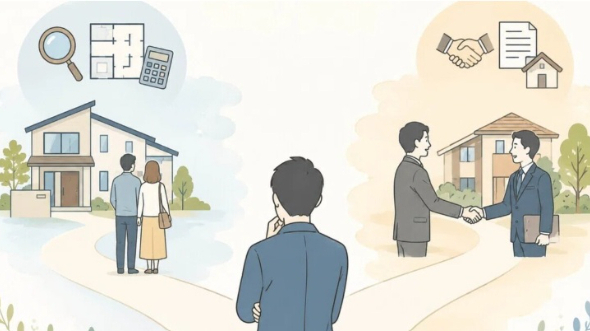
目の前の契約だけを考えれば、
営業担当者としては言いにくいことかもしれません。
しかし住宅は、
契約して終わる商品ではありません。
むしろ、
引き渡しを受けたあとから、お客様の生活が始まります。
だからこそ住宅営業では、
「買えるか」だけではなく、
「買ったあとも安心して暮らしていけるか」
まで考える必要があります。
■1. 「住宅ローンが通る」と「無理なく返せる」は違う
住宅購入の相談をしていると、
「住宅ローンはいくらまで借りられますか?」
という話になります。
ここで注意したいのが、
「借りられる金額」と「返し続けられる金額」は同じではない
ということです。
例えば、
金融機関の審査上は4,000万円まで借りられる。
だから、
4,000万円の住宅を提案する。
一見すると問題ありません。
しかし実際の生活には、
住宅ローン以外の支出があります。
食費。
光熱費。
通信費。
車。
保険。
教育費。
旅行やレジャー。
そして、
将来のための貯蓄。
住宅ローンだけを見れば払える金額でも、
すべてを合わせると、
毎月ほとんど余裕がなくなる可能性があります。
だから住宅営業では、
「いくら借りられるか」から物件を探すのではなく、「いくらなら無理なく暮らし続けられるか」から予算を考える。
この順番が大切です。
⸻
■2. 月々の返済額だけで資金計画を考えない
例えば、
「現在の家賃が12万円なので、住宅ローンも月12万円なら大丈夫です」
という考え方があります。
ここにも注意が必要です。
持ち家になると、
住宅ローン以外にも費用が発生します。
例えば戸建てなら、
固定資産税。
火災・地震保険。
外壁。
屋根。
給湯器。
水回り設備。
エアコン。
などです。
マンションなら、
管理費。
修繕積立金。
駐車場代。
固定資産税。
などがあります。
つまり、
家賃12万円と住宅ローン12万円は、家計上まったく同じではありません。
例えば住宅ローンが月12万円。
固定資産税等を月割りして1万円。
将来の修繕に備えて月2万円。
と考えれば、
住宅関連費は実質15万円になります。
もちろん実際の金額は住宅によって異なります。
大切なのは、
住宅ローンの返済額だけで、
「今の家賃と同じだから大丈夫」
と判断しないことです。
⸻
■3. 2026年は「金利と物価」まで考えたい
今の住宅購入では、
金利についても無視できません。
日本銀行は2026年9月18日の金融政策決定会合でも金融市場調節方針の変更を公表しており、金利環境が動いている局面です。住宅購入者にとっても「今の返済額が将来もそのまま」と考えるのではなく、選択するローンの金利タイプや金利変動時の家計への影響を確認することが重要です。
実際、住宅金融支援機構が2025年10月に住宅ローン返済中の5,000人を対象に行った調査では、
37.8%が借入当初より住宅ローン返済の実質的な負担感が「大きくなった・やや大きくなった」と回答しています。
そして変動金利利用者が今後の返済で不安に感じているものは、
「物価の上昇」57.0%
「借入金利の上昇」55.0%
でした。
ここからも分かるように、
住宅ローンは、
「今払えるか」だけではなく、「状況が変わっても払えるか」
を見る必要があります。
例えば、
金利が上がったら。
食費や光熱費が上がったら。
子どもの教育費が増えたら。
車を買い替えたら。
収入が一時的に下がったら。
こうしたケースでも家計が破綻しないか。
住宅営業側も、
余白を持った資金計画を考える必要があります。
⸻
■4. 中古住宅だからこそ購入後の修繕費を見る
中古住宅を販売するときは、
もう一つ重要な視点があります。
購入後の修繕です。
例えば、
3,000万円の中古戸建。
住宅ローンの返済も問題ない。
しかし、
給湯器が交換時期に近い。
屋根も数年後にはメンテナンスが必要。
外壁もいずれ塗装が必要。
エアコンも古い。
こうした状態なら、
購入後数年間でまとまった出費が発生する可能性があります。
買取再販物件でも、
「リフォーム済み」
という言葉だけで判断してはいけません。
どこを交換したのか。
どこを補修したのか。
どこは既存のままなのか。
次に修繕が必要になりそうなのはどこか。
ここまで整理して説明できることが理想です。
購入時にきれいだから安心、ではなく、購入後にどんな費用が発生しそうなのかまで伝える。
これも中古住宅を扱う会社の重要な役割です。
⸻
■5. 「今は買わない方がいい」と伝えるべきケース
住宅営業をしていれば、
どうしても契約につなげたい場面があります。
しかし、
場合によっては、
「今は買わない方がいいと思います」
と伝えることも必要です。
例えば、
頭金や諸費用を払うと貯蓄がほとんど残らない。
毎月の住宅費が家計を大きく圧迫する。
転職直後で収入の見通しがまだ立っていない。
近いうちに大きなライフイベントを予定している。
夫婦で住宅購入について意見がまとまっていない。
現在の住宅を売却しなければ資金計画が成立しないのに、売却計画が固まっていない。
こうした場合です。
重要なのは、
単純に、
「買わない方がいいです」
と断ることではありません。
例えば、
「あと100万円貯めてから考えましょう」
「先に現在の住宅を査定しましょう」
「予算を300万円下げれば余裕ができます」
「半年後にもう一度資金計画を作りましょう」
と、
“買わない”ではなく、“どうすれば安心して買える状態になるのか”を一緒に整理する。
これが提案です。
⸻
■6. 引っ越しまでのスケジュールも住宅営業の仕事
資金以外にも、
見落としやすいのがスケジュールです。
例えば、
現在の賃貸住宅の退去。
子どもの入学。
保育園。
住宅ローンの本審査。
売買契約。
リフォーム。
引き渡し。
引っ越し。
これらが絡みます。
中古住宅を購入してリフォームする場合なら、
契約した翌日に住めるわけではありません。
工事内容を決める。
見積もりを取る。
設備を発注する。
工事をする。
完成確認をする。
そこから引っ越す。
場合によっては、
現在の家賃と住宅ローンなどの負担が重なる期間が発生する可能性もあります。
だから、
「この物件が気に入った」
だけで進めるのではなく、
契約から入居までを一本のスケジュールとして整理する。
ここまで考えて初めて、
現実的な住宅購入になります。
⸻
■7. 売らなかったお客様が、将来の顧客になることもある
営業として考えると、
「今は買わない方がいい」
と伝えることは、
売上を逃す行為に見えるかもしれません。
しかし、
住宅営業は一度の商談だけで考えない方がいいと思います。
例えば、
3,500万円の物件を検討していたお客様に、
「今の家計なら3,000万円程度までにした方が安心だと思います」
と伝える。
その日は契約にならないかもしれません。
しかしお客様からすれば、
「高い家を売ろうとするのではなく、自分たちの生活まで考えてくれた」
という経験になります。
半年後。
1年後。
条件が整ったときに、
また相談していただけるかもしれません。
家族や友人から住宅購入の相談を受けたときに、
紹介していただける可能性もあります。
住宅営業では、
「今日契約してもらうこと」と「この会社に相談して良かったと思ってもらうこと」は、必ずしも同じではありません。
長期で考えれば、
後者が次の仕事につながることがあります。
⸻
■8. 買取再販会社の商品設計にも同じ視点が必要
これは営業担当者だけの話ではありません。
買取再販の商品設計にも同じことが言えます。
例えば、
仕入れた住宅をできるだけ高く売りたい。
これは事業として当然です。
しかし、
販売価格を決めるときに、
周辺相場だけを見るのではなく、
「この価格なら、どんな世帯が購入するのか」
まで考える。
例えば子育て世帯をターゲットにした住宅なら、
販売価格4,000万円にした場合、
どのくらいの住宅ローンになるのか。
毎月の返済額はどの程度か。
固定資産税。
車。
教育費。
購入後の修繕。
こうしたものを含めて、
ターゲット世帯にとって現実的な商品なのかを考えます。
以前の記事でも触れましたが、
買取再販は、
中古住宅をきれいにして売る仕事だけではありません。
「誰が、どんな暮らしをする家なのか」を考えて商品をつくる仕事です。
販売価格も、その商品設計の一部です。
⸻
■まとめ
住宅営業では、
「どうやって買ってもらうか」
を考えることも必要です。
しかし、その前に考えたいことがあります。
「このお客様は、買ったあとも安心して暮らしていけるのか」
ということです。
住宅ローンの審査に通る。
だから買える。
ではありません。
住宅ローン。
固定資産税。
管理費・修繕積立金。
将来の修繕。
教育費。
車。
物価。
金利。
そして、
家族のこれから。
そこまで考えて、
初めて「無理なく買える金額」が見えてきます。
場合によっては、
「今は買わない方がいい」
と伝えることも必要です。
それは、
営業を諦めることではありません。
「どうすれば安心して購入できる状態になるのか」
を一緒に考えることも、
立派な住宅営業です。
目の前の契約だけを見るのではなく、
その家で始まる、
10年、20年先の暮らしまで考える。
だからこそ、
耳の痛いことも伝える。
売ることより、安心して買えることを優先できる。
そういう営業姿勢が、
結果として、
「あの会社に相談して良かった」
という信頼につながり、
他社との差にもなっていくのだと思います。
⸻
■最後に
最後までお読みいただき、ありがとうございます。
住宅金融支援機構は2026年にも、住宅ローン利用者・利用予定者について金利タイプや負担感、金利変動リスクへの意識を継続的に調査しています。住宅購入を取り巻く環境が変化する今だからこそ、「借りられる金額」だけではなく「返し続けられる金額」を考える重要性は高まっています。
今後も、中古住宅買取再販の仕入れや商品づくりだけでなく、購入後の暮らしまで考えた販売・営業のあり方について発信していきます。
この記事が少しでも参考になった方は、
お気に入り登録で応援いただけると嬉しいです。
ご相談は↓から!