マイホームの購入は、人生の中でも特に大きな買い物です。
「今の金利はどうなっているのだろう?」「住宅ローン控除をしっかり活用できるか不安…」とお悩みの方も多いのではないでしょうか。
結論からお伝えすると、2026年の住宅ローン選びで失敗しないためのカギは「金利上昇リスクを見据えた返済プラン」と「最新の住宅性能基準に応じた控除のフル活用」の2点です。
この記事では、不動産会社の視点から、2026年最新の金利トレンドと住宅ローン控除のポイント、そしてご家族に最適なローンの選び方を分かりやすく解説します。
1. 住宅ローン選びで後悔しないために!まず知っておくべき「2026年のリアル」
まずは、現在の住宅ローンを取り巻く環境から確認していきましょう。
2026年の住宅ローン市場は、金利と制度の両面で大きな節目を迎えています。
①【2026年最新】住宅ローン金利の動向とトレンド
現在、日本の住宅ローン金利は歴史的な低水準から、緩やかな上昇局面へとシフトしています。
変動金利: これまで超低水準を維持してきましたが、金融政策の変化に伴い、各金融機関の基準金利に見直しの動きが出ています。
固定金利: 長期金利の影響を受けて先行して上昇しており、「全期間固定型(フラット35など)」の適用金利も数年前と比較して高水準で推移しています。
「じゃあ、変動金利はもう危険なの?」と思われるかもしれませんが、一概にそうとは言えません。
重要なのは、現在の金利だけで判断せず、将来の金利変動に対応できる余裕を持っておくことです。
②【最新版】住宅ローン控除制度のポイント
2026年現在の住宅ローン控除(住宅借入金等特別控除)では、「住宅の環境性能」がより一層重視されています。
かつてのように「どんな住宅でも一律に節税できる」わけではなく、省エネ性能を満たしていない住宅は控除の対象外となるケースが増えています。
マイホームを検討する際は、希望する物件が「ZEH水準省エネ住宅」や「省エネ基準適合住宅」に該当するかどうかを必ず事前に確認しましょう。
2. 「変動金利」vs「固定金利」どちらを選ぶべき?徹底比較
住宅ローン選びで最も頭を悩ませるのが「金利タイプの選択」です。
それぞれの特徴と、どのようなファミリーに向いているかを整理しました。
変動金利 借入初期の金利が低く、毎月の返済額を抑えられる。 将来的に金利が上昇すると返済額が増える可能性がある。 資金的余裕があり、将来繰り上げ返済などで対応できる。
全期間固定金利 完済まで返済額が一定で、家計管理がしやすい。 変動金利に比べて初期金利が高めに設定されている。 教育資金など今後の支出が決まっており、安心感を最優先したい。
① 変動金利が向いているファミリーの特徴
毎月の返済費用を最小限に抑え、その分を教育費や貯蓄に回したいご家庭に向いています。
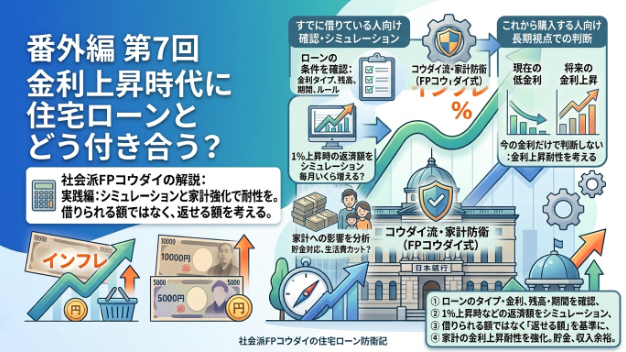
ただし、「金利が1%上がったら毎月の返済額がどう変わるか」を事前にシミュレーションし、万が一の際も繰り上げ返済や自己資金でカバーできる余力を持っておくことが大切です。
② 全期間固定金利が向いているファミリーの特徴
「将来金利が上がったらどうしよう…」という不安を無くしたい方には、全期間固定金利が最適です。
毎月の返済額がずっと変わらないため、子どもの進学時期や老後資金の計画が立てやすく、精神的な安心感を得られます。
3. 初心者が陥りがちな「住宅ローン3つの落とし穴」と対策
住宅ローンで失敗してしまう原因の多くは、事前のリサーチ不足や資金計画の甘さにあります。
よくある落とし穴を把握しておきましょう。
「借りられる額」=「返せる額」と考えてしまう 金融機関が提示する融資上限額いっぱいでローンを組むのは非常に危険です。お子様の成長に伴う教育費や生活費の増加を考慮し、年収に対する年間返済額の割合(返済負担率)は20%〜25%以内に抑えるのが理想的です。
諸費用の予算組みを忘れている 物件価格だけでなく、保証料・融資手数料・印紙代・火災保険料などの「諸費用」が物件価格の約5%〜10%かかります。これらを自己資金で支払うのか、ローンに組み込むのかをはっきりしておきましょう。
金利上昇時のシミュレーションをしていない 変動金利を選ぶ場合、「金利が変わらない」ことを前提とした資金計画は危険です。「+0.5%」「+1.0%」になった場合でも家計が破綻しないか、事前に試算しておきましょう。
4. 住宅ローン控除をフル活用するためのステップ
住宅ローン控除は、年末時点のローン残高に応じて所得税や住民税が控除される非常に有利な制度です。
最大限に活用するための手順を紹介します。
1年目:確定申告を行う 住宅ローンを購入した翌年の2月16日〜3月15日の間に、税務署へ確定申告を行います。登記事項証明書や住宅ローン借入金等年末残高証明書などの必要書類を早めに準備しましょう。
2年目以降:年末調整で手続き 会社員(給与所得者)の場合、2年目以降は勤務先の年末調整で手続きが完了します。
繰り上げ返済とのタイミングを考える 自己資金に余裕ができても、すぐに繰り上げ返済をするのが得策とは限りません。「住宅ローン控除で戻ってくる金額」と「繰り上げ返済で節約できる利息」を比較し、控除期間が終わった後にまとめて返済するのも有効なテクニックです。
まとめ:家族のライフプランに合わせた最適なローン選びを
住宅ローンは、「金利が一番低いから」という理由だけで選ぶのではなく、ご家族の将来のライフプランやリスクに対する考え方に合わせて選ぶことが何より大切です。
金利の動向を注視しつつ、無理のない返済比率を設定する
購入予定の住宅が省エネ基準等の適合物件か確認する
万が一の金利上昇にも対応できるシミュレーションを行っておく
これらを意識するだけで、住宅ローン選びで失敗しにくくなります。
大切なマイホームでご家族が笑顔で暮らせるよう、長期的な視点で納得のいくプランを選びましょう。