こんばんは!
社会派FPのコウダイです。
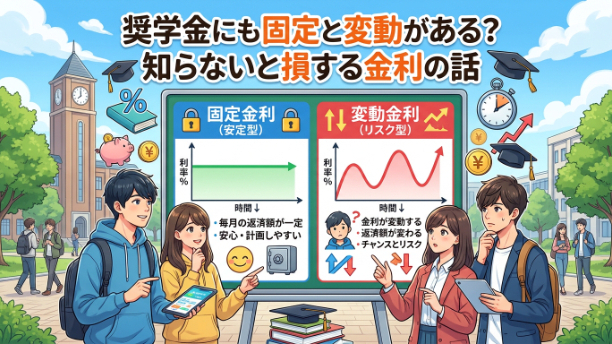
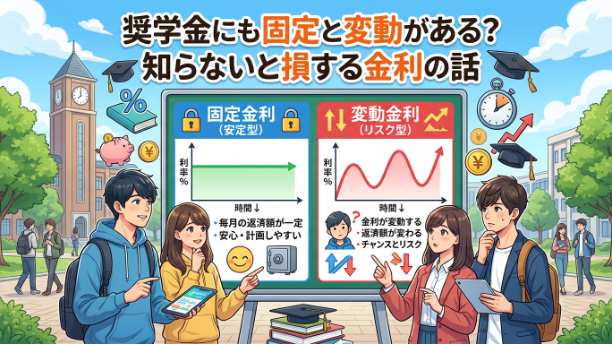
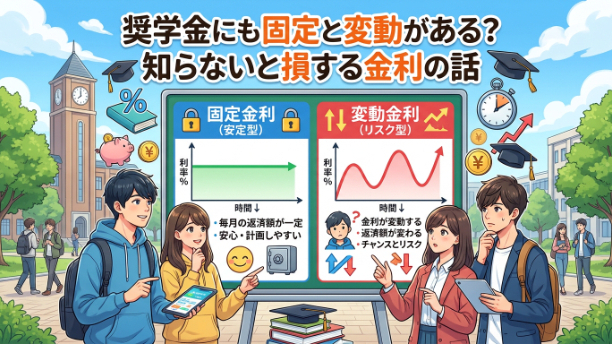
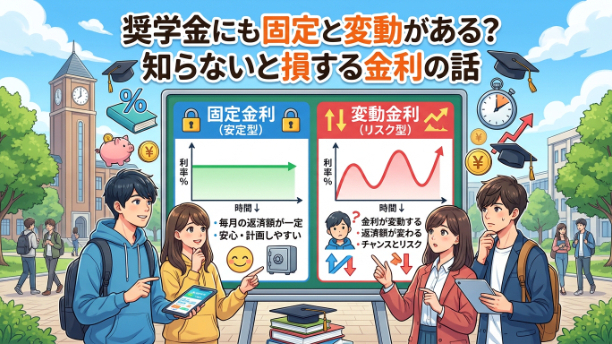
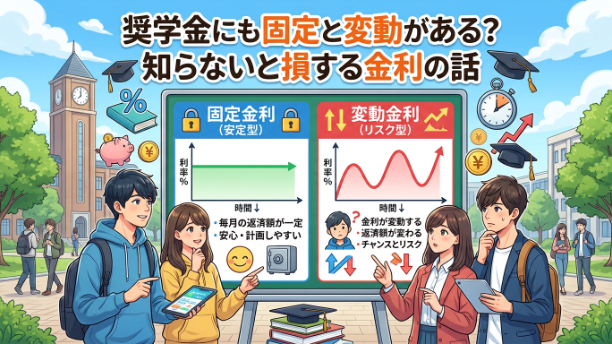
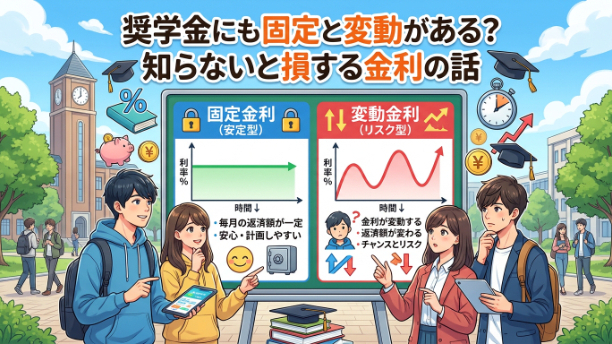
ここまで全6回にわたって、奨学金の「利率固定方式」と「利率見直し方式」について解説してきました。
今回はシリーズ最終回ということで
奨学金を借りる前に、ぜひ知っておいてほしいことをまとめます。
奨学金は、進学をあきらめないための大切な制度です。
ただし、貸与型の奨学金は、卒業後に返還する必要があります。
借りる前に、少しだけ立ち止まって考えてみましょう。
① まずは給付型と貸与型の違いを知る
奨学金には、大きく分けて2つのタイプがあります。
・給付型:原則として返還する必要がない奨学金
・貸与型:卒業後などに返還する必要がある奨学金
さらに、日本学生支援機構(JASSO)の貸与型には、次の2種類があります。
・第一種奨学金:無利子
・第二種奨学金:有利子
第二種奨学金では、今回紹介してきた「利率固定方式」と「利率見直し方式」を選ぶことになります。
まずは、自分が申し込もうとしている奨学金がどのタイプなのかを確認しましょう。
② 借りる金額は必要な分だけにする
奨学金を借りるとき、毎月の金額だけを見て安心してしまうことがあります。
しかし、借りたお金は卒業後に返していかなければなりません。
例えば、毎月5万円を4年間借りた場合、
5万円 × 48か月 = 240万円
となります。
毎月の金額は小さく感じても、4年間積み重なると大きな金額になります。
「借りられる金額」ではなく、「本当に必要な金額」を考えることが大切です。
③ 卒業後の返還まで考えておく
JASSOの奨学金は、貸与が終了した翌月から数えて7か月目に返還が始まります。
例えば、3月に貸与が終了した場合、原則として10月から返還が始まります。
卒業後すぐに生活が安定するとは限りません。
就職先の給料、家賃、食費、スマホ代など、毎月の生活費を考えたうえで、無理のない返還計画を立てておきましょう。
④ 返還が難しくなったときの制度も知っておく
人生には、予想外の出来事が起こることもあります。
病気や失業、収入の減少などで、奨学金の返還が難しくなることもあると思います。
JASSOには、一定の条件を満たした場合に利用できる救済制度があります。
・減額返還制度:毎月の返還額を減らして返還する制度
・返還期限猶予制度:一定期間、返還を待ってもらう制度
ただし、どちらも申し出と審査が必要です。
返還が苦しくなったときは、放置せず、延滞する前にJASSOへ相談することが大切です。
⑤ 奨学金は「借りた後」まで考えて選ぼう
奨学金は、進学するための心強い味方です。
でも、借りることがゴールではありません。
卒業後、自分の生活を守りながら返還していくことまで考える必要があります。
今回のシリーズで紹介した利率固定方式と利率見直し方式にも、それぞれメリットとデメリットがあります。
大切なのは、将来の金利を当てることではありません。
自分がどんなリスクを受け入れられるのか、そして卒業後にどれくらい返還できそうなのかを考えることです。
奨学金は、未来への投資にもなります。
だからこそ、借りる前に仕組みを知り、納得して選んでほしいと思います。
最後まで読んでいただき、ありがとうございました!
お金の知識は、将来の自分を守るための武器になります。
少しずつ、一緒に学んでいきましょう。
ではまた