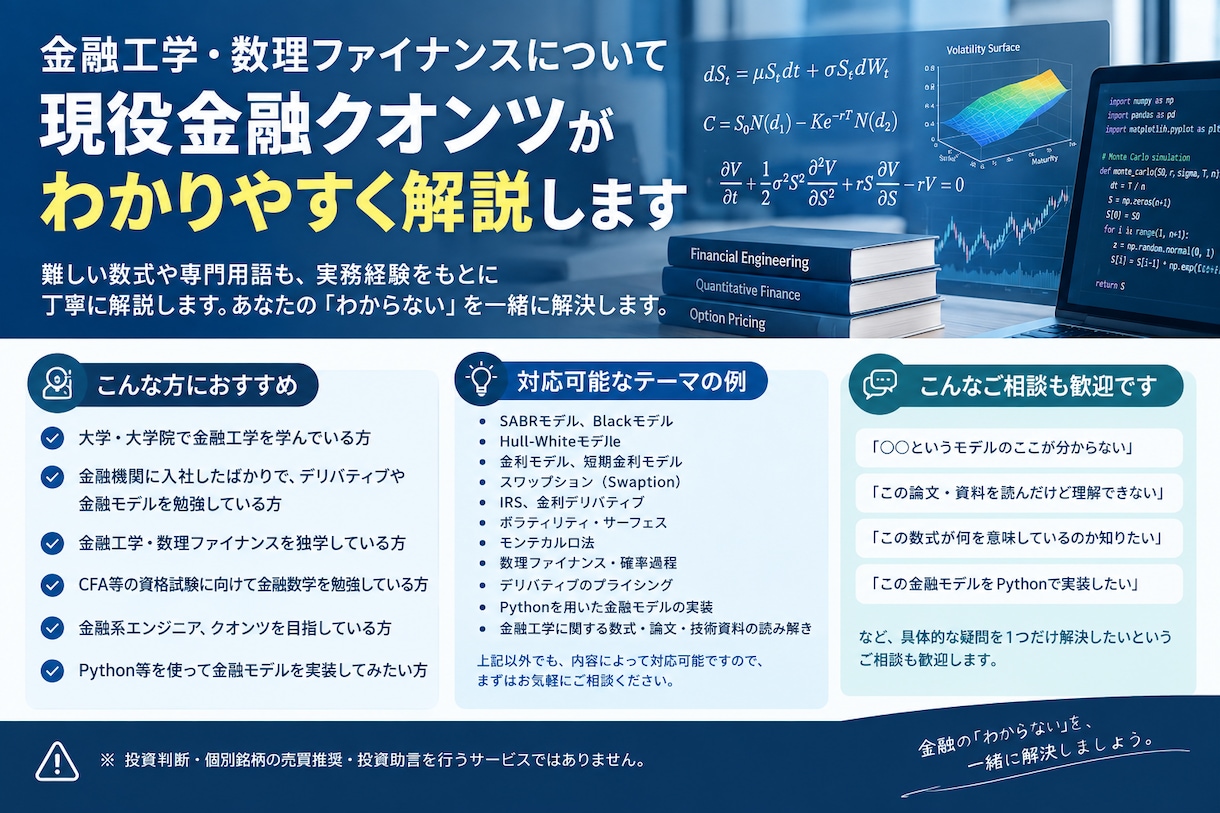
金融工学・数理ファイナンスについて、現役クオンツがわかりやすく解説します
SABRモデル、Hull-Whiteモデル、スワップション、モンテカルロ法など、金融工学・数理ファイナンスに関する疑問や学習をサポートします。
「教科書を読んでも数式の意味が分からない」
「金融工学のモデルを実務的な観点から理解したい」
「Pythonでモデルを実装してみたい」
といった方におすすめです。
【こんな方におすすめ】
・大学・大学院で金融工学を学んでいる方
・デリバティブや金融モデルを勉強している方
・CFA等の資格試験に向けて金融数学を勉強している方
・金融系エンジニア、クオンツを目指している方
・Python等を使って金融モデルを実装してみたい方
【対応可能なテーマの例】
・スワップション(Swaption)
・SABRモデル
・Hull-Whiteモデル
・金利モデル、短期金利モデル
・IRS、金利デリバティブ
・ボラティリティ・サーフェス
・モンテカルロ法
・数理ファイナンス・確率過程
・デリバティブのプライシング
・Pythonを用いた金融モデルの実装
・金融工学に関する数式・論文・技術資料の読み解き
上記以外でも、内容によって対応可能ですので、まずはお気軽にご相談ください。
「○○というモデルのここが分からない」
「この論文・資料を読んだけど理解できない」
「この数式が何を意味しているのか知りたい」
「この金融モデルをPythonで実装したい」
など、具体的な疑問を1つだけ解決したいというご相談も歓迎します。
※投資判断・個別銘柄の売買推奨・投資助言を行うサービスではありません。
購入前に、内容を共有ください。
当方にて対応可能か確認します。