長く住む家を買うということは、それなりのリスクを覚悟しなければ、、、
大げさですが、私はそう思って家づくりを考え、中古マンションを購入しました。
今回は私が中古マンションを購入する際に考えた、
マンションと戸建てそれぞれのリスク、
私がなぜ中古マンションのリスクなら受け入れられると思ったか、
そんな内容をご紹介します。
初めまして!こんにちは!
私は橋梁の設計を6年やっており、
今年に中古マンション×リノベーションをしました。
本記事はStep1
ちなみに、リスク面だけ考えれば賃貸が無難だと思います。
ですがファミリー向けの賃貸が少なかったり、自由度が無かったり。。。
そんな理由で賃貸ではなく購入を考えました。
マンションと戸建てのリスクって?
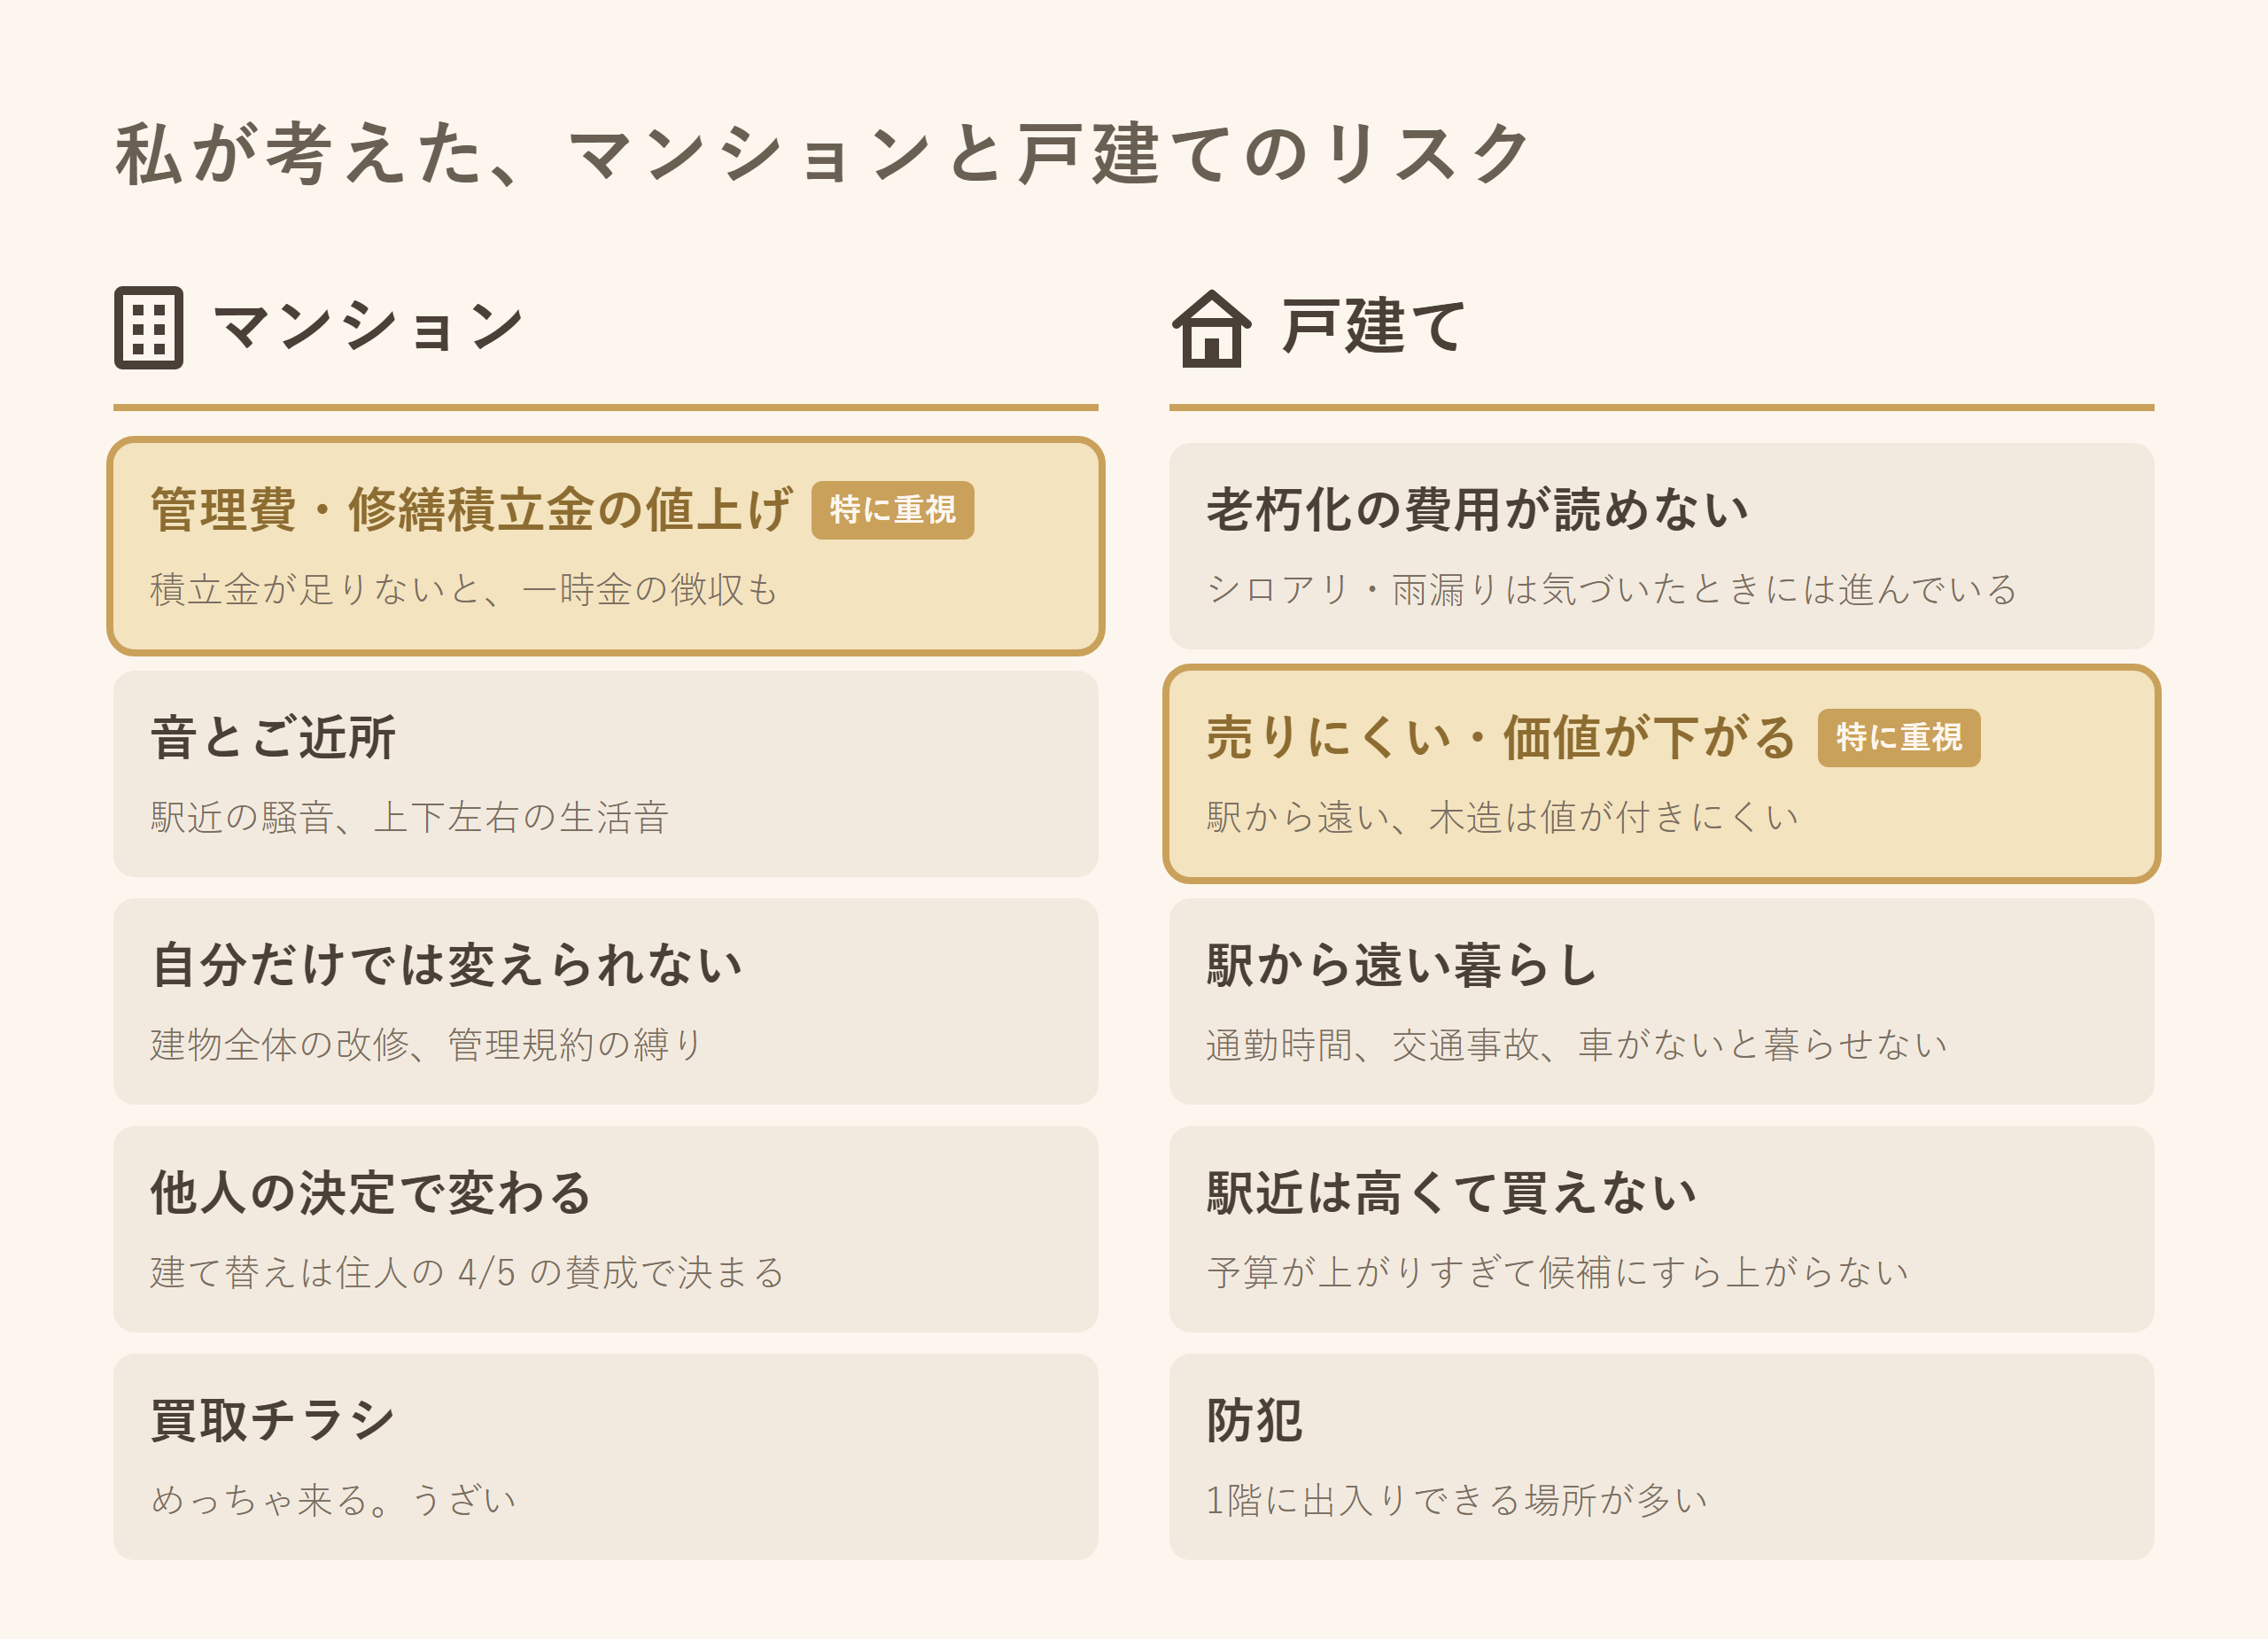
まず、私が考えたリスクはこれ
チラシの感想は今思ったこと。まじで来る。
他には共通しますが、地震水害等の天災、金利上昇、何かしらの理由での引っ越し。等が考えられます。
差はあるけど、今回の焦点ではないのでスルー。
それぞれのリスク
私が特に重要視したリスクは、
マンションだと「管理費・修繕積立金の値上げ」戸建てだと「売りにくい・価値が下がる」
この2点は非常に気にしたので、そこを書いていきます。
マンション:管理費・修繕積立金の値上げ
ニュースになるくらいなんですが、
国の調査では「修繕積立金が計画より足りていないマンションは36.6%」(国土交通省 令和5年度マンション総合調査)もあり、予定通り積立金を徴収できていないマンションも多いようです。
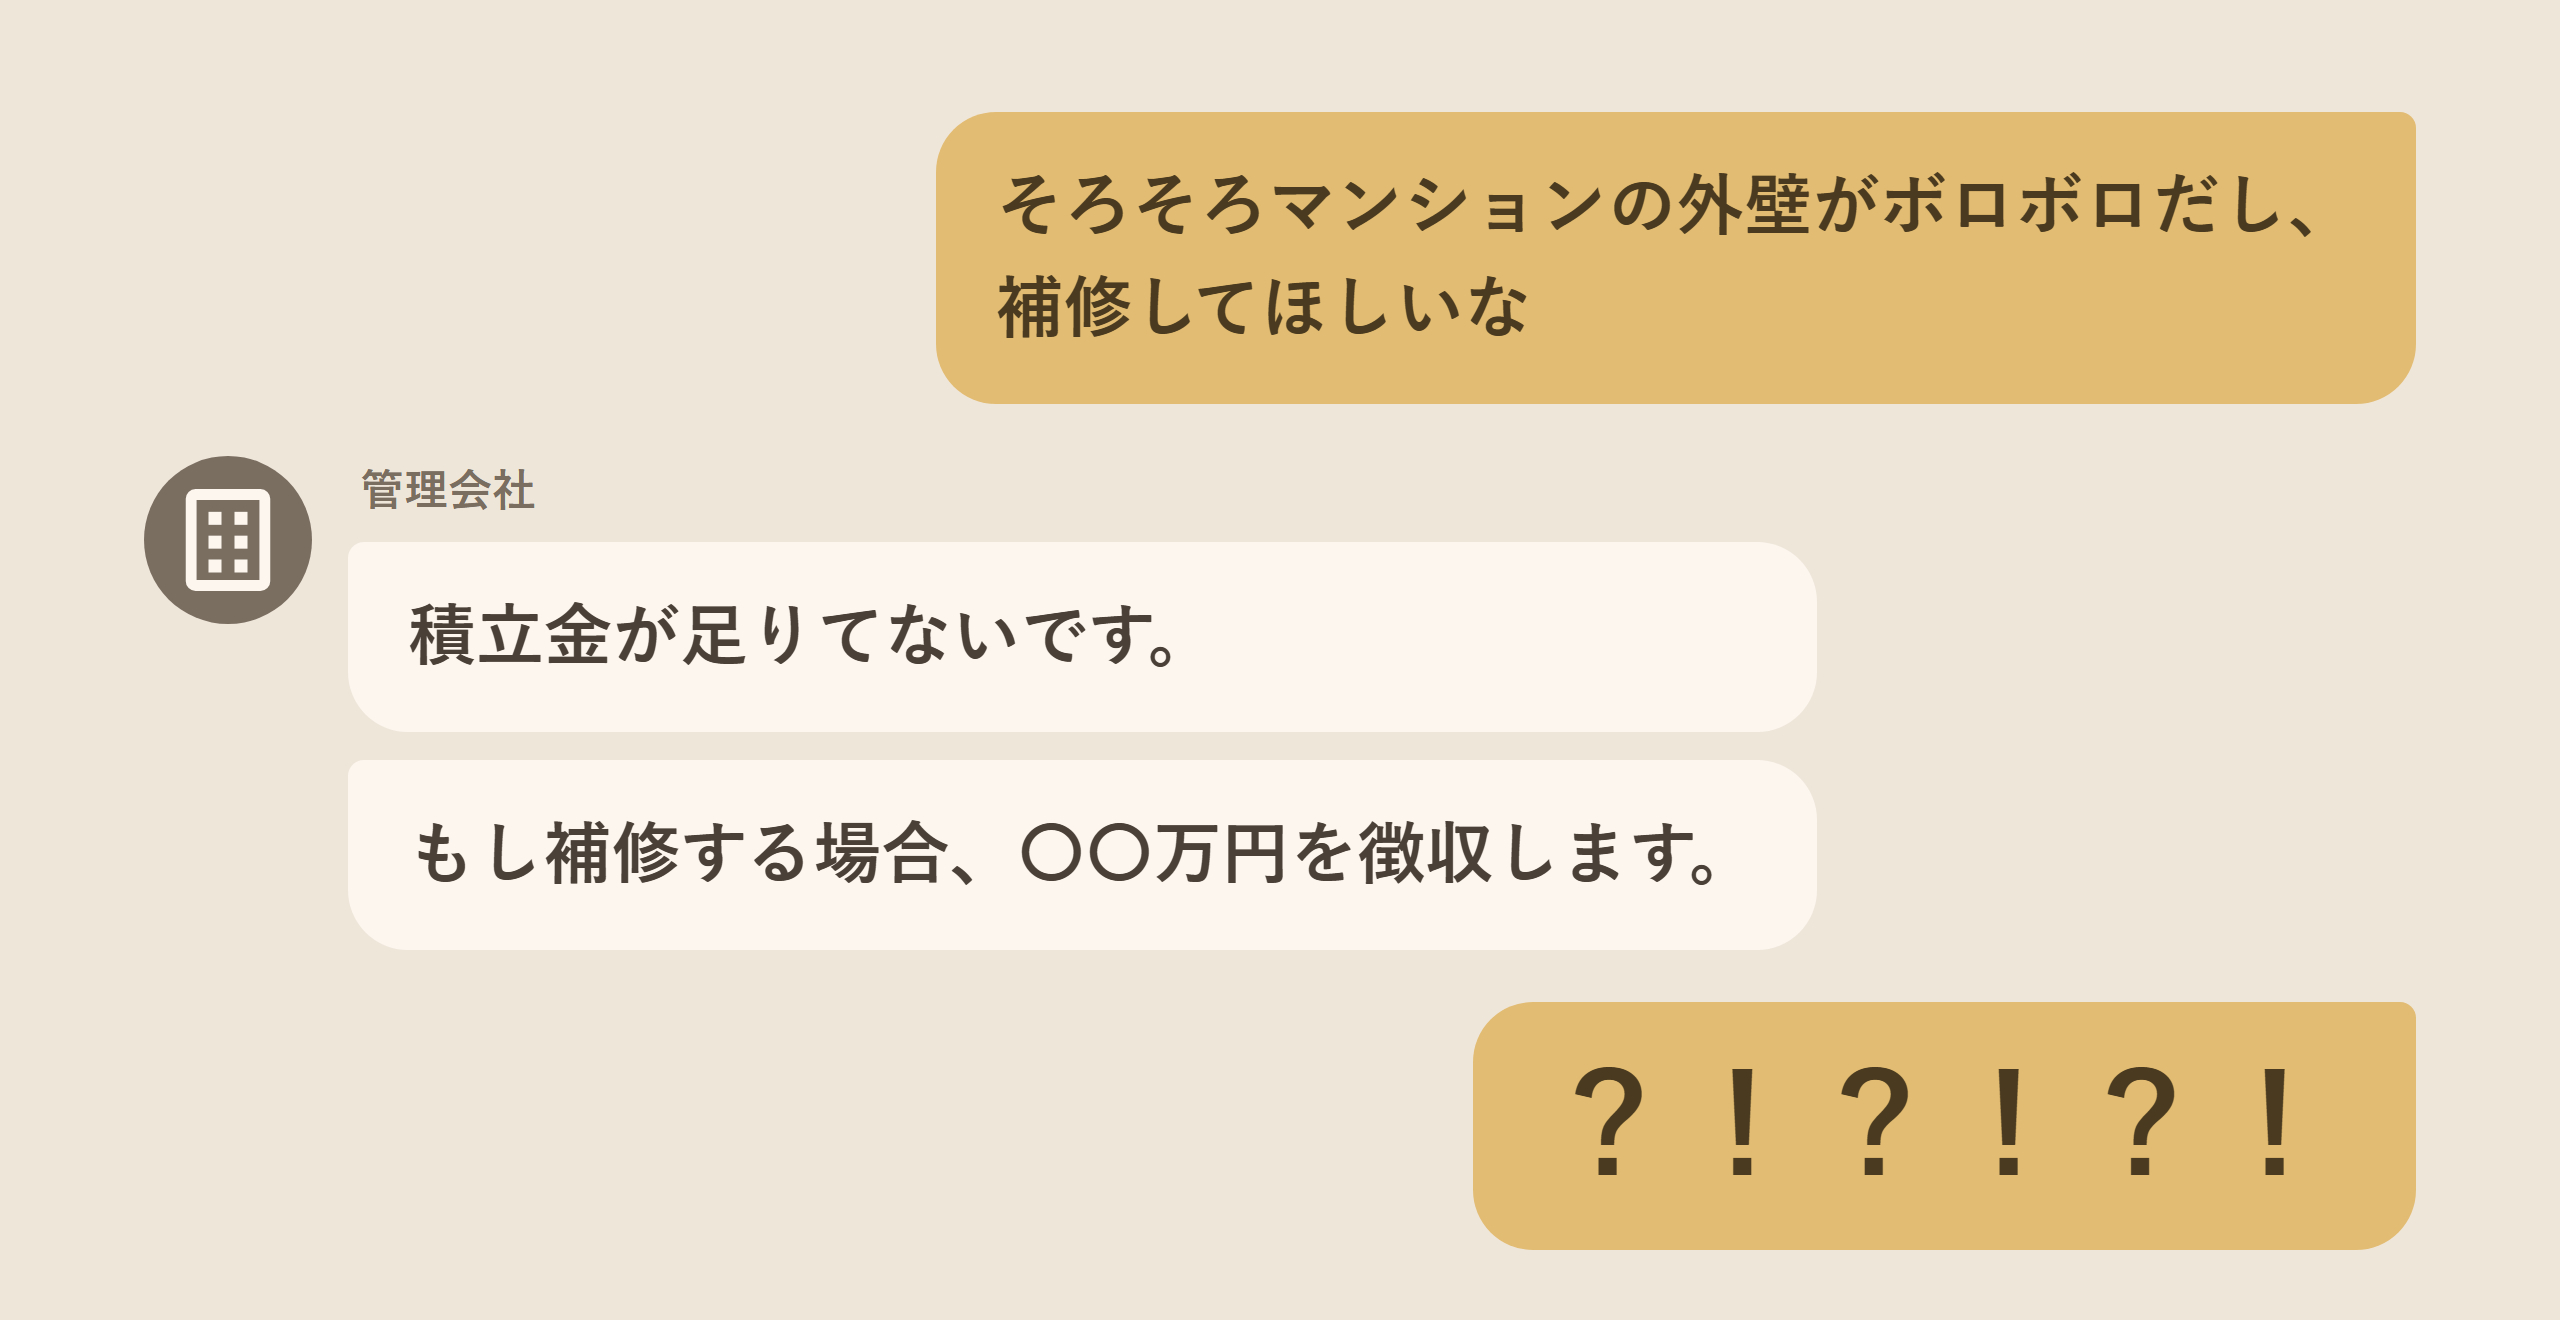
もしそのマンションに住むと、
みたいな可能性がある。かもしれません。
マンションを購入する際に、積立金が予定通り貯まっているか、予定通りの補修がされているか、等は確認することが出来ます。
ただ、今は予定通りでも、未来は分かりません。
なので、ここは明確なリスクだと判断しました。
戸建て:売りにくい・価値が下がる
もしかしたらこの家売るかもしれない。
あまり考えたくないかもですが、実際手放す人も少なくありません。
最近5年間に引っ越した世帯のうち、約2割は持ち家からの住み替えです(国土交通省 令和5年住生活総合調査)。
家を売るとき、値段が決まる要因は大きく2つ。「立地」と「スペック」です。
まず立地。
戸建て建てれて駅近であれば問題ないかもしれませんが、
私は金額上がりすぎて、候補にすら上がりませんでした(上「げ」れませんでした。。。)
駅から離れたところに家を構える。つまり価値が低いということ。
次にスペックです。ここでのスペックは築年数と構造。
築年数は考えてもしゃーないので無視しますが、構造は基本木造です。
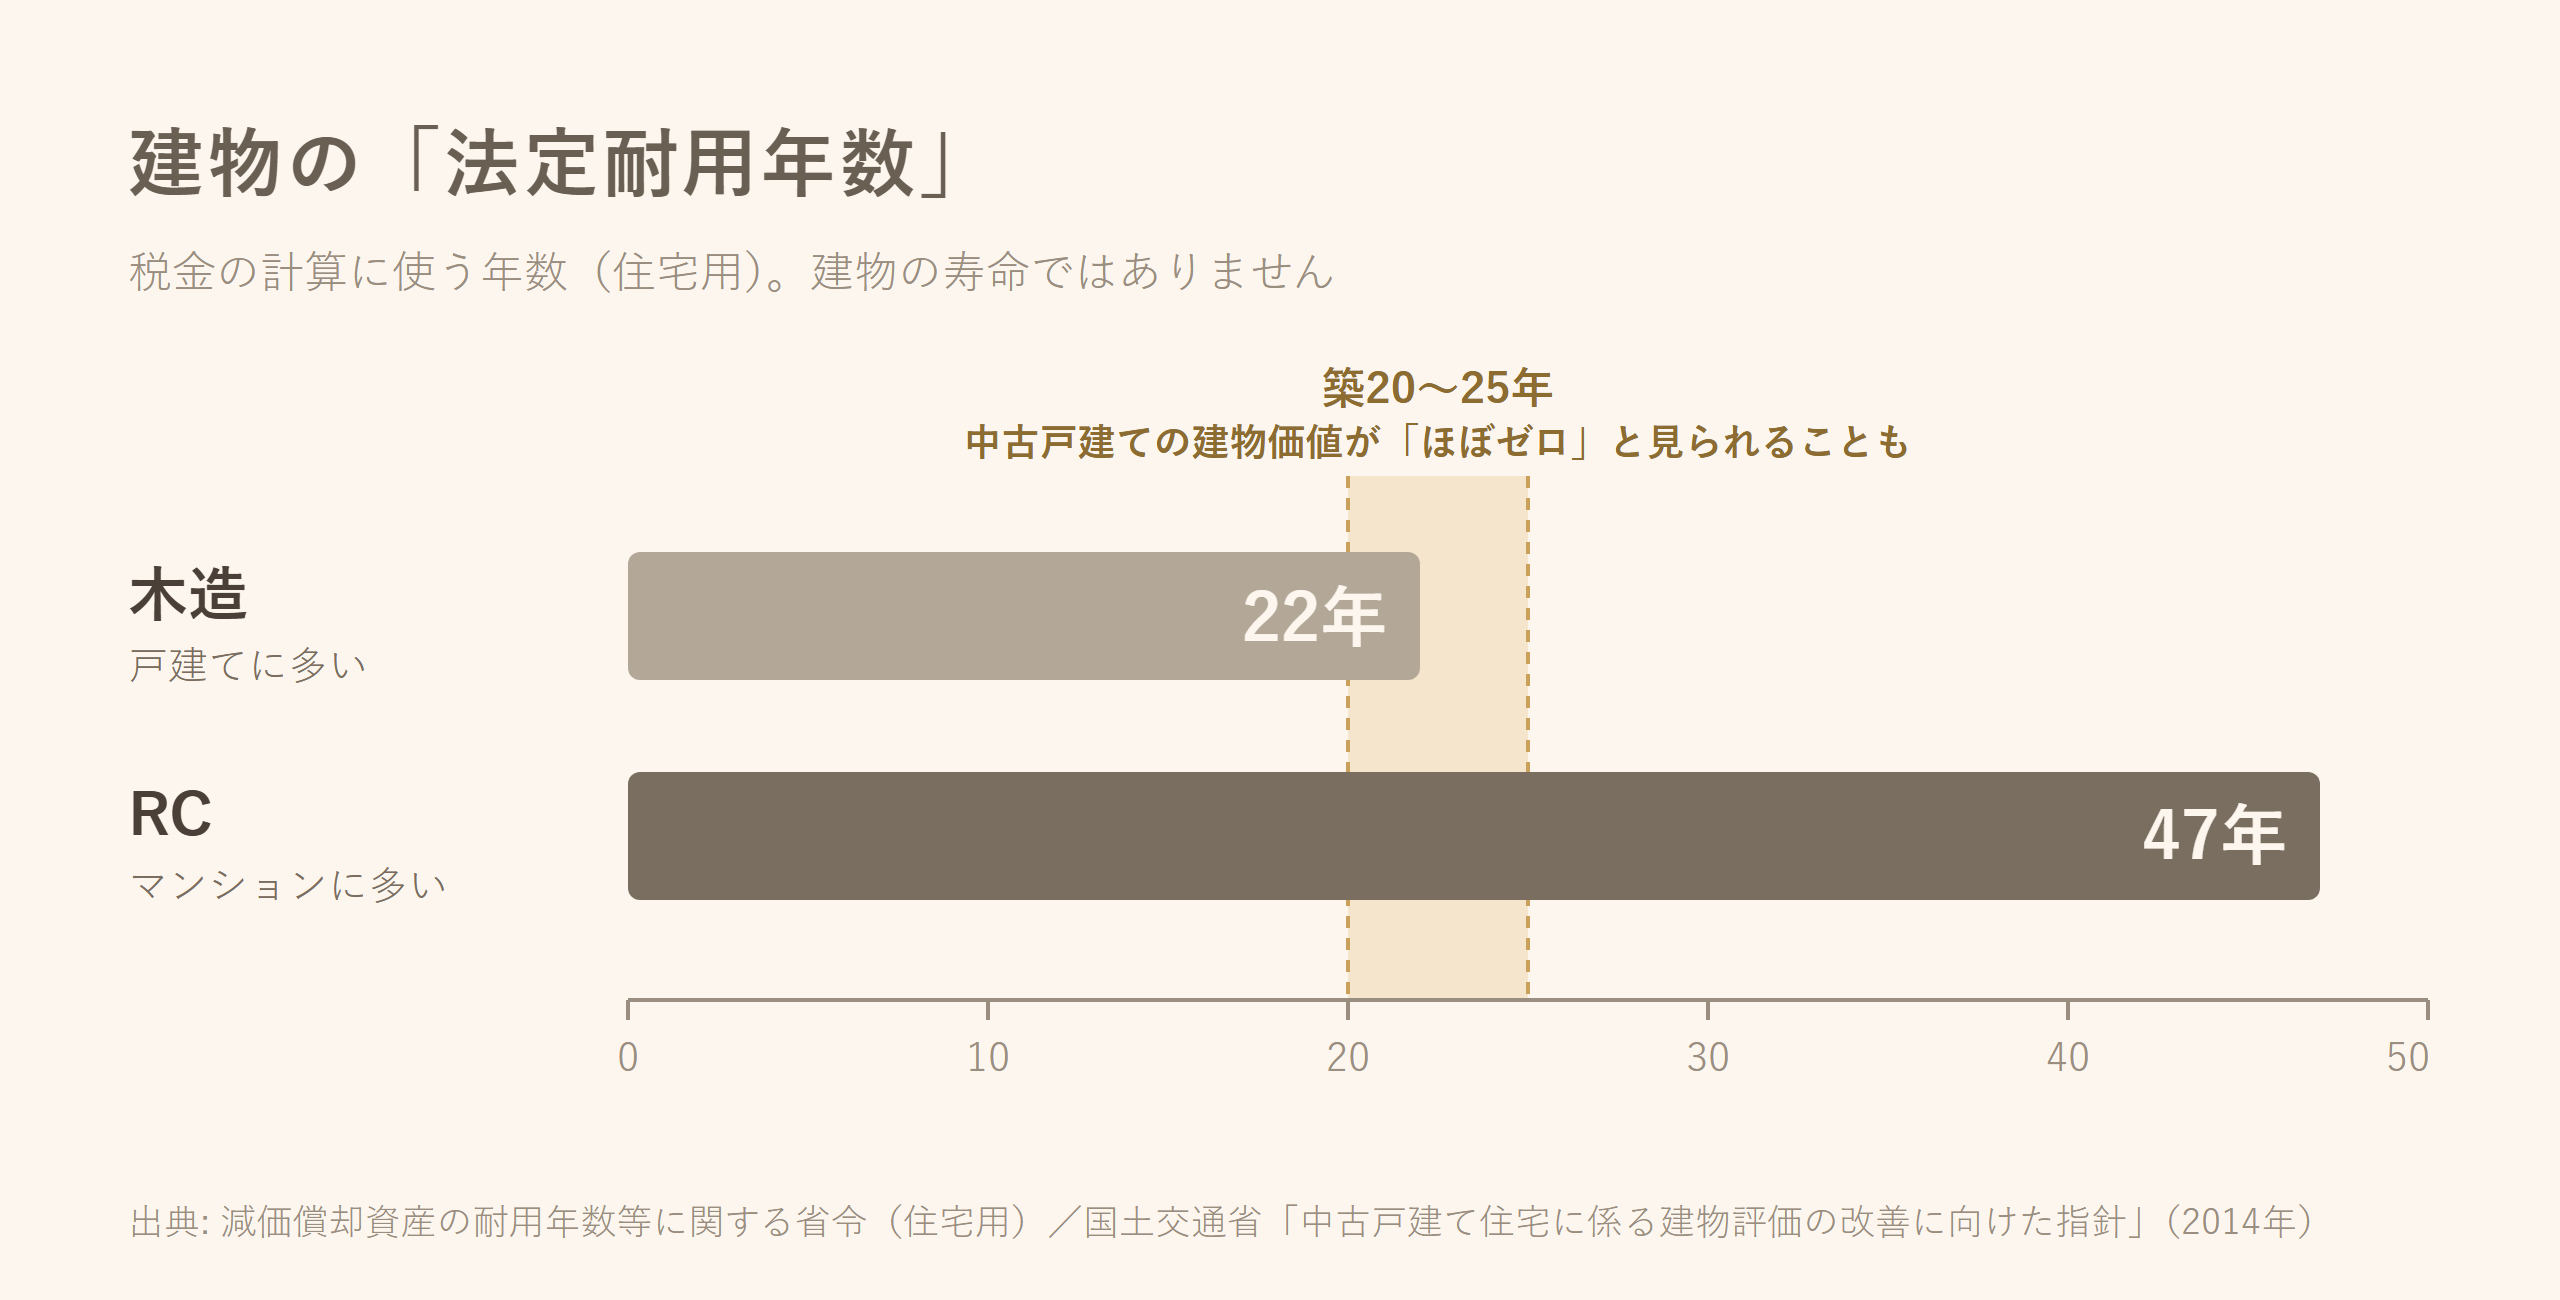
税金の計算に使う「法定耐用年数」は、この図のとおり。
ここでも木造戸建ての価値が低いのかぁと私は思ってしまいました。
じゃあどうせぇっちゅうねん
家を買うと決めたのなら、リスクは襲い掛かってきます。
じゃあ私は、どのリスクなら受け入れられるか。を意識しました。
物価高で家計が苦しくなるかもな。。。
いつか家を売る必要に迫られるかもしれないな。。。
等と一瞬嘆きましたが、
「家売るときにローンが返せないくらい安かったらさすがにあかんだろ」と思いました。
逆に管理費・修繕積立金が値上がりしたとき、これは昇給をあてにするか、副業するかで乗り切れる自信がありました。
月々の支払なので、一気にどーん!より耐えられる気がしてました。
だから私は、将来の売りにくさより、毎月の値上げを選びました。
もちろんこれは私の場合です。
もし皆さんが買うときは、リスクも意識して、どんなリスクなら受け入れられるか、考えてみてください。
打ち合わせが始まったら、見積書と間取り案を見せてください。
下のサービスで、見積書・間取り案への添削をしています。買う前にメッセージで聞くだけでもOKです。
元施主の視点で、橋の設計のプロとして、伴走させてください。