【3部作・第2部 第2章】
なぜライフプランニングを行うべきなのか?
〜夢の優先順位とタイムライン(他者依存の破綻)編〜
こんにちは、FP1級の星です。
「なぜライフプランニングを行うべきなのか?」をお伝えする連載企画。
【第2部:将来実現させたいものの整理編】の第1章では、あなたの「ありたい姿」を「心の状態」「身分の状態」「金銭の状態」という3つの視点で具体化する重要性についてお話ししました。
ゴール(目的地)が見えてきたら、次に行うべきは「それらを時間軸の年表(タイムライン)へ落とし込み、優先順位を決める作業」です。
今回は、描いた夢を現実のスケジュールへ変換する具体的なステップと、計画を立てる上で絶対にやってはいけない「最大の罠」について解説します。
第1章:夢を年表(タイムライン)に落とし込む3つのステップ
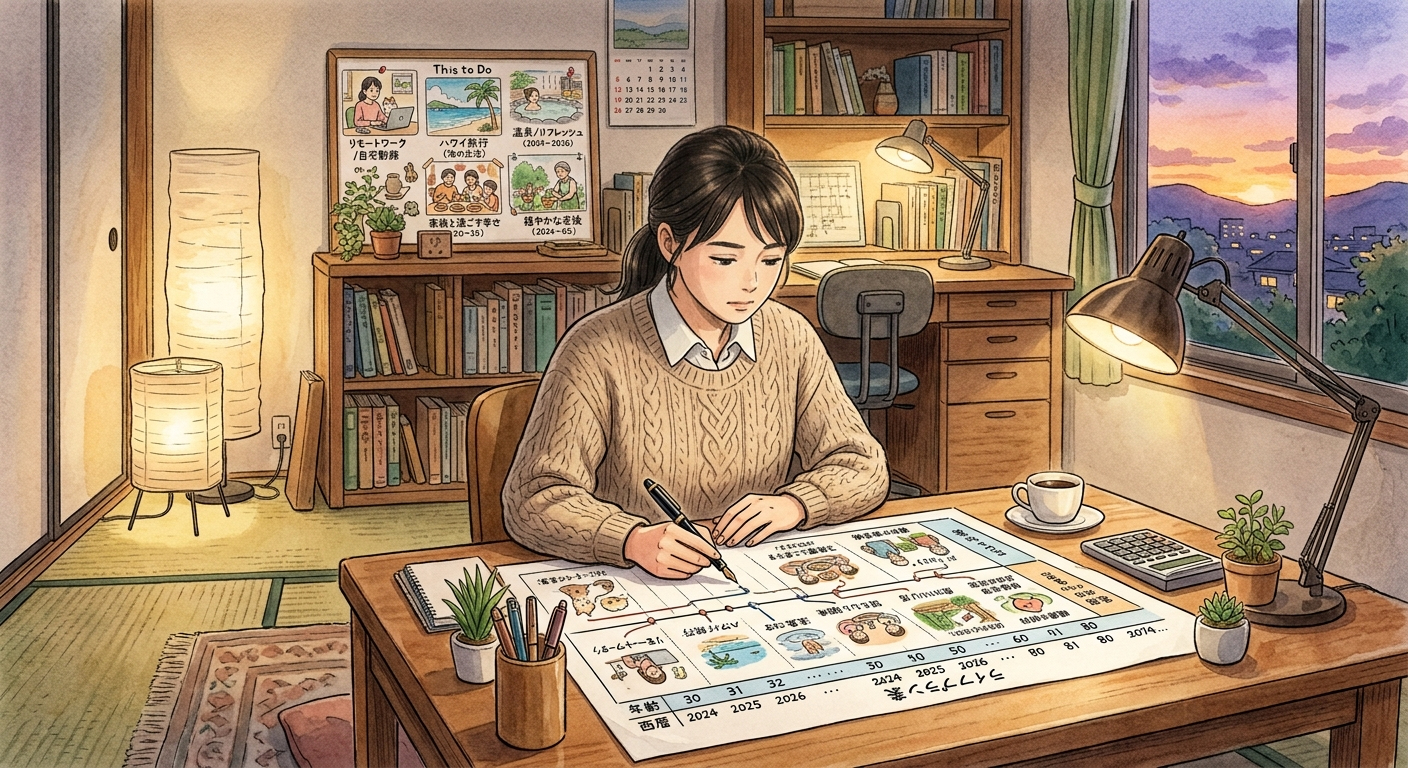
頭の中にある「やりたいこと」「叶えたい状態」をそのままにしておいても、人生は一歩も前に進みません。それらを横軸に「年齢・西暦」をとった1枚の年表(ライフプラン表)に並べていきます。
<挿絵はイメージです>
手順は大きく分けて以下の3ステップです。
●絶対に避けられない「決定事項」を書き込む
自分や家族の年齢、子どもの入学・進学・卒業、住宅ローンの完済時期、親の定年や介護想定など、時期が動かせない「決定されたイベント」を年表に配置します。
●理想のイベント(希望)を時期に当てはめる
マイホームの購入、転職・独立、家族旅行、車の買い替え、老後のセカンドライフなど、第1章で定めた「ありたい姿」を具体的な何歳・何年目のタイミングへ割り振ります。
●「優先順位」をつけて整理する
年表に並べると、特定の時期(例:子どもの大学入学と住宅ローン頭金支払いが重なる時期など)にお金や時間の負担が集中することが一目で分かります。ここで「どれが絶対譲れない目標で、どれが時期をずらせる(あるいは諦められる)目標か」の優先順位を厳しく精査します。
第2章:計画を崩壊させる「他者依存(他力本願)」の罠
年表に落とし込む際、FP1級としての私が最も厳しくチェックするポイントがあります。
それは、その計画の中に「他者依存(他力本願)」の要素が入っていないかという点です。
結論から申し上げます。自分以外の「他人の意思・労働力・資産」に依存した計画は、ライフプランニングに組み込むことはできません。組み込んだ瞬間から、その計画は破綻することが目に見えているからです。
ご相談の現場で実際に目にする「他者依存」の恐ろしい典型例をご紹介します。
【危険例1】
「高収入の相手と結婚して専業主婦になるから、今の仕事はやめる予定」
結婚や相手の収入は、自分一人のコントロール下にはありません。「理想の高収入なパートナーが現れて、自分を養ってくれるはずだ」という前提で立てたライフプランは、計画ではなくただの「他力本願な賭け」です。相手のキャリア転換や収入ダウン、離婚リスクに一切耐えられず、一瞬で破綻します。
【危険例2】
「夫婦共働きをするが、家事は妻の仕事だから自分(夫)は一切しない」
共働きでダブルインカムを得る前提を組み込みながら、「家事や育児の負担はパートナーに一方的に押し付ける」という計画も同様です。パートナーの肉体的・精神的な限界や感情を無視した自己都合の計画は、家庭内不和やパートナーの離脱(離婚・離職)を引き起こし、結果として家計全体の崩壊を招きます。
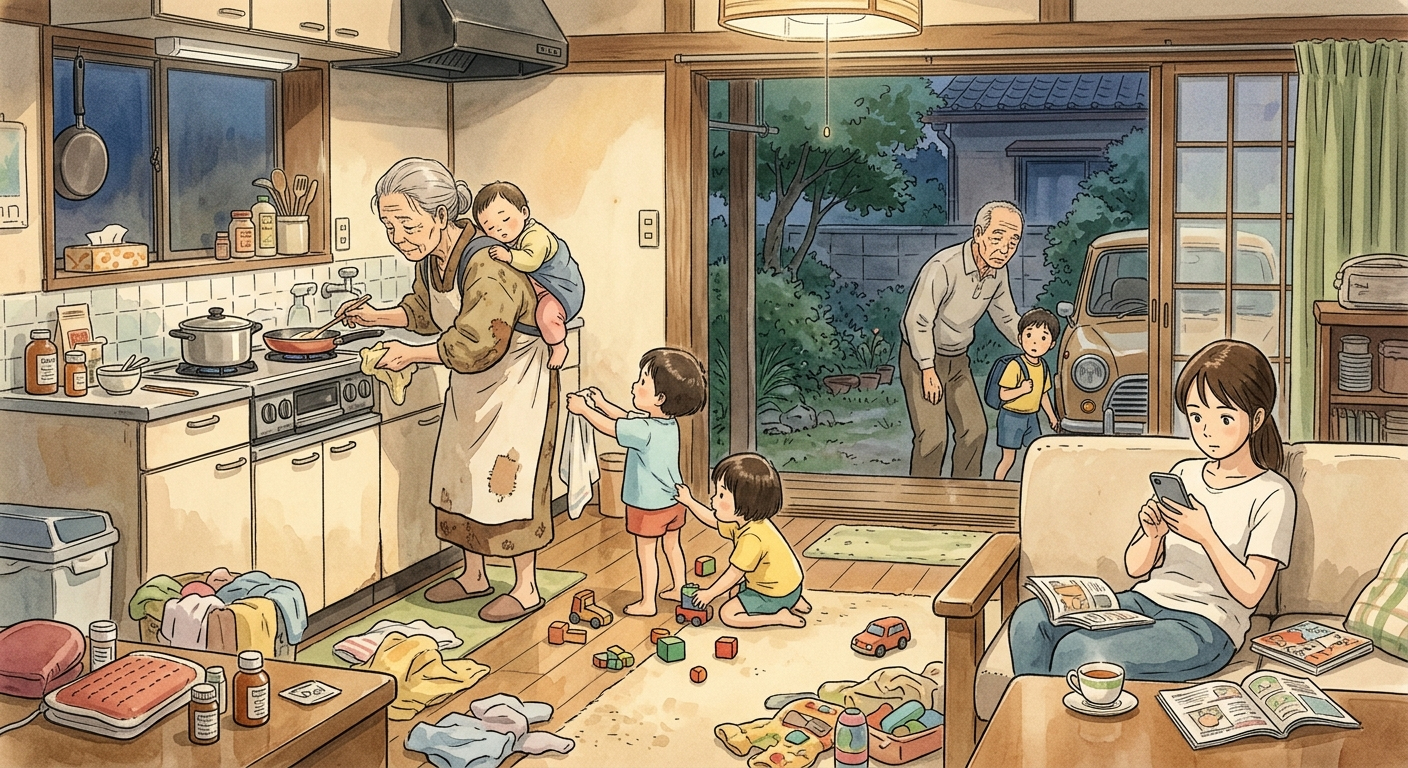
【危険例3】「実家に住み、親に子供・家事・送迎まで依存。親の介護は弟に押し付ける」
結婚後3人の子供を出産し、親の家に同居。家賃は払わず、家事の半分や子供の世話、移動の運転まで高齢の親にやってもらい、自分は専業主婦。「将来親が老いて介護が必要になったら長男である弟にすべて押し付ければいい」と考え、これまで浮いたお金を前提にライフプランを立てたいというご相談がありました。
親の体力低下や死、親族トラブルや弟側からの拒絶が起きた瞬間、生活の全基盤が一気に崩壊する極めて危険な構図です。
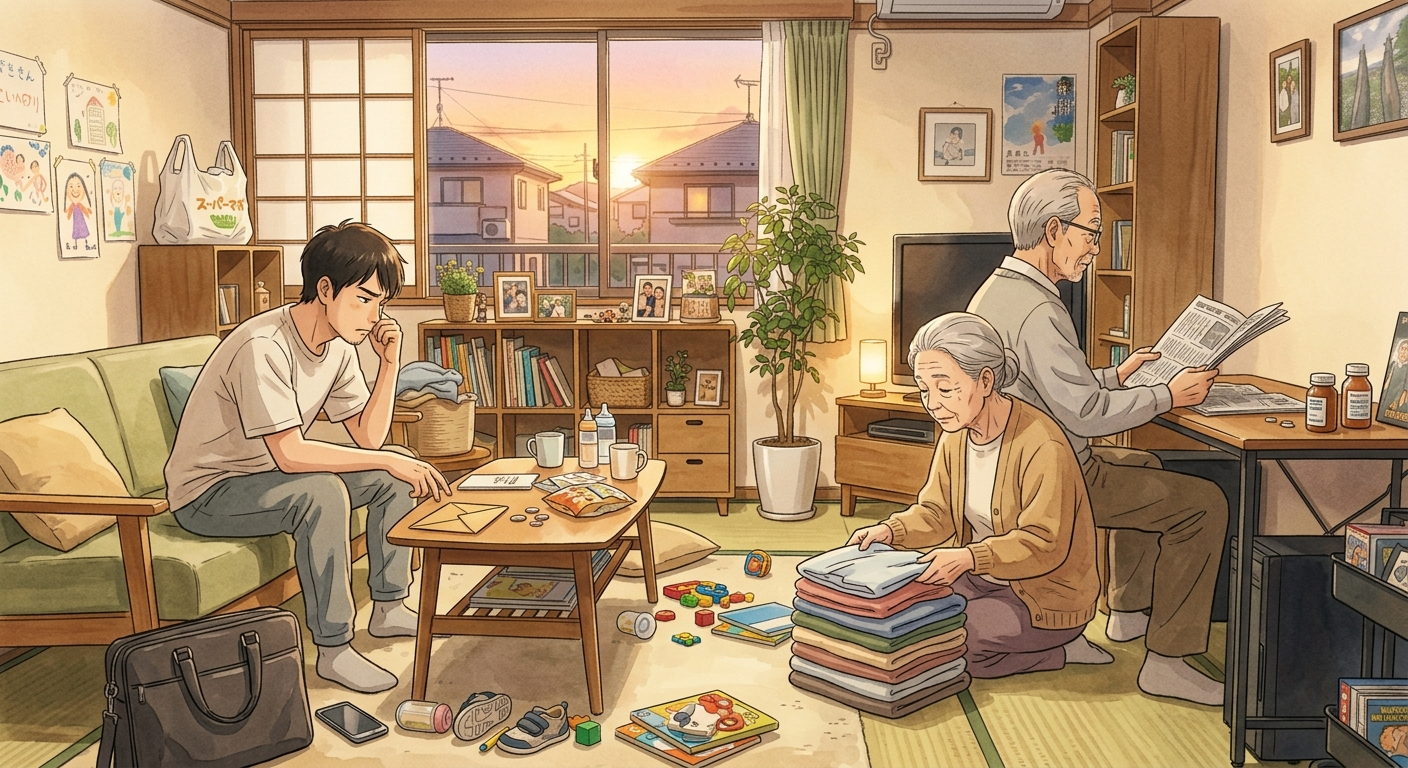
【危険例4】「一度就職に失敗したから、実家に月1万円だけ入れてこの生活を維持したい」
大学卒業後に一度フルタイムで働くも挫折し、実家に戻ってパート勤務。毎月1万円だけ親に入れ、住居費や光熱費、食費など生活のほぼすべてを親に頼って暮らしている。「このままずっとこの生活を維持したい」というケースです。
親が健康で収入・年金がある間は維持できるように見えても、親の定年、病気、介護、死亡によって必然的に破綻します。親の人生の「残り時間」から目を背けた、持続可能性ゼロの計画です。
第3章:「自己実現」だからこそ計画は生きる
ライフプランニングとは、他人に自分の人生を好転させてもらうためのものでも、親や配偶者を使い潰すためのものでもありません。自分自身の行動と意思によって切り拓く「自己実現」の設計図です。
●「誰かがどうにかしてくれる」ではなく、「自分自身がどんな価値や収入を生み出せるか」
●「相手に負担させる」ではなく、「お互いが持続可能な形でどう役割を分担するか」
自分の足で立ち、自分の力でコントロールできる変数(自分の努力、支出の抑え方、自分のキャリア)を中心に組み立ててこそ、初めてどんな変化にも耐えられる「しなやかで強いライフプラン」が完成します。
親や配偶者、兄弟への過度な依存を捨て、「自分の力で達成する目標」として年表に刻むこと。これこそが、計画を絵に描いた餅で終わらせないための絶対原則なのです。
教訓と希望:優先順位がつけば、今やるべき「今日の一歩」が決まる
やりたいことに優先順位をつけ、他者依存を排除したタイムラインが完成すると、あなたの目の前には「今日から何をすべきか」というクリアな優先課題が浮かび上がってきます。
●5年後のマイホームのために、今月からいくら積立を始めるべきか。
●親に頼らず自立するために、今どんな資格やスキル、働き方を選択すべきか。
時間軸に落とし込む作業は、未来の夢を「今日の行動」へ引き戻す作業でもあります。
誰かに依存する人生から抜け出し、自分自身のハンドルを自分で握り直すこと。そこから、あなたの思い通りの未来が確実に動き出します。
結び:
<自分主体の「本物のスケジュール」を作ろう>
ライフプランニングの年表は、他人に人生を委ねるためのものではなく、あなた自身が自分の人生の主人公として歩むためのガイドマップです。
今回は【3部作・第2部:将来実現させたいものの整理編】の第2章として、優先順位とタイムラインの作成、そして他者依存の危険性についてお話ししました。
次回(第2部 第3章)は、第2部の締めくくりとして「定めた夢や希望を、具体的な『必要資金額』と『キャッシュフロー(資金推移)』に翻訳する最終ステップ」について掘り下げていきます。
他人に期待するのをやめ、自分自身の力で叶えたい本当の夢を、1枚の年表に描いてみませんか。
-----------------------
ここでブログはおしまいです。
「自分の夢や目標を、具体的な年表(タイムライン)に落とし込んでみたい」
「自分の立てた目標の中に、無理や他者依存の罠が潜んでいないかプロに判定してほしい」
「自分主体の、地に足のついた実現可能なライフプランをFP1級と一緒に作りたい」
そう思われた方は、ぜひご都合に合わせた方法でお気軽にご相談ください。
元金融機関・企業経理の経験を持ち、数々のライフプラン作成に乗ってきたFP1級の私星が、あなたの想いや将来の希望を親身にお伺いし、他力本願ではない「確実に実現へ導く本物の設計図」を共に作り上げます。
確かな未来を築く第一歩として、お声がけをお待ちしておりますね。
👇 簡単なお電話での現状整理やご相談はこちらへ
(こちらでも「良い将来へつなげるための現状整理のお話」をしております)
👇 じっくりビデオチャットで取り組む【FP1級】人生のお金・家計整理・ライフプラン作成はこちら