【3部作・第2部 第3章】
なぜライフプランニングを行うべきなのか?
〜夢を「数値(キャッシュフロー)」に翻訳する編〜
こんにちは、FP1級の星です。
「なぜライフプランニングを行うべきなのか?」をお伝えする連載企画。
【第2部:将来実現させたいものの整理編】では、ありたい姿(心・身分・お金)を描き、年表(タイムライン)に落とし込むステップをお話ししてきました。
第2部の締めくくりとなる第3章のテーマは、描いた夢や希望を「具体的な必要資金額」と「キャッシュフロー(資金推移)」という厳密な数字に翻訳する最終ステップです。
夢を単なる「絵に描いた餅」で終わらせないためには、ここでの試算に「プロレベルの精度」が求められます。
第1章:
「何になりたいか」から始まる、緻密な費用見積もり
「やりたいこと」を目標にする際、多くの方は費用をどんぶり勘定で見積もってしまいがちです。
しかし、本物のライフプランニングでは、「自分が何になりたいのか(どんな暮らしをしたいのか)」を出発点として、そこに至る行動・期間・コストを細かく分解していきます。
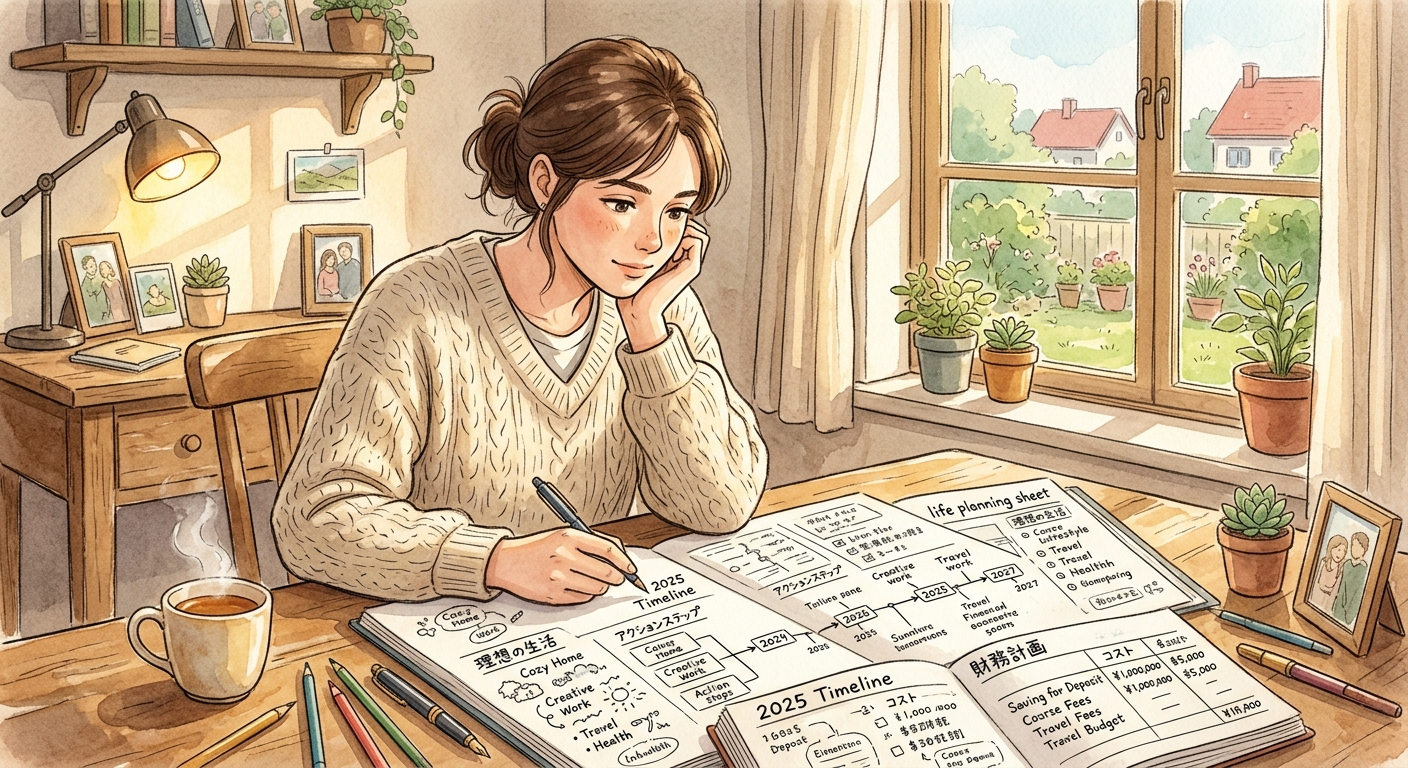
●目的:5年後に独立して自分のサロンを開業したい
●行動と期間:今後3年間でスクールに通いながら夜間に実務経験を積み、残りの2年で店舗選定と準備を行う
●必要資金の見積もり:スクール受講料500,000円、設備資金3,000,000円、当初半年分の運転資金2,000,000円……合計5,500,000円
このように、「いつ、どんな行動を、どれくらいの期間行い、それにいくら必要なのか」を一つひとつリアルな数字に置き換えていく作業が不可欠です。
さらに、年齢に伴うライフイベントの費用もタイムラインに正確に組み込む必要があります。
<例>
●子どもの進学とマイホーム:子どもが小学校に入学するタイミングでマイホームを購入する場合、それ以降は家賃ではなく「住宅ローン返済」と「固定資産税」が毎月・毎年の固定支出として組み込まれます。
●将来の隠れた支出:子どもの教育費のピーク(高校・大学)はもちろんのこと、10〜15年周期で訪れる「車の買い替え費用」や「住宅の外壁・屋根・設備の修繕計画費」など、忘れがちな大型支出も先回りして計上します。
これら支出の波を把握した上で、「毎月いくら貯蓄に回し、いくらをNISAなどで投資運用に回すのか」という明確な資産運用計画を走らせるのです。
第2章:
計画を破綻させる「双六(すごろく)型」の収入予測
支出の精緻化と同じくらい重要なのが、「将来の収入計画を甘く見積もらないこと」です。
ライフプランのご相談で最もよく見かける失敗例が、将来のキャリアや昇給を「すごろく」のように考えてしまうケースです。
【危険な「双六型」計画の例】
●「2030年に課長に昇進して昇給」
●「2035年に部長に昇格して昇給」
●「この時点で年収1,200万円に達しているはずだから、これに合わせてマイホームと教育費の計画を立てよう」
将来に対して前向きな姿勢を持つこと自体は素晴らしいことです。しかし、会社の役職ポストには限りがあり、病気や景気動向、組織再編などのリスクも常に存在します。
一握りのトップエリートしか到達できない「最上のシナリオ」を前提にして支出計画を組んでしまうと、万が一昇進が遅れたり横ばいになった瞬間に、家計全体が即座に破綻してしまいます。
FP1級としての私が提案する鉄則は、「自分の勤め先における『中の上』くらいの人材をモデルにして収入計画を立てる」ことです。
現実的、あるいは少し控えめな収入予測で試算しても家計が回るような「余裕を持たせた設計」にしておけば、万が一の際にも破綻せず、想定以上に昇進できた場合は純粋な「プラスの余力」として手元に残すことができます。
第3章:
「甘い見積もり」は一瞬で現実の壁に押し潰される
資金計画やキャッシュフロー表(将来の資産残高の推移グラフ)を作成する際、数万円の誤差や数年のズレを軽視してはいけません。
「まあ、これくらいなんとかなるだろう」という甘い見積もりは、5年後・10年後の未来で「預金残高がマイナスに落ち込む(資金ショート)」という致命的な結果となって表れます。
●物価上昇(インフレ)による生活費の底上げ
●社会保険料や税負担の増加
●住宅ローンの金利上昇リスク
これら現代社会の変動要素までを加味し、数式と数値で徹底的に検証して初めて、「この計画ならどんな波が来ても乗り越えられる」という確信(安心感)が生まれるのです。
教訓と希望:
<数字に落とし込むからこそ、未来はコントロールできる>
支出や収入の厳しい現実に踏み込み、細かな計算を重ねていく作業は、時に骨が折れるものかもしれません。
しかし、希望はここにあります。
「なんとなくの不安」を「正確な数字」に翻訳した瞬間、漠然とした恐怖は消え去り、対処可能な「課題」へと変わります。
「教育費と住宅ローンが重なる50歳時点で資産が厳しくなる」と事前に数値で分かっていれば、今から毎月3万円の積立額を増やすことで回避できます。
「今の会社での昇給だけでは足りない」と分かれば、早い段階で副業や資格取得によるキャリアアップへと舵を切ることができます。
数字はあなたを追い詰めるためのものではなく、あなたの夢を確実に現実のものにするための「最高のナビゲーター」なのです。
結び:
第2部(将来実現させたいものの整理編)のまとめと次回予告
これで【3部作・第2部:将来実現させたいものの整理編】は完了です。
・心・身分・お金のありたい姿(ゴール)を具体化し(第1章)
・他者依存を排除した年表(タイムライン)に落とし込み(第2章)
・現実的な収入モデルと精緻な費用見積もりでキャッシュフロー化する(第3章)
これで、あなたの「現在地」と「目指すべきゴールへの確かなルート」が整いました。
次回からはいよいよ最終章、【3部作・第3部:計画修正しながら実現に近づけていく編】へと入っていきます。
どれほど精密に立てた計画であっても、人生には予期せぬ変化やトラブルが付きものです。一度作ったライフプランをどのようにメンテナンスし、時代の波に合わせて修正しながら夢を現実にしていくのか。その「実践と運用の術」について解説いたします。
あなたの頭の中にある大切な夢を、一度正確な数字とグラフの形に翻訳してみませんか。
----------------------------
ここでブログはおしまいです。
「自分の将来の夢や目標を、正確なキャッシュフロー表(資金推移)としてプロに試算してほしい」
「住宅ローン・教育費・老後資金が重なる時期のリアルな資金ショートリスクをチェックしたい」
「甘い見積もりのない、甘やかさない『本物のライフプラン表』をFP1級と一緒に作りたい」
そう思われた方は、ぜひご都合に合わせた方法でお気軽にご相談ください。
元金融機関・企業経理の経験を持ち、数々のライフプランシミュレーションを行ってきたFP1級の私星が、あなたの現状と希望を客観的なデータ・数値に翻訳し、一生涯安心できるオーダーメイドの資金計画構築をサポートいたします。
確かな未来を築く第一歩として、お声がけをお待ちしておりますね。
👇 簡単なお電話での現状整理やご相談はこちらへ
(こちらでも「良い将来へつなげるための現状整理のお話」をしております)
👇 じっくりチャットで取り組む【FP1級】人生のお金・家計整理・ライフプラン作成はこちら