【3部作・第1部 第3章】
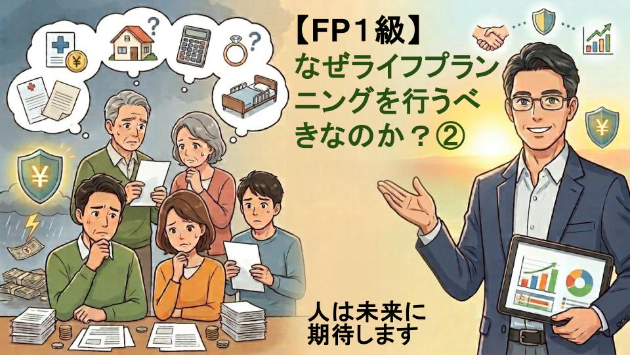
なぜライフプランニングを行うべきなのか?
〜現状の整理(家計・資産の現在地)編〜
こんにちは、FP1級の星です。
「なぜライフプランニングを行うべきなのか?」をお伝えする【3部作・第1部:現状の整理編】。
さて、
第1章:
「年齢と時間の現実」を通じた時間の有限性の把握
第2章:
「これまでの時間の過ごし方」から測る現在の可能性(自己の現在価値)
とお話ししてきましたが、今回は第1部の締めくくりとなる第3章「家計・資産の現実的な現在地」です。
年齢と自分自身の可能性を理解した上で、最後に直視しなければならないのが、あなたを囲む「現実的な数字(お金の現在地)」です。
第1章:人は自分の「お金の現実」を驚くほど知らない
ライフプランを作成する際、最初のご相談で「毎月の生活費はいくらかかっていますか?」「純資産はいくらありますか?」とお聞きすると、正確に答えられる方は実はほとんどいらっしゃいません。
「たぶん月25万円くらいだと思います」
「貯金が300万円くらいあるから大丈夫なはずです」
このように、多くの方が「どんぶり勘定の感覚」で自分の家計を把握した気になっています。
しかし、第1章で少し触れました「住宅ローンや教育費の年齢的ピーク」や、第2章でお話しした「現在の自分の稼ぐ力(可能性)」と掛け合わせた時、この曖昧な感覚こそが将来の家計破綻を招く最大の原因となります。
現実の家計には、日々の食費や光熱費だけでなく、以下のような「見えにくい固定コストや将来の支出」が必ず潜んでいるからです。
●住宅の将来的な修繕費用(外壁塗替え、設備交換など)
●電化製品や自動車などの耐久消費財の買替え費用
●固定資産税、自動車税、各種保険料
●年々上昇する社会保険料や物価の影響
これらの出費を考慮し、引いたあとに「本当の意味で自由に動かせる資産(純資産)がいくら残っているのか」。ここを正確に把握していないと、将来の計画はすべて「砂上の楼閣」になってしまいます。
第2章:「資産の質」を勘違いしていませんか?
家計の現在地を整理する際にもう一つ重要なのは、単なる「口座の残高」だけでなく、「資産の質(流動性とリスク)」を整理することです。
例えば、「我が家には2,000万円の資産があるから安心だ」と思っている方がいたとします。しかし、その内訳が以下のようだったらどうでしょうか。
<内訳>
●自宅(不動産評価額):1,800万円(※売却予定なし・住宅ローン残高あり)
●現金・預金:200万円
このような認識の方が実際にいますが、、
この見方は間違っています。
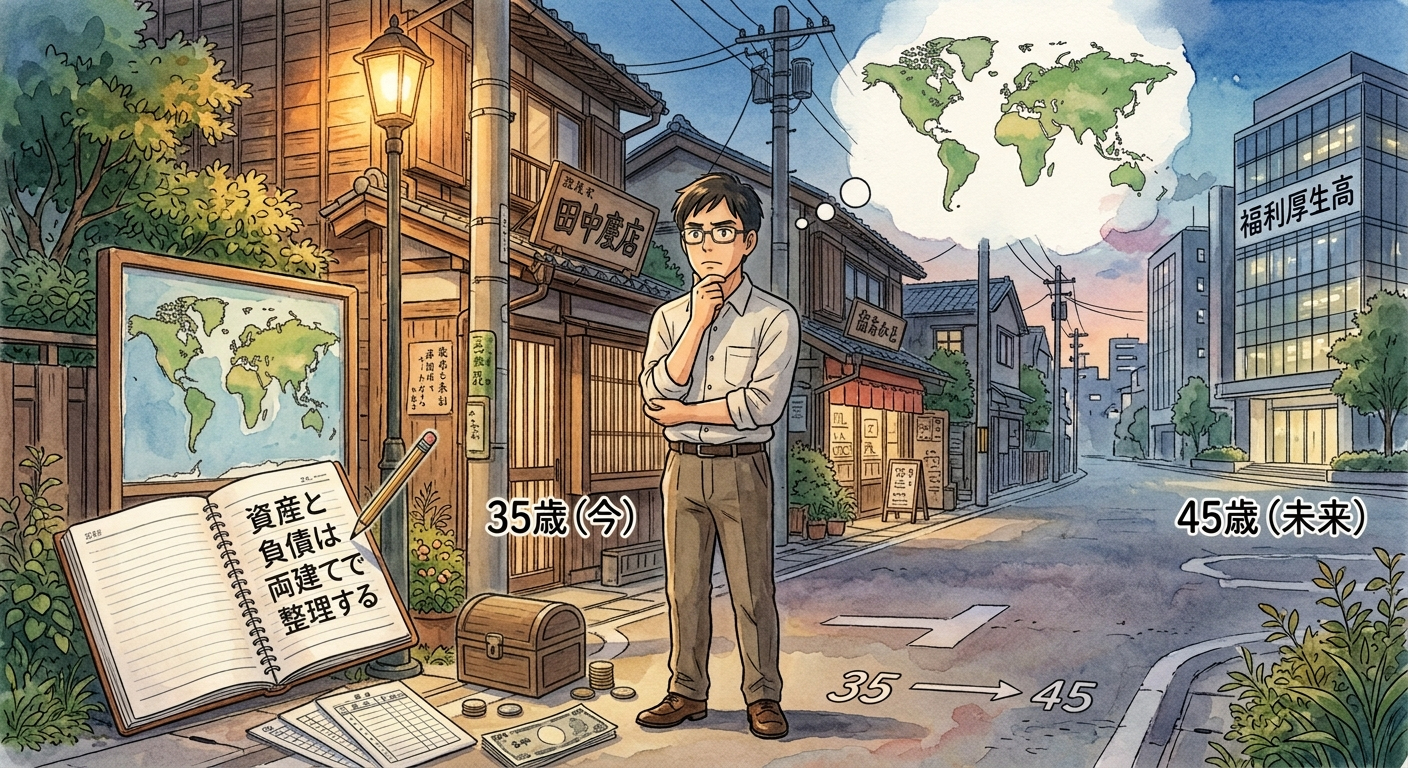
この見方をもしする場合、資産だけではなく、住宅ローン(=負債)の額を把握した上で両建てで把握するか、又は資産から負債を引いた額を実際の資産額として扱わなくてはいけません。
この場合、万が一の病気や突然の収入減、子どもの進学などで今すぐ動かせるお金は「200万円のみ」です。不動産は生活の基盤ですが、今日明日の支払いに充てることはできません。
逆に、カードローンやリボ払い、残価設定型ローンなどの「負債」を抱えている場合、表面上の貯金があっても、実質的な純資産はマイナスになっているケースも少なくありません。
このような高利息のローンがある場合は、手許流動性(200万円)など、あってないようなものです。実際の手許資金(仮に200万円であればここからカードローン・リボの負債額を引いたものを、実際の手許にある現金とみなす必要があります)
自分の持っているお金が「すぐに使えるお金なのか」「鍵がかがっているお金なのか」「実は裏に借金が隠れていないか」。
「現在の数字と資産の質」を裸にしてテーブルに並べること。これができて初めて、現実的なスタートラインに立つことができます。
第3章:「年齢×可能性×家計」が揃って現在地が完成する
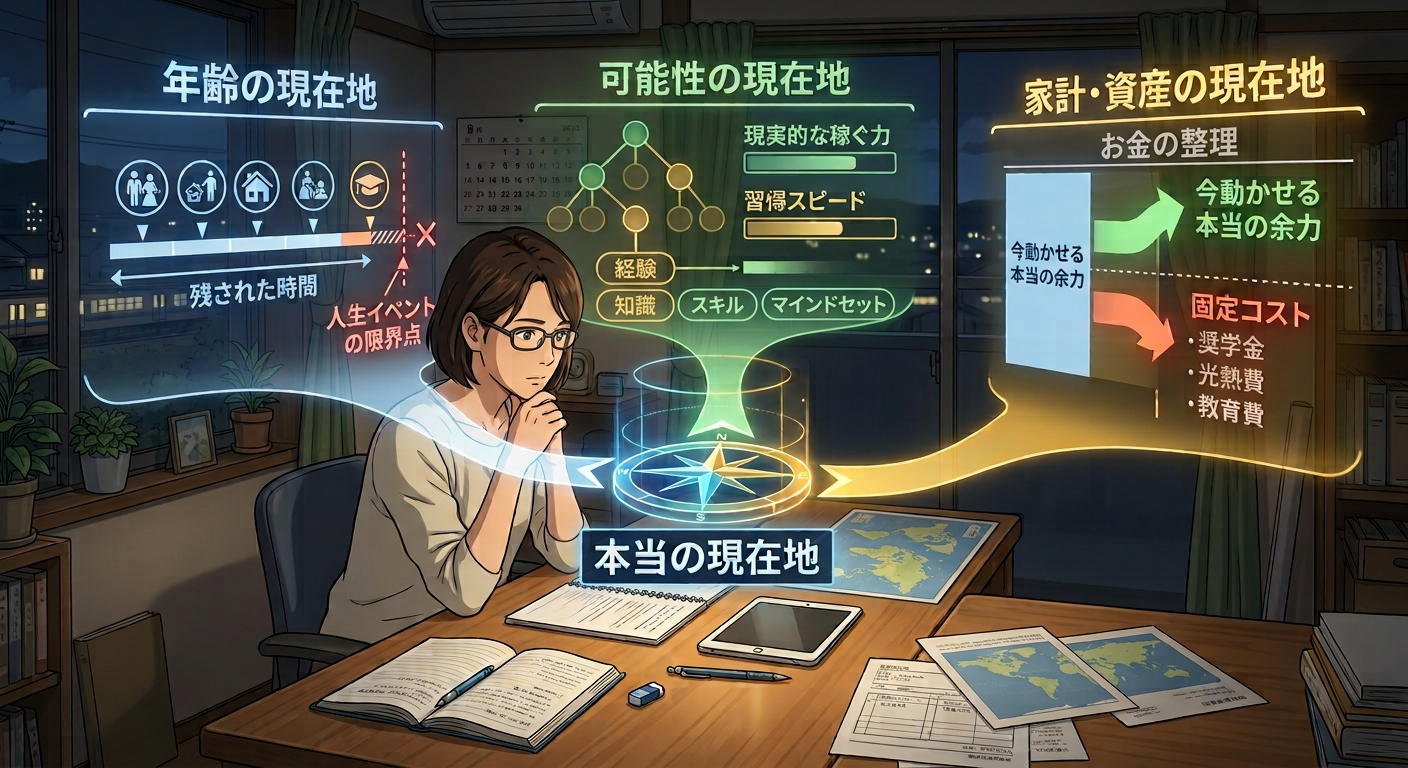
ここまでお話ししてきた3つの要素を掛け合わせることで、あなたの「本当の現在地」が浮かび上がってきます。
<3つの要素>
●年齢の現在地:残された時間と、これから迎える人生イベントの限界点
●可能性の現在地:これまでの経験から弾き出される、現実的な稼ぐ力・習得スピード
●家計・資産の現在地:今動かせる本当の余力と、背負っている固定コスト
例えば、「42歳・これまで転職経験なし・貯金500万円・住宅ローン残金あり」という方が、「5年後に脱サラして起業し、年収1,500万円を目指す」という目標を立てたとします。
これを「年齢×可能性×家計」のフィルターに通すと、準備不足のまま飛び込むのはあまりにも危険な「ギャンブル」であることが一目で分かります。
しかし、現在地が正しく見えていれば、「会社員としての安定収入(家計)を維持しながら、1年かけて副業から小さくスキルを積み上げ(可能性)、45歳で安全に事業化する(年齢)」という、現実的で成功確率の高い「本物の計画」に組み替えることができるのです。
教訓と希望:現在地を知ることは、未来を自由にする鍵
自分の家計や資産のリアルな数字と向き合うのは、時には怖く、目を背けたくなる作業かもしれません。
「思ったより貯金が少なかった」
「住宅ローンや教育費の負担がこんなに重いとは思わなかった」
そう突きつけられると落ち込む方もいらっしゃいます。しかし、どうか安心してください。
現在地が判明した瞬間から、あなたの人生のコントロール権はあなたの手に戻ってきます。
カーナビと同じです。現在地が分からないカーナビは、どこへも案内してくれません。しかし、現在地さえ正確に設定できれば、どんなに遠い目的地であっても、途中で事故や渋滞を避けながら辿り着くための「最適なルート」を計算することができるのです。
結び:第1部(現状の整理編)のまとめと次回予告
これで【3部作・第1部:現状の整理編】は完了です。
●時間の限界を知り(年齢編)
●自分の等身大の実力を知り(可能性編)
●動かせるお金の現実を知る(家計・資産編)
この3つの「現状整理」ができて初めて、私たちは地に足のついた状態で未来へ目を向けることができます。
次回からは【3部作・第2部:将来実現させたいものの整理編】へと入っていきます。
現状の厳しさを踏まえた上で、それでもあなたが人生で「本当に叶えたい夢や希望」とは何なのか。それを妄想で終わらせず、実現可能な目標へと落とし込んでいくステップについて解説いたします。
まずはご自身の通帳と家計簿を開き、自分の「本当の現在地」を確かめることから始めてみませんか。
---------------------
ここでブログはおしまいです。
「自分の本当の資産状況や家計の現在地を、一度プロと一緒に正確に整理したい」
「隠れたリスクや住宅ローンの負担を踏まえた、リアルな収支バランスを知りたい」
「現実的な現在地から、無理なく夢を叶えるライフプランをFP1級と一緒に作りたい」
そう思われた方は、ぜひご都合に合わせた方法でお気軽にご相談ください。
元金融機関・企業経理の経験を持ち、数々の家計診断を行ってきたFP1級の私星が、あなたの現状(資産・負債・収支)を客観的な数字として整理し、将来へ繋がる安心のライフプラン構築をサポートいたします。
確かな未来を築く第一歩として、お声がけをお待ちしておりますね。
👇簡単なお電話での現状整理やご相談はこちらへ
(こちらでも「良い将来へつなげるための現状整理のお話」をしております)
👇じっくりチャットで取り組む【FP1級】人生のお金・家計整理・ライフプラン作成はこちら