営業の集計には1,240万円、経理の集計には1,310万円。上司から「どっちが正しい?」と聞かれたら、どちらかに数字をそろえたくなるかもしれません。
先にやるのは、何を集計した数字なのかをそろえて読むことです。ここでは架空の9月の売上資料で、差額の整理を試します。
まず、比べる条件と引き算の向きを決める
資料Aは営業集計で、東店・西店の通常売上を掲載。資料Bは経理集計で、同じ2店に加えて催事を含み、返品を控除しています。対象月と単位は同じです。
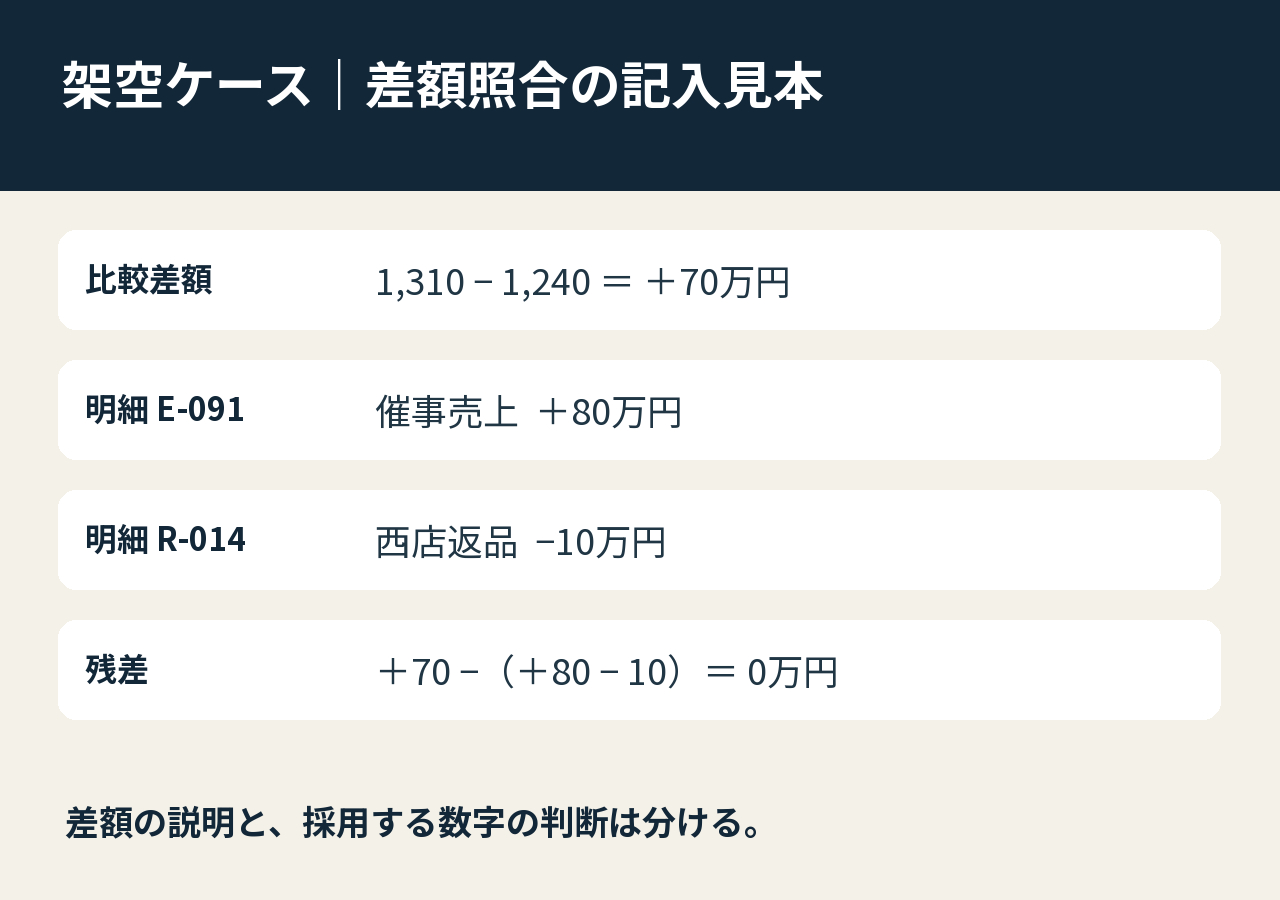
今回は「B−A」と決めるので、差額は 1,310−1,240=+70万円。資料の版、抽出日、対象範囲、単位も、元の数字と一緒に残します。
70万円を、根拠のある行に分ける
・+80万円:Bだけに入った催事売上。根拠はB-02の明細 E-091。
・−10万円:Bだけに入った西店の返品控除。根拠はB-02の明細 R-014。
説明済みは +80−10=+70万円。差額から説明済みを引くと、残差は0万円です。これで現資料にある差は説明できます。どちらの集計を報告に採用するかは、報告目的と集計定義を確認して決めます。
根拠が見つからない額は「残差」にする
もし返品の明細がまだ見つからなければ、根拠があるのは+80万円だけ。残差は+70−(+80)=−10万円です。「返品だと思う」という仮説は、説明済みの欄に入れません。
次の6行をメモにすると、引き継いだ人も確認を続けられます。
比較条件:
比較差額(B−A):
説明済みの内訳と根拠:
説明済み合計:
残差と未確認事項:
次に確認する相手・期限:
「どちらが正しいか」から始めると、元の数字を消しがちです。まず元資料を残し、どこまで説明できたかを書けば、確認依頼も具体的になります。
別の数字でも練習したい方へ
「M&A実務 売上資料の差額照合ワークブック」は、単位換算がある別ケース、記入済み見本、空欄シート2頁と確認表を収録したPDFです。一般的な資料整理の練習用で、会計処理の適否や個別案件の判断は扱いません。
※架空例による一般的な教育用の記事です。AIを文章・構成の補助に使用しています。