こんばんは!
社会派FPのコーダイです。
パートやアルバイトで働いていると、こんな言葉を聞いたことはありませんか?
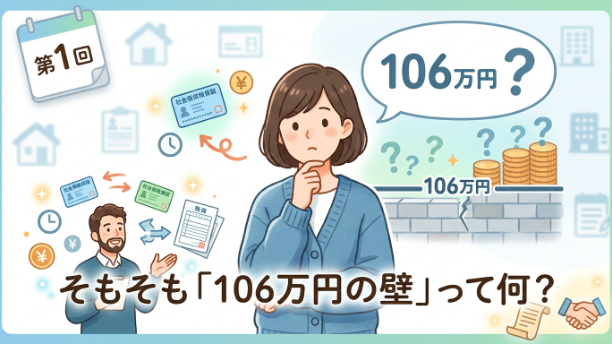
「年収106万円の壁」
「壁」と聞くと、なんだか年収106万円を超えた瞬間に、税金上がる?社会保険上がる?手取り減るの?って不安になりますよね?
でも、これは税金の壁ではなく、主に社会保険に関係する壁なんです。
今回は、基本から分かりやすく解説します!
① 106万円の壁って何?
これまで、一定の条件を満たすパートやアルバイトの人は、月額賃金が8万8,000円以上になると、勤務先の社会保険に加入する対象となっていました。
8万8,000円を12か月分にすると、約105万6,000円。
これを年収に換算して「106万円の壁」と呼んでいたのです。
社会保険に加入すると、健康保険や厚生年金の保険料が給与から差し引かれます。
そのため、加入前より手取りが減る場合があり、働く時間を調整する人もいました。
② 106万円を超えたら、必ず損するの?
答えは、Noです!
社会保険に加入すると、保険料の負担は発生します。
一方で、将来受け取る年金が増えたり、病気やけがで仕事を休んだときに、条件を満たせば傷病手当金を受け取れたりするメリットもあります。
目先の手取りだけでなく、将来の保障も含めて考えることが大切です。
「給料が増えたのに手取りが減った!」と感じることはあるかもしれませんが、必ずしも損とは限りません。
③ 実は、106万円だけで決まるわけではない!
ここが大切なポイントです。
社会保険の加入は、年収だけで決まるわけではありません。
2026年10月に月額賃金8万8,000円以上という要件は撤廃されました。
ただし、短時間労働者の場合、現時点では原則として次のような条件があります。
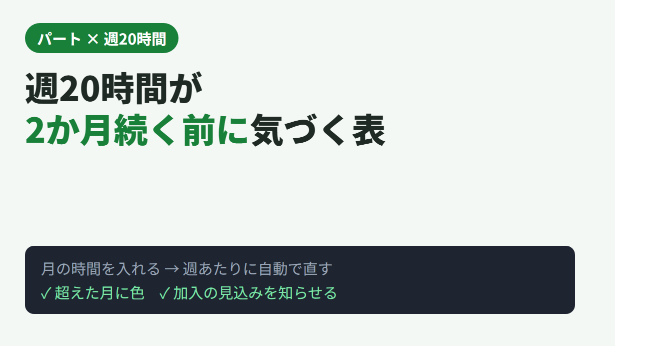
・週の所定労働時間が20時間以上
・一定の規模以上の企業などで働いている
・2か月を超えて働く見込みがある
・原則として学生ではない
つまり、年収が106万円未満でも、ほかの条件を満たせば社会保険への加入対象になる場合があります。
なお、企業規模の要件も今後、段階的に縮小・撤廃される予定です。
まとめ
「106万円の壁」とは、これまで社会保険の加入条件の一つだった月額賃金の要件を、年収に換算して呼んだものです。
そして2026年10月、その賃金要件は撤廃されました。
ただし、社会保険の加入条件がすべてなくなったわけではありません。
年収だけを見て判断せず、勤務時間や勤務先の条件も確認することが大切です。
壁と聞くと乗り越えたくなりますが、まずは「どんな壁なのか」を知ることから始めましょう!
次回は、「106万円の壁が撤廃!何が変わった?」をテーマに、制度変更のポイントをもう少し詳しく解説します。
ではまた