📌 1. 長期的に円安が続く「5つの構造要因」
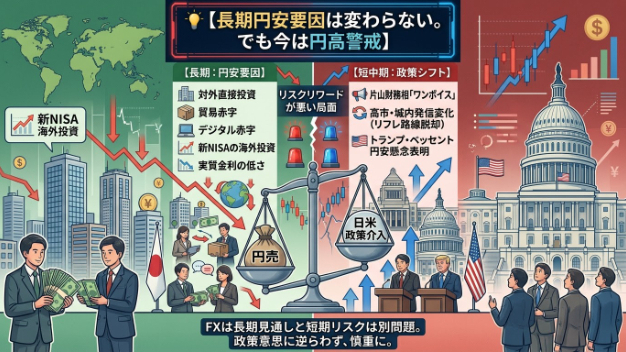
現在も日本の構造的な円安要因は何も変わっていません。以下の5つの要素は、今後もじわじわと円安圧力をかけ続けます。
* 対外直接投資 🏢(日本の企業が海外へ事業投資)
* 貿易赤字 📦(輸入が輸出を上回り、円を売って外貨を買う需要)
* デジタル赤字 💻(クラウドや海外ITサービスへの支払い増加)
* 新NISA経由の海外投資 📈(個人マネーが海外株・投信へ流出)
* 日本の実質金利の低さ 📉(インフレ率に対して金利が低く、円の価値が目減り)
💡 ポイント:
これらは「ゆっくり、断続的に利いてくるボディブロー」のようなものです。毎日の経済指標発表のような一時的なショックではなく、緩やかで長期的な円安の土台(バックグラウンド)として機能します。
🚨 2. それでも「今」の円売り(ショート)リスクが高い理由
構造的には円安でも、「今このタイミングで積極的に円を売るトレード」はリスクとリターンが見合いません(リスクリワードが悪い)。
なぜなら、長期的構造とは別に、短中期では「政策の力」が円高方向に動き始めているからです。
👥 動き始めた日米当局の姿勢(政治・政策のシフト)
* 【日本側】政府の発信が一元化・リフレ路線からの脱却
* 片山財務相は「政府の発信はワンボイス(一枚岩)」と強調 🗣️
* 高市首相や城内経財相の発信も、従来の「円安容認・リフレ推進」から明確に変化しています 🔄
* 【米国側】トランプ政権・財務省による円安牽制
* トランプ大統領やベッセント財務長官も、急激な円安・ドル高に対して懸念を表明 🇺🇸⚠️
以前であれば、日本単独の口先介入や資金投入だけでは「長期の構造的な円安流」に打ち勝つことは困難でした。
しかし現在は、「日本だけでなくアメリカまでもが円安を牽制する姿勢を見せている」という点が決定的に異なります! 🤝⚡
⚡ 3. 「構造的要因」と「政策介入」のスピード感の違い
FXトレードにおいて最も重要なのは、「自分のポジションを持っている期間に何が起きるか」です。「5年後に円安になっているかどうか」ではありません。
* 構造的要因(貿易・デジタル赤字など):
時間をかけてジワジワ効いてくる(長期的なトレンドをつくる)⌛
* 政策的要因(介入・政策変更など):
突然、一気に市場を動かす(短期的な急落を起こす)⚡
政策当局が持っているカードには次のようなものがあります:
* 📢 口先介入(牽制発言)
* 💵 実弾介入(為替介入・円買い)
* 🏦 金融政策の変更(日銀の利上げ等)
* 🌐 政策環境・協調体制の変化
これらの強烈なカードが「いつ」「どの規模で」切られるかわからない状況では、一瞬で相場が短期的に大きく下落(円高へ急進)するリスクが跳ね上がります。
🎯 まとめ:相場と戦うのではなく「当局の意思」を組み込む
政府や中央銀行が絶対に勝つとは限りません。しかし、「日本とアメリカの両当局が揃って円安を警戒している局面」で、わざわざその巨大な意思に逆らってまで円売りポジションを持つ必要はありません。
* 「長期の円安構造に賭けること」 = じわじわ効く構造トレンドを追うこと
* 「日米の政策意思に逆らって今円を売ること」 = 突然のボラティリティ(急落)に突っ込むこと
この2つは、同じ「円売り」であっても全く意味合いが異なります。
長期シナリオと足元のリスク管理を明確に区別し、無駄なリスクを避ける姿勢が今もっとも求められています。 🛡️📉