ご覧いただきありがとうございます。元航空自衛官FPです。
9月に入りましたが、一部の地域を除いては残暑が厳しい日々が続いています。
こう暑さが続くと、体力的に負担が蓄積され、体調不良を起こす方も少なくないでしょう。
負担といえば、家計に重くのしかかっているのが、物価高騰や社会保障費等の経済的打撃です。
今回は、50代以上の方向けに、老後の年金生活について一緒に考えてみましょう。
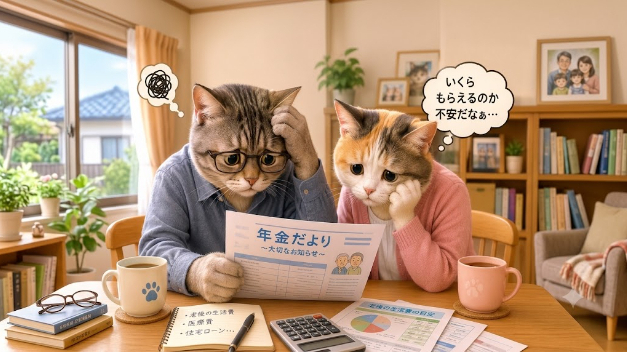
「物価は上がるのに、給料はなかなか増えない」
「社会保険料の負担も重くなっている」
「この先、年金だけで生活できるのだろうか……」
そんな不安を感じている方も多いのではないでしょうか。
特に50代、60代になると、老後の生活を具体的に考える機会が増えてきます。
現役時代は、働くことで収入を得ることができます。
しかし、仕事をリタイアした後は、収入の大きな柱の一つとなるのが公的年金です。
そこで気になるのが、
「年金は65歳から受け取るのが本当に良いのか?」
という問題です。
実は、公的年金は原則65歳から受け取ることになっていますが、希望すれば60歳から65歳になるまでの間に早く受け取る「繰上げ受給」や、66歳以降に遅らせて受け取る「繰下げ受給」を選択できます。
ただし、
早くもらえば、その分だけ年金額は減ります。
逆に、
遅くもらえば、その分だけ年金額は増えます。
では、どちらを選ぶのが得なのでしょうか?
今回は、50代・60代の方にもわかりやすいように、年金の「繰上げ」と「繰下げ」について解説します。
1.年金は何歳から受け取るのが基本?
老齢基礎年金と老齢厚生年金は、原則として65歳から受け取ることができます。
ここで重要なのは、
「65歳から受け取らなければならない」という意味ではない
ということです。
現在の制度では、老齢年金について、
60歳から65歳になるまでの間に受け取る → 繰上げ受給
65歳から受け取る → 原則どおり
66歳以降75歳までの間に受け取る → 繰下げ受給
という選択肢があります。
つまり、年金の受給開始時期は、
「65歳一択」ではありません。
だからこそ、自分の健康状態、仕事、貯蓄、住宅ローン、家族構成などを考えたうえで判断することが大切です。
2.年金を早くもらう「繰上げ受給」
まずは、65歳より前に年金を受け取る「繰上げ受給」です。
「65歳まで待つのが厳しい」
「60代前半から収入を確保したい」
という方にとっては、選択肢の一つになります。
ただし、繰上げには大きな注意点があります。
それは、
一度繰上げすると、年金額が一生減額される
ということです。
3.繰上げ受給のメリット
メリット① 早くから年金を受け取れる
最大のメリットはこれです。
本来65歳から受け取る年金を、60歳から64歳までの間に前倒しして受け取ることができます。
たとえば、
「60代前半で仕事を辞めたい」
「貯蓄を取り崩す期間を短くしたい」
という場合には、年金を早く受け取ることで家計を安定させられる可能性があります。
メリット② 健康面や働き方を考えて選択できる
健康状態や仕事の状況によっては、65歳まで働くことが難しい場合もあります。
そのような場合には、繰上げによって60代前半から年金を生活費の一部に充てるという考え方もできます。
4.繰上げ受給のデメリット
デメリット① 年金額が一生減額される
現在の制度では、原則として繰上げ1か月につき0.4%減額されます。
最大で60歳まで繰り上げると、24%の減額です。
なお、昭和37年4月1日以前生まれの方は、1か月0.5%、最大30%の減額となる経過措置があります。
たとえば、65歳から年間100万円の年金を受け取れる人が、60歳から繰上げるとします。
現在の制度で対象となる人なら、
100万円 × 76% = 76万円
となります。
つまり、年間24万円少ない状態が、その後も続くことになります。
「早くもらえるから得」と単純に考えるのは危険です。
デメリット② 繰上げ請求後は取り消せない
繰上げ受給を請求した後、
「やっぱり65歳からに戻したい」
と思っても、原則として取り消すことはできません。
だからこそ、「今お金が必要だから」という理由だけで決めない
ことが大切です。
デメリット③ 国民年金の任意加入や保険料の追納ができなくなる
繰上げ受給をすると、国民年金の任意加入や保険料の追納ができなくなります。
「あと少し保険料を納めて年金額を増やしたい」
と考えている方は、繰上げ前に確認しておきましょう。
デメリット④ 障害年金などにも影響する場合がある
繰上げ受給には、老齢年金の減額だけではなく、障害年金など他の年金制度との関係でも注意点があります。
そのため、
「とりあえず早くもらおう」
と簡単に決めるのではなく、自分の年金記録や家族状況を確認したうえで判断することが重要です。
5.年金を遅くもらう「繰下げ受給」
次に「繰下げ受給」です。
これは、65歳から年金を受け取らず、66歳以降に受給開始を遅らせる方法です。
現在の制度では、原則として75歳まで繰下げることができます。
そして、繰下げた期間に応じて年金額が増額され、その増額率は生涯変わりません。
6.繰下げ受給のメリット
メリット① 年金額を増やせる
繰下げの増額率は、原則として1か月あたり0.7%です。
たとえば、
66歳 → 8.4%増
67歳 → 16.8%増
68歳 → 25.2%増
69歳 → 33.6%増
70歳 → 42.0%増
71歳 → 50.4%増
72歳 → 58.8%増
73歳 → 67.2%増
74歳 → 75.6%増
75歳 → 84.0%増
となります。
つまり、75歳まで繰下げると、年金額は最大84%増額されます。
メリット② 増額された年金を生涯受け取れる
繰下げによって増額された年金額は、その後も生涯続きます。
そのため、
「長く働く予定がある」
「65歳時点では生活費に余裕がある」
「老後後半の収入をできるだけ厚くしたい」
という方には、繰下げが有力な選択肢になる場合があります。
メリット③ 基礎年金と厚生年金を別々に繰下げられる
ここも覚えておきたいポイントです。
老齢基礎年金と老齢厚生年金は、それぞれ別々に繰下げることができます。
「基礎年金は65歳から受け取る」
「厚生年金は70歳まで繰下げる」
といった選択も可能です。
すべてを一律に繰下げる必要はありません。
7.繰下げ受給のデメリット
繰下げには大きなメリットがありますが、もちろん注意点もあります。
デメリット① 待っている間は年金を受け取れない
当然ですが、繰下げている期間は、その年金を受け取りません。
たとえば70歳まで繰下げれば、65歳から70歳までの5年間は、その年金を受け取らないことになります。
その間の生活費を、
・給与
・貯蓄
・退職金
・その他の収入
などで確保する必要があります。
デメリット② 加給年金・振替加算は増額されない
繰下げをしても、加給年金額や振替加算額は増額の対象になりません。
また、繰下げ待機中は、加給年金額や振替加算を受け取ることもできません。
家族構成によっては大きな影響が出る場合があるため、注意が必要です。
デメリット③ 年金額が増えることで税金・社会保険料にも影響する可能性がある
「年金が84%増えるなら、絶対に繰下げがお得!」
と考えるのも危険です。
年金額が増えれば、その分だけ所得税や住民税、医療保険・介護保険などの負担に影響する可能性があります。
つまり、
「年金の額面」だけで判断してはいけない
ということです。
8.「繰上げ」と「繰下げ」どちらが得なのか?
ここまで読むと、
「結局、繰上げと繰下げ、どっちが得なの?」
と思われるでしょう。
しかし、私は、「誰にとってもこちらが得」という答えはない
と考えています。
なぜなら、年金は単純な投資商品ではないからです。
重要なのは、
「何歳から、いくら必要なのか」
という自分自身の老後生活です。
たとえば、繰上げを検討しやすい人として
・60代前半の生活費が不足している
・健康面などから長く働くことが難しい
・貯蓄をできるだけ取り崩したくない
・早くから安定収入を確保したい
などがある一方で、繰下げを検討しやすい人として
・65歳以降も働く予定がある
・65歳時点で生活費に余裕がある
・貯蓄などで一定期間生活できる
・長生きした場合の毎月の収入を厚くしたい
というように、状況によって判断は変わります。
9.「65歳から全部受け取る」だけが選択肢ではない
年金について考えるとき、
「65歳から受け取る」
「60歳から繰上げる」
「70歳まで繰下げる」
という3択のように考えてしまう方がいます。
しかし、実際にはそう単純ではありません。
老齢基礎年金と老齢厚生年金を別々に考えることもできます。
たとえば、
老齢基礎年金は65歳から受け取り、老齢厚生年金だけ繰下げる
という考え方もできます。
自分の家計状況に合わせて、
「いつから、どの年金を、いくら受け取るのか」
を考えることが大切です。
10.「年金は将来なくなる」と考える必要はあるのか?
年金について調べていると、
「少子高齢化だから、将来は年金がなくなる」
「年金制度は破綻する」
という話を目にすることがあります。
しかし、これは少し冷静に考える必要があります。
公的年金には、少子高齢化などの社会経済の変化に対応するため、保険料負担と給付水準を調整する仕組みが組み込まれています。
また、厚生労働省は少なくとも5年ごとに「財政検証」を行い、おおむね100年という長期的な視点から年金財政を確認しています。
2024年の財政検証でも、複数の経済・人口前提を置いて将来の給付水準などが検証されています。
したがいまして、「年金は将来ゼロになる」と決めつけるのは適切ではありません。
しかし、その一方で、「今と同じ水準の年金が、将来もそのまま受け取れる」と考えるのも危険です。
年金制度には、少子高齢化などを背景として給付水準を調整する「マクロ経済スライド」という仕組みがあります。
だからこそ、
公的年金を老後生活の土台として考えながら、自分自身でも老後資金を準備しておく、という考え方が重要になります。
11.これからの老後は「年金だけ」に頼らない
では、どうすればいいのでしょうか。
私は、「年金をどう受け取るか」だけではなく、「年金以外の収入や資産をどう準備するか」まで考えることが重要だと考えます。
たとえば、
・できるだけ長く働く
・貯蓄を準備する
・NISAなどを活用して資産形成をする
・住宅ローンを退職前後までにどうするか考える
・退職金の使い方を計画する
・夫婦それぞれの年金を確認する
・5歳以降の生活費を具体的に計算する
といった方法があります。
大切なのは、
「国が何とかしてくれるだろう」
と考えることでも、
「年金は将来もらえない」
と悲観することでもありません。
12.まとめ
年金の繰上げ・繰下げには、それぞれメリットとデメリットがあります。
繰上げは、
「早く受け取れる代わりに、一生減額される」
という制度です。
一方、繰下げは、
「受け取りを遅らせる代わりに、年金額を増やせる」
という制度です。
どちらが正解なのかは、人によって違います。
健康状態、仕事、貯蓄、住宅ローン、家族構成、今後の生活費……。
これらを総合的に考えて決める必要があります。
特に50代からは、
「年金はいくらもらえるのか?」だけではなく、
「65歳以降、毎月いくら必要なのか?」
を考えてみてください。
そして、
「その生活費を年金だけでどこまで賄えるのか?」
を確認してみましょう。
年金は「何歳からもらうか」だけを考えるものではありません。
自分がどんな老後を送りたいのか。
そのために、
いつから、いくらの収入が必要なのか。
そこから逆算して年金の受給開始時期を考えることが、後悔しないための第一歩です。
「繰上げが得か、繰下げが得か」ではなく、
「自分の人生にとって、どの受け取り方が合っているのか」
を考えてみてはいかがでしょうか。
※本記事は2026年9月時点の公的年金制度をもとに作成しています。年金制度は今後改正される可能性があります。また、実際の年金額や受給方法は、生年月日、加入記録、家族構成などによって異なります。具体的な判断をする際は、日本年金機構などの公的情報をご確認ください。