Amazonの利益や資金繰りを相談するときは、売上に加えて、費用の根拠、在庫、支払いと入金の予定をそろえます。
採算が足りないのか、資金が戻る時期に問題があるのかを説明できる資料にしましょう。
前提:どの条件で集計した数字か
対象期間、販売先、通貨、税込・税抜、費用の範囲を明記します。
実績を複数の表から集める場合は、期間と集計範囲が一致しているか確認します。
売上、入金額、仕入れ支出は別の項目にし、確定・見積もり・未確認を区別してください。
実績:商品別の採算と在庫
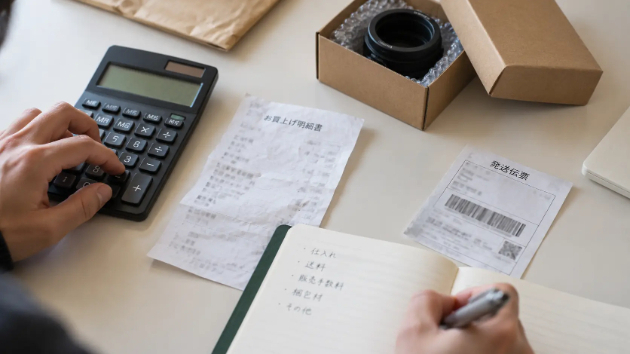
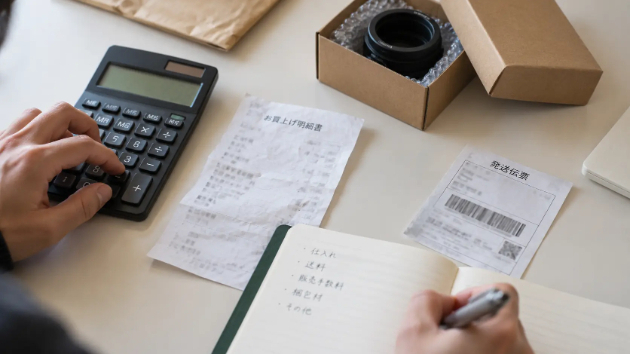
商品別の売上、列挙した費用、残額を、精算明細や請求書などの根拠資料と対応づけます。
在庫は数量、取得額、販売見込みを整理します。
仕入れ済みと発注予定、販売実績と販売見込みを混ぜないようにします。
残額は管理上の比較用の数字です。
税務上の所得や融資審査で使う利益と同じものとして扱わず、何の費用を引いた数字かを示してください。
時期:支払日と入金予定日
採算表とは別に、日付ごとの入出金予定と、確認時点の現金残高を用意します。
すでに入出金した金額と、今後の予定は別の欄にします。
未確定の金額や日付には確認先も添えます。
採算が見込めても、売上の入金より仕入れや経費の支払いが先に来る場合があります。
どの日付で何を確認したいかが分かる表にしましょう。
質問:何をいつまでに決めたいか
値下げの継続、仕入れ量、固定費の見直しなど、相談で決めたいことを一つ示します。
問題が複数ある場合は優先順位と期限を付けます。
追加資料を求められたら、確認する担当者と期限を残してください。
期限が近いときは、不足資料を明示して相談します。
未確認の数字を推測で埋め、確定した実績のように見せないことが大切です。
概要から必要な資料へ進める
最初の概要に、口座番号、購入者の個人情報、管理用パスワードなどを載せる必要はありません。
詳しい資料は、必要な範囲と共有方法を相談先へ確認してから用意します。
まず「前提・実績・時期・質問」の四項目を書き出してください。
数字の根拠と未確認の項目が分かると、次に調べることを整理しやすくなります。
※本文は物販AI Lab編集部による相談資料の整理例です。
税務・会計処理や具体的な借入判断は、専門家・金融機関へ確認してください。
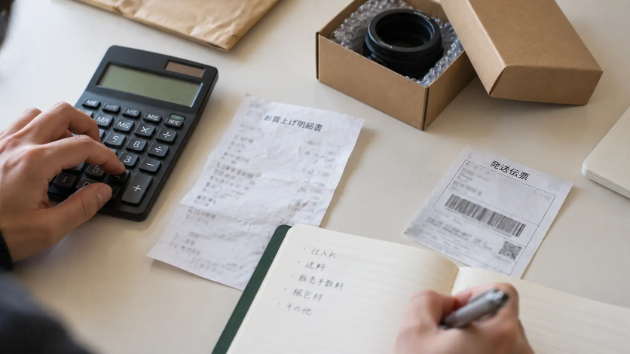
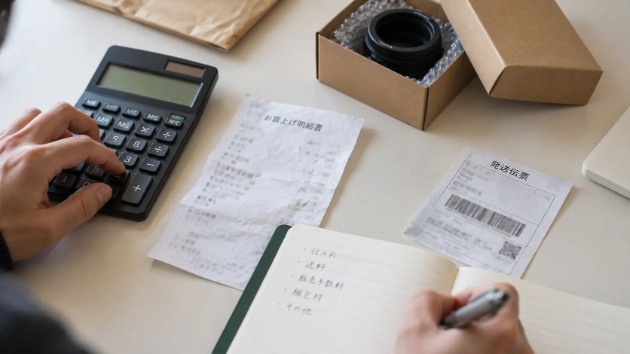
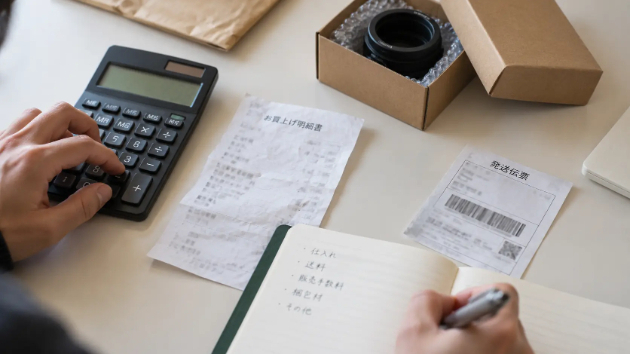
画像はAI生成のイメージです。
採算表と資金予定表を二枚に分ける
以下は社内での確認方法の一例です。
例示の数量・金額は実績や公式条件ではありません。
採算が黒字の試算でも、仕入れの支払いが先、販売代金の入金が後なら、その間の資金が必要です。
入金予定と実際の着金を分けます。
判断に迷ったとき:未確定の融資や入金を、確定した支払原資として扱いません。
残すメモ:支払日と金額/入金予定日と確度/在庫/不足する時点/相談事項
次の一手:支払日順に予定を並べ、どの日までに何を決める必要があるかを示します。