Amazonの採算表は、費用を入れ忘れても、同じ支出を二回引いても判断がずれます。
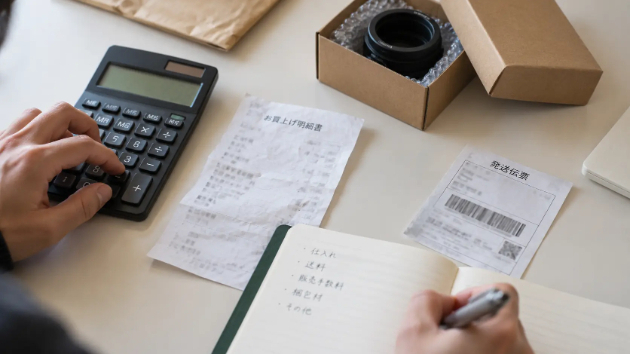
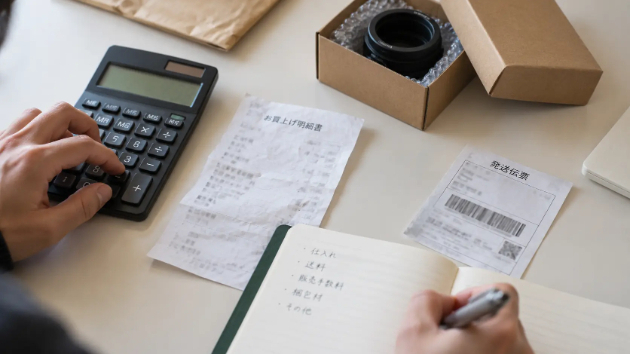
一つの注文について、精算明細や請求書と計算欄を対応づけ、費用の範囲を確認しましょう。
計算を始めた金額を明記する
売上と、手数料などが控除された後の入金額を同じ意味で扱うと、控除済みの費用を再び差し引くことがあります。
売上、返金、各種控除、実際の入金を分け、どの金額から計算したかを残します。
販売判断に使う一件の残額と、月全体の利益、手元資金も区別します。
まとめた物流費の内訳を見る
物流会社の請求400円に資材費50円が含まれているのに、資材欄でも50円を引いた場合、その50円は重複しています。
一方、400円が配送だけなら、別途負担した資材費を確認する必要があります。
これは説明用の仮定例で、実際の料金ではありません。
請求書で送料・資材・作業の含有範囲を確かめ、内訳を分けるか、一括欄で管理するかを決めます。
名前が似た費用でも、期間や数量、作業内容が違えば別の支出かもしれません。
内容を確認してから修正してください。
返品を元の注文とつなぐ
元の注文番号を起点に、返金、返送料、回収できない費用、商品の状態を分けます。
同じ返金を売上減額と費用の両方で引いていないか、同じ対象の返品見込額と確定額を重ねていないか確認します。
再販売できる在庫かどうかは、金額の調整と別に記録します。
「返品費用」の一語へまとめず、何が発生したかを追えるようにしましょう。
固定費を月次集計で重ねて引かない
商品別に配賦した固定費を含む合計から、元の固定費総額をもう一度引いていないか確認します。
単品の追加販売を判断する表と、月全体の採算を見る表では目的が異なります。
固定費を含む範囲、配賦基準、対象期間を明記し、配賦合計と元の金額を照合します。
原資料から一度だけ数える
まず一注文の精算明細と請求書を並べ、同じ金額が複数欄へ入っていないか確認してください。
税込・税抜、通貨、対象期間をそろえます。
未確認の費用はゼロにせず、確認先を残します。
修正理由と確認日も記録すると、次の担当者が計算の根拠を追いやすくなります。
※本文は物販AI Lab編集部による管理上の確認例です。
税務・会計処理の判断は専門家へ確認してください。
実際の料金は最新の公式条件と自店の明細で確認します。
画像はAI生成のイメージです。
明細の控除と自社の費用表を対応させる
以下は社内での確認方法の一例です。
例示の数量・金額は実績や公式条件ではありません。
入金額が既に販売手数料控除後なら、同じ手数料を再び引くと二重計上です。
反対に、入金から引かれていない仕入れ代などは別に確認します。
判断に迷ったとき:金額だけが一致しても、対象期間や取引が異なる費用をまとめて相殺しません。
残すメモ:費用名/対象取引/控除済みか/金額/根拠明細/計上先
次の一手:まず一注文で、明細の各控除と費用表の行が一対ずつ対応するか照合します。