こんにちは!1級ファイナンシャル・プランニング技能士の「ゆるさら」です。
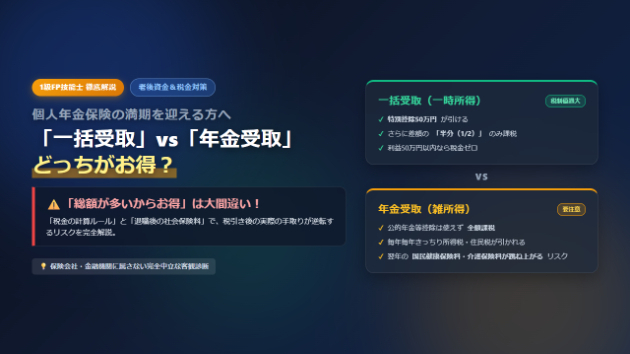
個人年金保険の満期が近づいたとき、多くの方が直面するのが「一括(一時金)でまとめてもらうか、それとも毎年年金として受け取るか?」という選択です。
保険会社からの案内通知を見ると、「年金で受け取った方が、受取総額が〇〇万円多くなります」と書かれていることが多いため、「じゃあ年金受取の方がお得だな!」と選んでしまいがちです。
しかし、FPとして中立な立場で試算すると、「税金」と「社会保険料」の影響によって、税引き後の実際の手取り額が一括受取と大差なくなったり、むしろ一括の方が手取りが多くなる逆転現象が頻繁に起こります。
今回は、個人年金の受け取り方で後悔しないために知っておくべき3つの注意点を分かりやすく解説します。
落とし穴①:受け取り方で「税金のルール」が全く違う
実は、受け取り方によって適用される税金の計算式が根本から異なります。
【一括受取の場合】=「一時所得」で税制優遇が大きい
利益(受取額 − 払込保険料総額)から、まず「特別控除50万円」が引かれます。
さらに、引いた後の金額の「半分(1/2)」だけが課税対象になります。
※つまり、払込総額より50万円以上増えていなければ、税金は1円もかかりません。
【年金受取の場合】=「雑所得」で優遇が少ない
毎年の利益(年金額 − 払込保険料相当分)の「全額(100%)」に毎年所得税・住民税がかかります。
※注意:民間の個人年金保険は、国の年金ではないため「公的年金等控除」は1円も使えません。
額面では年金受取の方が多く見えても、毎年毎年きっちり税金が引かれるため、「手取り総額」の差はグッと縮まってしまいます。
落とし穴②:退職後の「国民健康保険料・介護保険料」が跳ね上がる
会社を退職した後に年金形式で受け取る場合、毎年の「雑所得」が増えることになります。
すると、税金だけでなく、前年の所得に応じて決まる自治体の「国民健康保険料」や「介護保険料」の負担が重くなってしまう可能性があります。 (場合によっては、病院窓口での自己負担割合が1割から2割・3割に引き上がってしまうケースもあります)
一括受取: 影響はその年1回だけで終わる
年金受取: 年金を受け取っている期間中(5年〜10年間)、毎年影響が続く
この社会保険料の差は、パンフレットには一切書かれていない非常に大きな盲点です。
落とし穴③:年金管理費用の差し引きと予定利率
多くの個人年金保険では、年金形式で受け取る際に「年金管理費(受取年金額の0.5〜1.0%程度)」という事務手数料が毎年引かれます。
ただし、年金受取にもメリットはあります。まだ受け取っていない未払いの年金原資は、保険会社が*契約時の予定利率(運用利回り)」で運用を継続してくれるためです。 (※特にバブル期前後に加入した「お宝保険」の場合、年金受取の利回りが現行の預貯金金利よりも遥かに高いため、年金受取が有利になるケースがあります)
結論:あなたにはどちらが向いている?
▼「一括受取(一時金)」が向いているケース
退職後の他の所得が少なく、一時所得の控除(50万控除+1/2課税)をフル活用して税金を最小限(またはゼロ)に抑えたい場合
住宅ローンの完済や、新NISAなどまとまった資金として別の運用・活用先がある場合
▼「年金受取」が向いているケース
手取りが多少減っても、毎年の生活費やお小遣いとして計画的に使いたい場合
契約時の予定利率が非常に高く、**預けっぱなしにしておく運用メリットが大きい(お宝保険)**場合
正確な手取りは「ご自身の保険証券」から試算できます
どちらが得になるかは、受取時の「公的年金の受給額」や「再雇用の年収」によって変わります。
「自分の保険証券の場合、手取りはいくらになるのか?」
「今解約して新NISAに回すのと、このまま満期まで待つのとでは、どちらが資産が増えるのか?」
これらを客観的な数字でハッキリさせたい方向けに、営業・勧誘一切なしで保険の実質利回りと手取りをシミュレーションする「診断レポート作成サービス」を出品しております。
モヤモヤしたまま受け取り方を決めてしまう前に、ぜひ一度客観的な数字で確認してみてください!
※本記事は一般的な制度解説・試算例であり、個別の税務相談・保険の解約勧誘を行うものではありません。
👉 【サービス詳細・診断のお申し込みはこちら】