# 【元銀行融資課長が解説】創業計画書の売上予測、「月商100万円」の根拠を説明できますか?
日本政策金融公庫の創業融資を申し込む際、多くの方が悩むのが「売上計画」の作成です。
「毎月100万円くらいは売れると思う」
「近くに競合店が少ないから、お客さんは来るはず」
「同業他社もこれくらい売り上げているらしい」
こうした説明だけで、融資担当者は納得するでしょうか。
私は地方銀行の融資課長として、1,000社以上の企業の財務分析や融資審査に携わってきました。
その経験から申し上げると、**売上予測で重要なのは数字の大きさではなく、その数字にどれだけ客観的な根拠があるか**ということです。
今回は、架空のスクール事業をモデルに、融資審査で説得力のある売上計画の作り方を解説します。
## ①「客単価×客数」だけでは不十分
例えば、月謝制のスクール事業を開業するとします。
- 月謝:10,000円
- 会員数:100人
- 月間売上:100万円
計算としては正しいですよね。
しかし、銀行員としては次のような疑問が浮かびます。
**「なぜ100人も集まるのですか?」**
周辺人口が多いからでしょうか。
近隣に競合が少ないからでしょうか。
それとも、開業前から100人の入会希望者がいるのでしょうか。
実は、融資審査ではこの部分が重要です。
「100人集まれば月商100万円」という計算は誰でもできます。
問題は、**その100人をどうやって集めるのか**ということです。
## ② 銀行員が納得しやすい売上予測の作り方
私なら、次の3段階で売上の根拠を組み立てます。
### STEP1:市場規模を調べる
まずは商圏内に、潜在的なお客様が何人いるのかを確認します。
例えば、次のような仮定を置きます。
- 商圏内の対象人口:5,000人
- 習い事への参加率:20%
- 自社が獲得できる割合:5%
この場合、
5,000人×20%×5%=50人
という計算になります。
もちろん、参加率20%や獲得率5%にも裏付けが必要です。
公的統計や業界調査、地域の競合状況などを組み合わせて、数字の妥当性を検証していきます。
※上記の数値は説明用の仮定であり、実際の市場調査結果ではありません。
### STEP2:競合を調べる
次に、近隣の競合事業者を調査します。
例えば、
- 競合店は何店舗あるか
- 月謝やサービス単価はいくらか
- 営業時間や提供サービスに違いはあるか
- 自社が選ばれる理由は何か
といった点です。
ここで重要なのは、単に「競合が少ない」と説明することではありません。
**競合と比較して、なぜ自社にお客様が来るのかを説明すること**です。
価格、立地、サービス内容、専門性など、明確な差別化要素を整理しましょう。
### STEP3:顧客獲得までの過程を数字にする
最後に、集客方法と会員数の増加を具体化します。
例えば、以下のような計画です。
| 時期 | 会員数 | 月間売上 |
|---|---:|---:|
| 開業1か月目 | 20人 | 20万円 |
| 3か月目 | 35人 | 35万円 |
| 6か月目 | 50人 | 50万円 |
| 12か月目 | 80人 | 80万円 |
※月謝1万円、途中入会による日割りや割引等は考慮しない単純化したモデルです。
この表だけではまだ不十分ですが、例えば次の情報を加えると説得力が高まります。
「開業前に体験会を実施し、入会希望者を獲得する」
「SNS広告から毎月一定数の体験予約を集める」
「体験者の入会率を想定し、毎月の新規会員数を算出する」
さらに、退会率まで織り込めば、より現実的な計画になります。
**売上計画は、願望ではなく、顧客獲得の積み重ねで作るものです。**
## ③ 実は、売上が計画を下回った場合も重要
ここは融資審査を経験した立場として、特にお伝えしたいポイントです。
創業計画書では、どうしても売上が順調に伸びる前提で数字を作りがちです。
しかし、創業直後から計画どおりに集客できるとは限りません。
例えば、
- 計画売上:月100万円
- 売上が20%下振れ:月80万円
- 売上が40%下振れ:月60万円
このようなケースを想定してみてください。
それぞれの場合に、
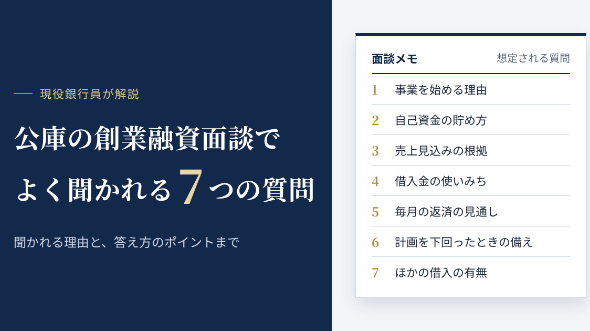
「家賃や人件費を支払えるか?」
「借入金を返済できるか?」
「手元資金は何か月持つか?」
を確認します。
**売上100万円を達成する計画だけでなく、80万円しか売れなかった場合でも事業を継続できるか。**
ここまで検証できていれば、融資面談でも事業のリスクについて具体的に説明できます。
融資担当者にとっても、経営者がリスクを理解し、対策を考えていることは重要な判断材料になります。
## ④ 売上計画で避けたい3つの間違い
**1.最初から黒字になる前提で計画を作る**
開業初月から想定どおりに顧客が集まるとは限りません。
集客に必要な期間を考慮しましょう。
**2.競合調査をせずに売上を決める**
競合が多い地域でも勝機はありますが、差別化の根拠が必要です。
**3.借入返済に必要な利益から売上を逆算する**
「毎月の返済があるから、これだけ売上が必要」という考え方だけでは、売上の実現可能性を証明できません。
必要な売上と、実際に獲得できる見込みの売上は分けて考えるべきです。
## ⑤ 元融資課長として伝えたいこと
創業融資の審査で求められるのは、必ず成功する事業計画ではありません。
将来の売上を正確に予測することは、誰にもできないからです。
大切なのは、**合理的な根拠に基づいて計画を作り、その実現可能性を説明できること**です。
私は、融資担当者が創業計画書を見たときに、
「なぜこの売上になるのか?」
「その数字は本当に実現できるのか?」
「売上が下振れした場合、返済は大丈夫なのか?」
という疑問に答えられる計画を作ることが重要だと考えています。
## 創業計画書の作成・融資相談を承っています
私は現在、「元銀行融資課長×中小企業診断士」として、日本政策金融公庫の創業融資に向けた支援を行っています。
これまでの融資審査経験を活かし、売上・利益・資金繰りの整合性を確認しながら、融資担当者に伝わる創業計画書の作成をサポートしています。
「売上予測の根拠がうまく作れない」
「競合調査をどう計画書に反映すればいいか分からない」
「融資面談で売上計画を説明できるか不安」
そんな方は、ぜひサービスページをご覧ください。
**銀行の審査目線で、説得力のある事業計画づくりをお手伝いします。**
---
元銀行融資課長×中小企業診断士
地方銀行で1,000社以上の企業分析・融資審査に携わり、経営企画部門では200億円超の資金調達を経験。融資する側と資金調達する側、双方の視点から創業融資を支援。