前回の記事では、ホームページやSNS運用の高額契約に潜む「三者間ビジネスクレジット」のカラクリと、なぜ弁護士に相談しても断られてしまうのかという構造的な理由を解説しました。
前編を公開後、「まさに今、高額なビジネスクレジットの支払いに追われて絶望している」「BtoB契約だからクーリングオフできないと言われ、諦めかけていた」という切実な声を多くいただきました。
結論からお伝えします。
どれほど絶望的な状況に見えても、正しい「急所」と「届け先」さえ間違えなければ、ビジネスクレジットの支払いを止め、状況を打破する道は確実に存在します。
この記事では、元・東証上場企業コンプライアンス調査員であり司書資格を持つ筆者が、実際に信販会社のコンプライアンス・審査部門を動かして契約の遡及取消(白紙撤回)と既払い金の全額還付を実現した経験をもとに、BtoBクレジットの死角を突く実践的な構造と手続きのすべてを公開します。
1. 絶対にやってはいけない「2つのNG行動」
まず最初に「これだけは絶対にやってはいけない」という2つの行動を押さえておいてください。
ここを間違えると、せっかくの逆転の芽を自ら摘むことになります。
① 自己判断で「残高不足による支払停止」を行わない
残高不足による支払いの自己判断での停止は、信用情報(CICなど)に「異動情報(ブラックリスト)」が登録され、その後の融資やクレジット作成等に深刻な悪影響を及ぼします。
② 販売店(営業マン・窓口)と感情的にやり取りを続ける
販売店へのクレームは「事業者契約なので解約不可」「残債一括払い」と押し切られるか、不当なクレームとして扱われる恐れがあります。
交渉すべき相手は販売店ではなく、決済を主導する「信販会社のコンプライアンス・審査部門」です。
2. 【最大の急所】「債務不履行」ではなく「役務の未提供」を突け!
信販会社を動かすキーワードは、民事紛争になりやすい「債務不履行」ではなく、客観的事実である「役務の未提供」です。
・「債務不履行」では動かない
「効果が出ない」「質が悪い」といった主張は双方の言い分が食い違う評価問題とみなされ、信販会社は介入しません。
・「役務の未提供」なら動かざるを得ない
長期契約にもかかわらず実態がない、契約書に法定記載事項がないなどの状態は、割賦販売法や加盟店規約上の重大な不正(空クレジット等)に直結するため調査対象になりやすい傾向があります。
3. 【最強の矛と盾】個人事業主こそ「商標登録」をすべき理由と刑事罰
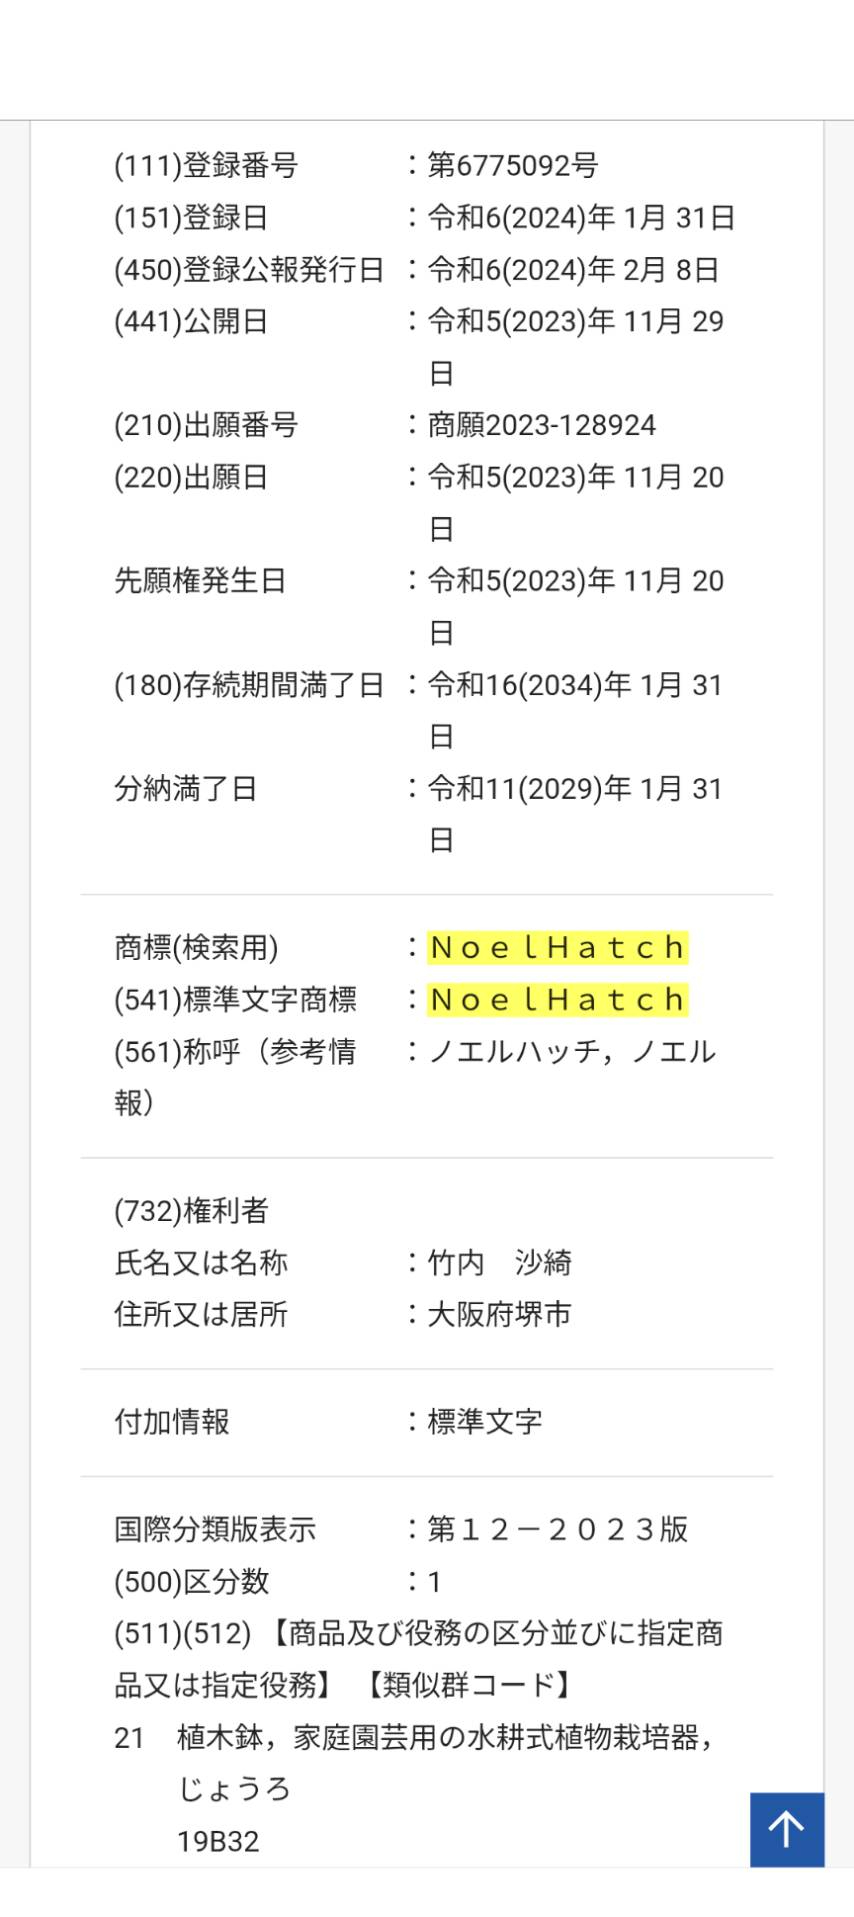
屋号やサービス名を特許庁へ「商標登録」を事前に行っておくことは、水掛け論を防ぐ強力な武器になります。
①単なる契約トラブルを「法令違反(知的財産権侵害)」へ転換できる
成約後に登録商標が無断利用されていれば、単なる民事の争いではなく権利の侵害という客観的証拠になります。
② 商標権侵害には「極めて重い刑事罰」がある
商標法第78条・第82条に基づき、個人は10年以下の懲役もしくは1,000万円以下の罰金、法人は3億円以下の罰金(両罰規定)という重罰が科され、被害者の告訴がなくても立件できる「非親告罪」です。
信販会社はこうした刑事罰のリスクを最も恐れます。
4. 【最重要実務】送り先はCSではなく「コンプライアンス統括部」へ「実印付きの一般書留」で送れ
申立てを現場で握りつぶされないための確実な手続きは以下の通りです。
① 送り先は「コンプライアンス統括部」一択
9割の事業者が抗弁書を却下される理由は、送り先が違うからです。
お客様相談室宛てに送ってしまうと彼らには抗弁書の是非を判断する権限がないため、スルーされるか最悪シュレッダーにかけられるリスクがあります。
定型業務を扱うお客様相談室(カスタマーサポート)ではなく、加盟店の法令違反を監査・処分するコンプライアンス部門へ直接届けます。
② 「実印」を押印し「一般書留」で郵送する
郵便局の追跡や管理台帳により現場での放置を防ぎ、将来の証拠とします。
実印付き一般書留の威力は、のちに裁判になっても私は闘う、それほどの強い覚悟があるというかなり強い法的圧力がかかります。
5. 【実録】問い合わせから「信用リスク管理部」を動かした経緯
私の場合、電話の際にまずCS(お客様窓口)にはこう伝えました。
「割賦販売法第30条の4に基づいて、支払停止の抗弁を申し入れます」。
このフレーズを聞いた瞬間から信販会社には販売店の契約実態を調査する義務が生じるため、CSの声色がガラリと変わったのを今でもはっきりと覚えています。
すぐ現場責任者にバトンタッチされましたが、やはり「BtoBですので、本件は対象外となります」とマニュアル通りに突っぱねられました。
それに対しての私のカウンターが、このフレーズでした。
「開業届未提出で確定申告未実施。これに事業実態があるんですか?」
悪質業者が屋号を書かせたがるのは、この構造が絡んでいるからです。
いわゆる「みなし事業主」という形をとらせ高額ローンを組ませるのです。
結果、現場責任者もこのフレーズで一気に態度が変わり、30分ほど熱心に話を聞いてくれ、最終的にこういわれました。
「お申し出を受け付けました。特殊な状況ですので、お支払いに関しましては別の者がご連絡いたします。」
まだ申立書を出していないのに、電話で信販会社側が白旗を挙げたのです。
のちに折り返してきたのが、一般の顧客には対応することのない信販会社の最高機密の部署・「信用リスク管理部」でした。
信用リスク管理部は信販会社にある警察兼最高裁判所のような独立した権限を持つ最高中枢の部署で、彼らが出てくると加盟店にとっては、死刑宣告が下るカウントダウンの始まりを意味します。
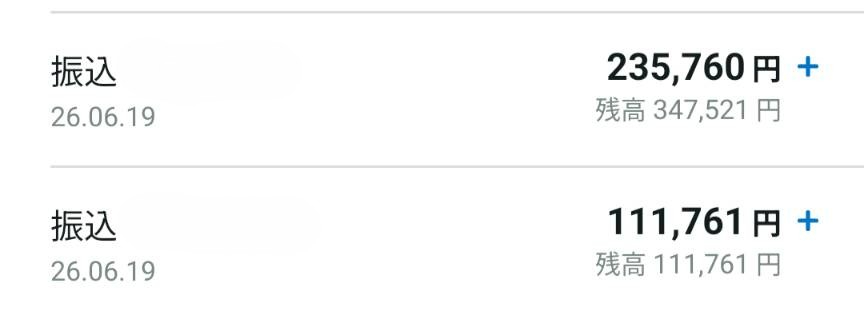
全10ページ・全14個の証拠をナンバリングし実印付き一般書留で抗弁書を送った20日後、見事に全額返金(既払い金全額返還、契約取消、債務消滅)に至ったのです。
まとめ:知性と一次証拠は、必ずあなたを守る武器になる
ビジネスクレジットの問題は、感情論ではなく正しい手順を踏むことで解決可能です。
1. 絶対に口座の残高不足にしない(ブラックリストを防ぐ)
2.「債務不履行」ではなく「役務の未提供(および事業実態の欠如・書面不備・商標権侵害)」を突く
3. 送り先はCSではなく「コンプライアンス統括部」宛に「実印付きの一般書留」で提出する
個別相談や執筆者のプロフィール、およびサポートについては こちら↓