「初期費用0円」、「月額数万円でホームページがつくれます!」
フリーランスや個人事業主、小規模な店舗を運営していると、こうした甘い営業を受けた経験がある方も多いのではないでしょうか。
ネット上でも「ホームページリースは危険!」という注意喚起は多く見かけます。
しかし、「なぜ危険なのか」「裏側でどのようなお金と法律の仕組みが動いているのか」という根本のカラクリまで解説している記事はほとんどありません。
この記事では、元・東証上場企業コンプライアンス調査員であり司書資格を持つ筆者が、開業直後に狙われる入り口の罠から、リースの歴史、三者間クレジットの図解、多くの人が陥る「ブラックリストの罠」、さらには日本の弁護士育成システムの盲点までを分かりやすく解き明かします。
【序章】なぜ事業用SNSやWebサイトを作った瞬間に電話が来るのか?
実はこうした業者の営業は、ある日突然かかってくるわけではありません。
多くの場合、事業用のSNSアカウントを開設したり、独自のWebサイト(ホームページ)を公開したりした直後を狙って電話をかけてきます。
インターネット上に公開したばかりのプロフィールや問い合わせフォームの連絡先は、営業リスト収集ツールや公開情報(ドメイン登録情報など)を通じて瞬時に把握されます。
「開業したてで集客に困っている個人事業主」は、業者にとって最も狙いやすいターゲットだからです。
恐ろしいのが、こうしたWeb制作会社やシステム販売会社同士の「横のつながりの強さ」と、業界内で共有される「カモリスト」の存在です。
一度どこかの業者と契約すると「高額な分割契約に応じてくれる見込み客」という情報が横のつながりを通じて流出し、別の社名を名乗る関連業者や同業他社から次々と似たような営業電話がかかってくる構造になっています。
1. 【リースって?】「無形商材にリースは組めない」という大前提
まず大前提として、ホームページなどの「無形商材」にリースを組むことはできません。
リースの歴史は1950年代にアメリカで誕生し、1960年代の高度経済成長期に日本へ導入された当初から、リースとは「高額な機械や設備(モノ)を、リース会社が代わりに購入して企業へ長期間貸し出す金融・賃貸取引」として発展してきました。
リース契約が成り立つ一番の理由は、「もし契約者が途中で支払えなくなったとき、リース会社がその『モノ』を回収して、別の会社へ売ったり貸したりできるから」です。
しかしホームページやSNS運用、コンサルティングといった形のないサービス(無形商材)は、別の人に売ることができません。
つまり、「返してもらって売ることができないもの」にリースを組むこと自体が、そもそも仕組みとして成り立たないのです。
2. 実態は「ビジネスクレジット(三者間立替払契約)」へのすり替え
では、実際にサインさせられている契約書の正体は何か。
それが、信販会社が間に入る「個別信用購入あっせん契約(ビジネスクレジット)」です。
恐ろしいのが実際の商談で、営業マンは「信販会社」や「ビジネスクレジット」という言葉をほぼ口にしないという事実です。
商談中は「月々のシステム利用料」「月額数万円の制作費」といった言葉だけで安心させ、契約の最終段階になってから、タブレットや書類で署名と押印を求めてきます。
後から送られてくる控えを見て初めて、自分がサインさせられた契約書の正体が信販会社を介した「個別信用購入あっせん契約」であったことに気づくのです。
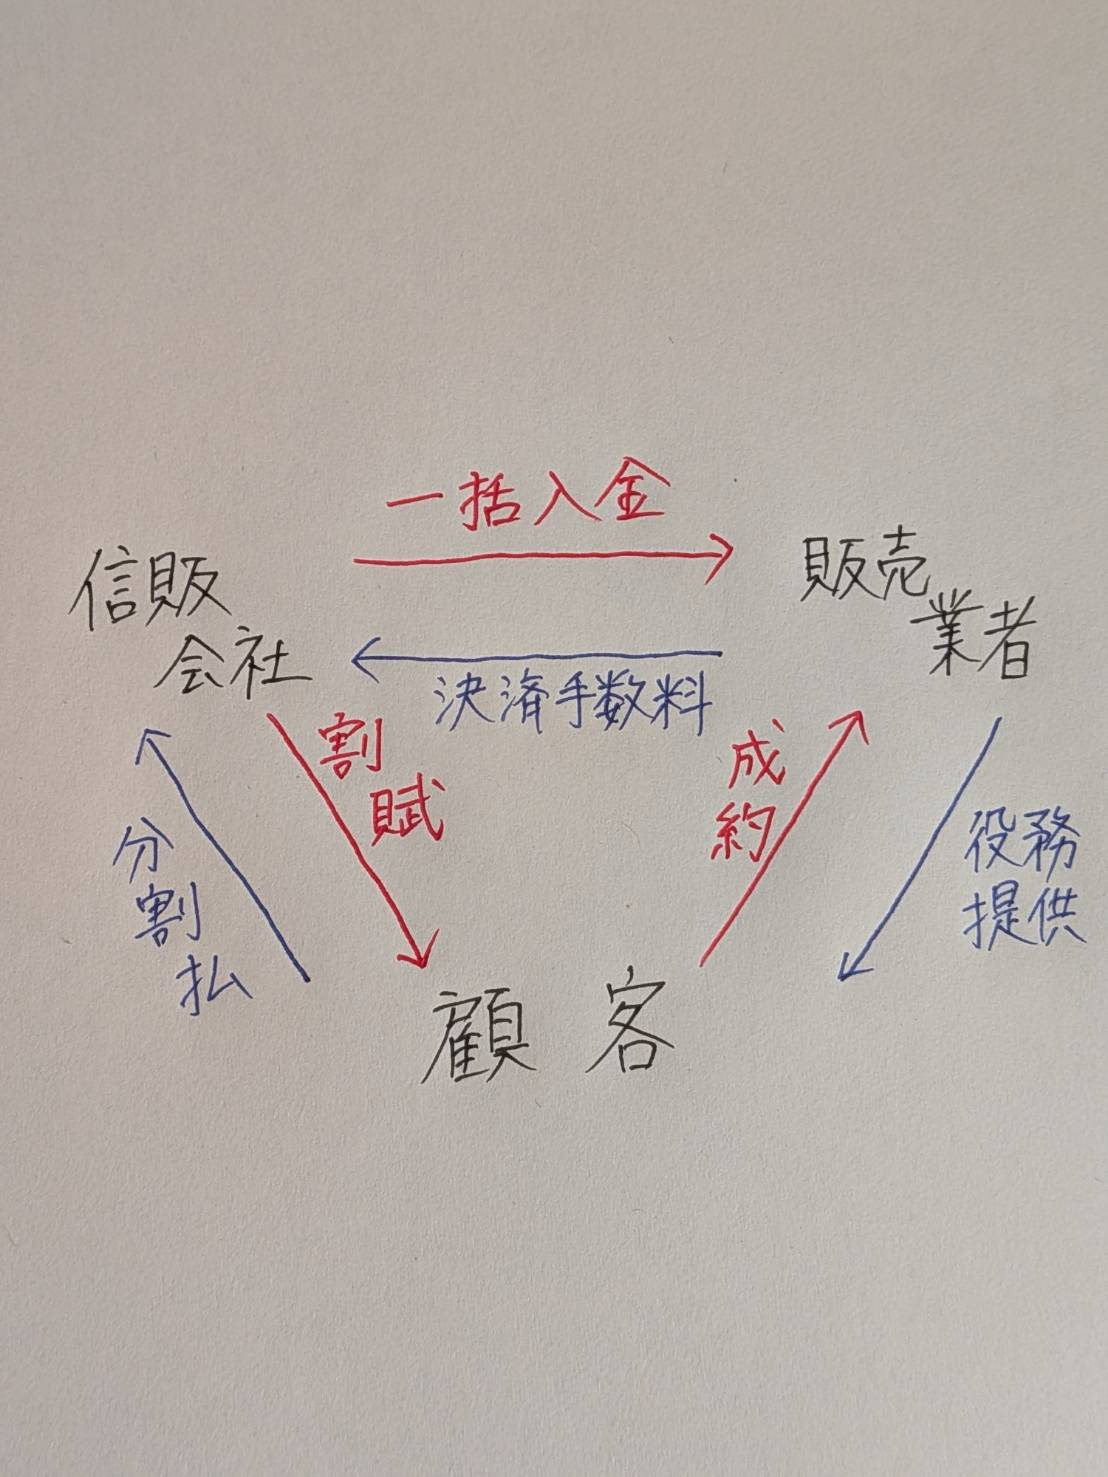
この図解の通り、契約の登場人物は「①販売店」「②契約者(ユーザー)」「③信販会社」の三者です。
契約書にサインした瞬間、信販会社は販売店に対して、数年分の制作費総額(数十万円〜百数十万円)を一括で立替払いします。
そして、その立替金を信販会社に対し数年間にわたり分割返済していく――つまり、実質的には「信販会社から借金をして販売店に一括払いしたのと同じ状態」になるのです。
3. 【恐怖と呪縛】販売店が消滅しても支払いは続き、残高不足にすればブラックリストの末路
この三者間契約の仕組みを知らないまま契約してしまうと、多くの人が次の2つの致命的な二次被害に巻き込まれます。
① 販売店が倒産・夜逃げしても支払いは止まらない
「約束されたサポートが受けられない」「販売店が倒産した」となっても、債権(お金を貸している相手)はすでに信販会社へ移っています。
販売店が破産しようとも、信販会社からの毎月の請求は止まりません。
② 自己判断で「残高不足(引き落とし拒否)」をするとブラックリストに載る
「納得がいかないから口座の残高を空にして引き落としを止めよう」と自己判断で支払いを止めることは絶対に避けたほうがいいです。
正規の手続きを経ずに残高不足を続けると、指定信用情報機関(CICなど)に延滞・異動情報(いわゆるブラックリスト)が登録され、その後の事業融資やクレジットカード作成、住宅ローンに数年間重大な悪影響が及びます。
4. 割賦販売法の盲点「BtoB契約(事業者適用除外)」と屋号の罠
本来、こうしたクレジット契約から消費者を守る法律として「割賦販売法」があり、クーリングオフや「支払停止の抗弁(販売店に不備があれば信販会社への支払いを止められる権利)」が定められています。
しかし、ここにもう一つの巧妙な罠があります。
割賦販売法第35条の3の60などにより、「営業のために締結した契約(BtoB・事業者契約)」は、原則として消費者保護ルールの適用除外とされているのです。
悪質業者が契約書に個人名だけでなく屋号を書かせたがるのは、
「これは個人への販売ではなく、事業者同士の契約である」という形を作り、法律の保護を外すためです。
5. なぜ「ビジネスクレジット」はなくならないのか?
ここまで読んで、「これだけ悪質な手口が横行しているなら、なぜ国や行政はビジネスクレジットを禁止しないのか?」と疑問に思う方も多いはずです。
しかし、この仕組みがなくならないのには、業界全体の利益構造と制度の縦割りという明確な理由があります。
• ① 販売店・信販会社・代理店の三者すべてに「莫大な利益」が生まれる構造だから
販売店は契約さえ取れば信販会社から一括で商品代金が入り、その後のサポートを放置しても売上が確定します。
信販会社は高い分割手数料(金利)を得ることができ、営業代理店には高額な紹介インセンティブが支払われます。
つまり、「契約者だけがリスクを背負い、他の関係者は全員が儲かる仕組み」が出来上がっているため、業界側が自主的にやめる動機がないのです。
• ② 「BtoB(事業者間取引)」が行政の介入を難しくしているから
消費生活センターや警察は、原則として消費者を守るための機関です。
契約書に屋号を入れさせて「事業者契約(BtoB)」の形を作られると、行政窓口は「事業者同士の契約トラブル(民事不介入)」として動きづらくなり、結果として悪質業者が摘発を免れやすくなります。
• ③被害に遭った個人事業主の多くが「恥ずかしさ」と「孤立」から泣き寝入りするため
「契約書をよく見ずにサインしてしまった」という自責の念、取引先・家族に知られたくないという心理から、多くの被害者が誰にも相談できず、何年もかけて高額な分割金を支払い続けてしまいます。
声を上げる人が少ないため、表面化しづらい構造になっているのです。
6. 【専門家の実態】なぜ弁護士に相談しても「難しい」と断られるのか?
「それなら弁護士に相談すれば解決できるはず」と思うかもしれません。
しかし、実際法律事務所へ相談に行くと、こう言われるケースが99%です。
「民法上契約は成立しており、商品も納品済みです。債務不履行および錯誤による損害賠償請求で民事提訴しても、勝ち目はありません。」
なぜ、弁護士からこのような回答が返ってくるのでしょうか。
そこには日本の司法試験および弁護士育成システムの構造的な弱点が深く関係しています。
日本の司法試験の試験科目には、「割賦販売法」「特定商取引法」「消費者契約法」といった消費者関連法はそもそも含まれていないのです。
さらに日本の弁護士育成(法科大学院・司法試験・司法修習)は、基本的に「すでに起きた紛争を裁判でどう処理するか(訴訟実務)」と「伝統的な二者間の権利関係(民法)」を中心に訓練されます。
合格後の司法修習でも裁判所での判決起案や訴訟手続きが中心で、経済産業省が管轄する「割賦販売法」などの取引業法や、信販会社内部の加盟店審査・金融コンプライアンス実務を体系的に学ぶ機会はほとんどありません。
一部の消費者問題専門の弁護士を除き、「無形商材+三者間ビジネスクレジット+決済代行」が複雑に絡み合う現代特有のスキームを構造から解きほぐせる専門家は極めて少ないのが実情です。
だからこそ、「弁護士に相談して無理と言われたから」と民法だけの物差しで諦めてしまう前に、契約者自身が「三者間契約の構造」と「割賦販売法」を正しく理解しておくことが不可欠なのです。
【実践コラム】営業電話を一撃で終わらせる最強のキラーフレーズ
最後に、私が使っている営業電話を黙らせるキラーフレーズを教えます。
それがこちらです。
「無形商材の分割払いは、信販会社を通しますよね?」
悪質業者が商談で最も隠したい「無形商材(リース不可)」と「信販会社(三者間クレジット)」という2つの急所を最初の一言で突くことで、相手は「この人は契約と金融の構造を完全に理解している」と悟り、それ以上営業トークを続けることができなくなります。
読者の皆様も、ぜひお守りとして覚えておいてください。
次回は、実際ビジネスクレジットにて抗弁を成立させた過程、抗弁書の書き方をお教えします。当アカウントをフォローしてお待ちください!
(※本記事は一般的な法制度や金融実務の構造解説、および筆者の体験に基づく情報共有を目的としたものであり、個別の法律相談や書類作成の代理を行うものではありません。具体的な法的判断が必要な場合は、専門の窓口や弁護士へご相談ください。)