サービス
サービスを探す
プロ人材を探す
仕事を探す
ブログを探す
サービス
サービスを探す
プロ人材を探す
仕事を探す
ブログを探す
購入・発注したい方
サービスを探す
プロ人材を探す
コンテンツを探す
ブログを探す
仕事・求人を投稿して募集
エージェントに人材を紹介してもらう
受注・働きたい方
出品する
単発の仕事を探す
継続 (時給/月給) の仕事を探す
エージェントに仕事を紹介してもらう
カテゴリ一覧
イラスト作成・漫画制作
デザイン制作
Webサイト制作・Webデザイン
動画編集・映像制作
集客・マーケティング相談
ビジネス代行・事務代行
音楽制作・ナレーション
IT相談・システム開発
ライティング・翻訳
コンサルティング・士業
生成AI活用・開発・制作
占い
悩み相談・カウンセリング
学習指導・資格・キャリア相談
住まい・美容・生活相談
オンラインレッスン・習い事
ハンドメイド制作
出張撮影・出張サービス
マネー・副業・アフィリエイト
弁護士検索・法律Q&A(法律相談)
サポート
はじめての方へ
ご利用ガイド
お困りのときは
ログイン
会員登録
サービスを探す
イラスト作成・漫画制作
デザイン制作
Webサイト制作・Webデザイン
動画編集・映像制作
集客・マーケティング相談
ビジネス代行・事務代行
音楽制作・ナレーション
IT相談・システム開発
ライティング・翻訳
コンサルティング・士業
生成AI活用・開発・制作
占い
悩み相談・カウンセリング
学習指導・資格・キャリア相談
住まい・美容・生活相談
オンラインレッスン・習い事
ハンドメイド制作
出張撮影・出張サービス
マネー・副業・アフィリエイト
プロ人材を探す
コンテンツを探す
ブログを探す
求人募集を投稿する
人材を紹介してもらう
仕事を探す
出品する
仕事を探す
仕事を紹介してもらう
出品する
仕事を紹介してもらう
求人募集を投稿する
人材を紹介してもらう
ブログを投稿
会員登録で10%割引クーポンを獲得!
会員登録で10%割引クーポンを獲得!
ココナラブログ
ホーム
ブログトップ
ブログ
ビジネス・マーケティング
実際に見た貸借対照表がバランスを崩すとき なぜ貸借対照表は嘘をつけないのか?
記事
ビジネス・マーケティング
弥生会計記帳サポート LUMU
2026/11/18 19:41
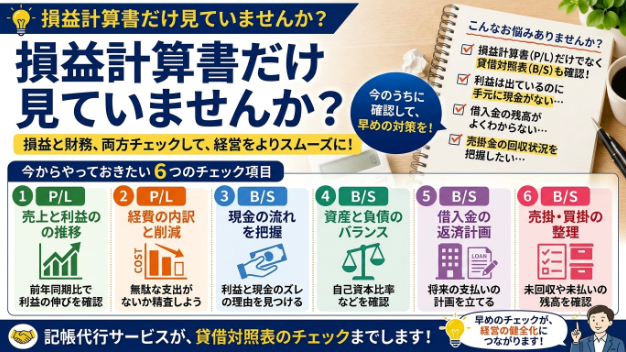
前回、会計初心者は損益計算書ばかり見てしまうという話を書きました。今回はその続きで、貸借対照表がなぜ「ごまかしが効かない」のか、実際に見てきた例を交えて書いてみます。
貸借対照表は「バランスシート」と呼ばれる理由
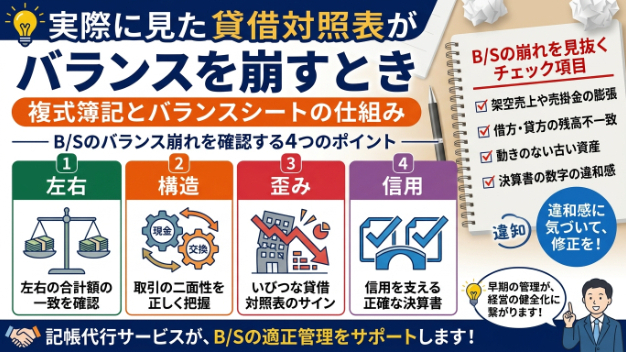
貸借対照表は英語でBalance Sheet、つまり「バランスシート」とも呼ばれます。その名の通り、左右がきちんと釣り合っていることが前提の表です。複式簿記は、一つの取引を必ず2つの側面(借方・貸方)で記録する仕組みなので、片方だけをいじると、当然バランスが崩れます。
たとえば売上をこっそり抜いたとします。損益計算書上は利益が減るだけに見えるかもしれませんが、複式簿記なので、売上の相手科目(現金や売掛金)にも必ず影響が出ます。片方だけを操作しようとしても、もう片方にいびつな形で歪みが残ってしまうのです。
実際に見た、いびつな貸借対照表
以前、売掛金の残高が年商とほぼ同額になっている会社を見たことがあります。よくよく話を聞くと、大手の取引先に決算書を提出する必要があり、「赤字決算にはできない」というプレッシャーから、架空の売上を計上し続けていたことが分かりました。
「少しくらいならバレないだろう」という気持ちも分からなくはありません。ただ、複式簿記の仕組み上、売上を積み増せばその相手科目である売掛金もどんどん膨らんでいきます。結果として、売掛金が年商と同額という、誰が見ても違和感のある貸借対照表が出来上がってしまっていました。
片方だけを消すことはできない
この例からも分かる通り、複式簿記は「片方だけ都合よく操作する」ということが構造的にできません。無理に帳尻を合わせようとすればするほど、どこかに歪みが表れます。逆に言えば、これこそが複式簿記の優れているところだと思います。
この単純なバランスの上に、経済は成り立っている
一つの会社の帳簿だけの話に見えますが、実はこの「借方と貸方が必ず一致する」というシンプルな構造こそが、現代の経済活動全体を支えています。企業の決算書も、銀行の融資判断も、株式市場での投資判断も、突き詰めればすべてこの複式簿記のルールの上に成り立つ数字を土台にしています。一つひとつの取引が正しく両建てで記録されているからこそ、その積み重ねである決算書が信用され、社会の中でお金が回っていく——そう考えると、目の前の入力作業一つひとつが、実はとても大きな仕組みの一部を支えているんだな、と感じます。
複式簿記を考えた人は天才だと思う
損益計算書と貸借対照表、この2つが常にリンクして動く仕組みを何百年も前に考え出した人がいる、というのは、会計の仕事をしていて時々しみじみ感じることです。地味な話ではありますが、この「バランスが崩れることで不正に気づける」という構造そのものが、複式簿記のすごさなんだと思います。大昔に発明された複式簿記が現代でもその仕組みが変わらず使い続けられている、これが複式簿記を発明した人が天才だと思う理由です。
損益計算書の数字だけを見て「大丈夫」と判断するのは危険です。貸借対照表まで含めてきちんとチェックできる記帳代行をお探しの方は、お気軽にご相談ください。
#貸借対照表
#損益計算書
損益計算書だけ見ていませんか?会計初心者と経験者の...
一覧に戻る
記帳代行の依頼から納品まで|必要書類・納期・流れを...
このブログを見た人にオススメ
損益計算書だけ見ていませんか?会計初心者と経験者の違い
記事
ビジネス・マーケティング
弥生会計記帳サポート LUMU
2026/11/13 08:56
貯金ゼロからの生き残り兵法・第10回「スマホ代を削る=ノーリスクの純利益?軍師が簿記の視...
記事
コラム
社会派FPコーダイ|資産を守り心を楽に
2026/07/06 19:38
クリックされてるのに、なぜ登録されないの?
記事
ビジネス・マーケティング
あずきデザイン@集客サポート
2026/11/19 20:21
調べ物にかける時間を減らすコツ|まず「知りたい結論」を決める
記事
ビジネス・マーケティング
karakusa74
2026/11/19 19:58
LPを公開したあとにかかる維持費の内訳。ドメイン・サーバー・SSL・保守の4つで考える
記事
ビジネス・マーケティング
hatchdogs
2026/11/19 19:45