リアル結果とバックテストの差異は?
記事
マネー・副業
4月1日からの取引が好調でしたのでバックテストを取ってみました。
取得年月日は4月1日から4月23日までの約3週間です。
*証拠金100万円 ドル円 変動スプレッド
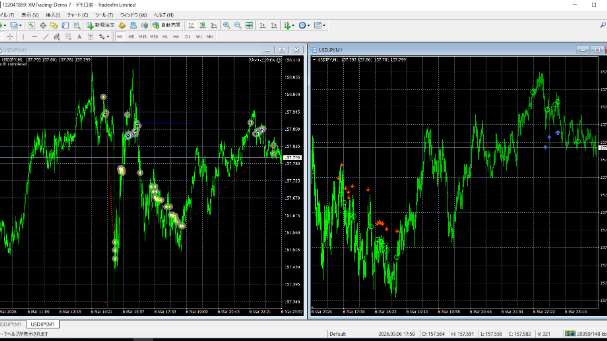
実際のフォワード取引数 512回
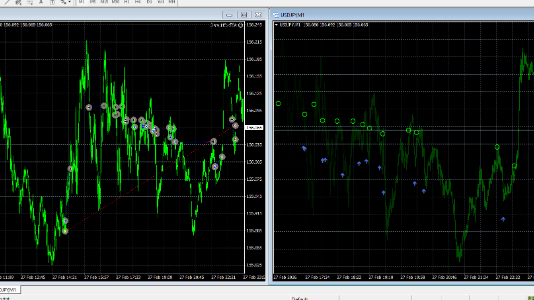
バックテストの取引数 579回
実際のFX損益 +38748円
バックテストのFX損益 -1053円
実際の勝率 93.8%
バックテストの勝率 94.65%
となりました。
だいたいイメージしていた通りです。フォワードとの乖離がないツールは安心感が違います。だからこそ長期のバックテストが活きてきます。
また、バックテストの方が成績が悪くなるのもツールの特性故に理解できます。
(成績悪くなるといってもこの取引数に対してこの勝率のツールは悪徳EA配布者でもそうそう作れません。なぜなら勝率が高いツールには取引数の低さが、取引数の多いツールには勝率の低さが対になるためです)
なので、なぜこのツールはバックテストとこんなにも乖離が少ないのか、バックテストよりも成績が良いのはありえるのかを記事にしたいと思っております。