日本政策金融公庫の創業融資では、創業計画書を提出したあとに担当者との面談があります。面談は、計画書に書かれた内容を、ご本人の言葉で確認する場です。書類がどれだけ整っていても、面談で説明に詰まってしまうと、計画の実現性に疑問を持たれてしまいます。
この記事では、面談でよく聞かれる質問と、答えるときのポイントをまとめました。
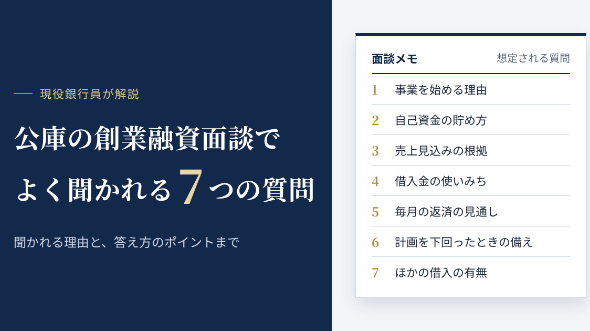
1. なぜこの事業を始めようと思ったのですか
動機そのものより、「その事業をやり遂げられる経験があるか」を見られています。業界での経験年数、担当していた業務、具体的な実績など、計画書に書いた経歴を裏付けるエピソードを話せるようにしておきましょう。
2. 自己資金はどのように貯めましたか
通帳の提示を求められることが多く、毎月コツコツ積み立てた跡があるかが確認されます。直前にまとまった入金がある場合は、退職金や親族からの援助など、出どころを説明できるようにしておくことが大切です。一時的に借りたお金を自己資金に見せかけても、通帳の動きから見抜かれます。
3. 売上の見込みはどのように計算しましたか
「客単価 × 客数 × 営業日数」のように、計算の過程を説明できるかがポイントです。客数の根拠として、前職での実績、すでに決まっている取引先、近隣の同業店の状況などを挙げられると説得力が増します。
4. 借りたお金は何に使いますか
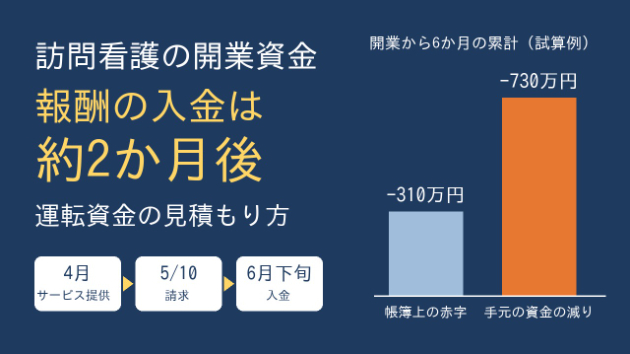
設備資金は見積書の金額と計画書の金額が一致しているかを確認されます。運転資金も、家賃や仕入れなど何か月分を想定しているのか、内訳を答えられるようにしておきましょう。
5. 毎月の返済は大丈夫ですか
審査で最も重視されるのがこの点です。毎月の利益から返済額をまかなえるか、さらにご自身の生活費も確保できるかを見られます。計画書の数字をもとに、「月の利益がいくらで、返済がいくらなので、これだけ余裕がある」と説明できると安心してもらえます。
6. 売上が計画を下回ったらどうしますか
楽観的な計画だけでなく、うまくいかなかったときの備えも見られています。経費の削減余地や、手元資金で何か月持ちこたえられるかなど、具体的に答えられるようにしておきましょう。
7. ほかに借入はありますか
住宅ローンや自動車ローン、カードローンなどは正直に答えてください。信用情報は確認されるので、申告と食い違うと信頼を損ないます。過去の支払い遅れなども、隠すより事情を説明したほうが印象は良くなります。
面談の前にやっておきたいこと
計画書の数字ひとつひとつについて「なぜその金額なのか」を自分の言葉で説明できるか、一度声に出して確認してみてください。根拠をメモにまとめておくだけでも、当日の受け答えがずっと落ち着きます。
創業計画書の作成でお困りの方へ
「計画書の書き方がわからない」「数字の根拠をどう示せばいいか迷っている」という方は、創業計画書の作成代行も承っています。審査で確認されるポイントを踏まえて、面談でも説明しやすい計画書に仕上げます。