50年!? 超長期住宅ローンは現実的か??

50年!? 超長期住宅ローンは現実的か??

記事
ライフスタイル
物価高と家余りが進む中、なぜか未だに増殖中の建売住宅と50年ローン💦。どうか立ち止まって考えてみてください!

銀行の思惑と、金融庁の「ちょっと待った!」

「返済期間50年」という超長期住宅ローンが登場し、業界に波紋を広げています。かつて25年が上限だった返済期間は35年に延び、ついに半世紀にまで達しました。これは一見、毎月の返済額を抑えて若年層や低所得者層でも家を買い易くする救済策に見えますが、実態は、銀行側の巧みな「目くらまし」に過ぎません。自身の信用力や購買力が上がったと錯覚してはいけないのです。実際、過剰な貸し付けや将来の不履行リスクを懸念した金融庁も、一部の金融機関に対して、審査基準やリスク管理面の指導に乗り出すなど警戒を強めています。

販売現場の暴走と、中古市場で突きつけられる現実は?

住宅の価格が高騰する現在でも、多少買い易く、値ごろ感のある建売住宅が、どんどん辺鄙なところに建ち続けていますよね。これから人口減少が進んで家余りが加速すると予測されているのに、これって変だと思いませんか?
不動産業界はこの追い風(?)に乗り、人生経験が乏しく知識の浅い若年層を狙い撃ち!50年住宅ローンの審査に乗せて、契約を急かします。「フルローン」や「オーバーローン」は当たり前!語句の説明もリスク喚起の機会もないまま、わずかな手付金で最短契約へと導かれます。あれよあれよと決済引き渡しの場がセッティングされ、新居の鍵を渡されたら容赦なく返済が始まります。
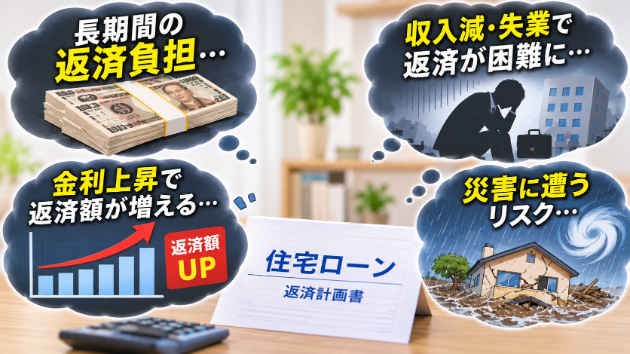
昨今の金利上昇局面において、変動金利がどこまで跳ね上がるかは未知数ですよ。さらに、万が一払えなくなって売却しようと思っても、引き渡された瞬間からその家は「中古」となり、資産価値は下落します。たとえ正当な売却額で取引が成立したとしても、オーバーローンで組んでいた場合、既に消費した諸費用分は正当な売却額には含まれていないので、家を手放しても多額の借金は残り続けるという最悪の事態に陥ります。そもそも売却に関しても諸費用は発生しますから、売却額から差っ引かれた分しか、返済には充てられませんからね。

人生50年間の不確定要素と「自分で決める」覚悟

今から50年後、あなたは何歳になっているでしょうか。給料が上がりにくく物価高が続く現代において、半世紀もの間、トラブルなく返済を続けられる保証はどこにもありません。払えなくなるきっかけは様々です。病気や事故、リストラ、離婚、倒産、自然災害など、自力では防げない突発的なリスクは、50年の間に高確率で起こり得ます。だって期間が長いんですから。歳とってもまだ返済は続くんですから、そりゃ確率は上がりますよ。
毎月の返済に追われ、精神的に追い詰められる生活を求めていた訳ではありませんよね。それは、マイホーム購入の「成功の姿」とは言えません。
営業トークに流されることなく、自分の資力と返済能力を冷静に見つめ直すことが大切ですよ。人生のリスクを見据え、自らの手で計算し、無理のない計画を納得して立てることこそが、大切な暮らしを守り切る唯一の方法なのですから。お金の心配から解放されれば、家族みんなで暮らしを愉しむことがきっとできるようになりますよ。私はそれこそが、マイホーム購入成功の姿だと思っています。


。.:*・゚+.。.:*・゚+.。.:*・゚+.。.:*・゚+.。.:*・゚+.。.:*+.。.:*・゚

不動産/いえあーる【福岡の中古住宅相談窓口】
いえあーるは買主支援に特化したバイヤーズエージェント

宅建士、建築士、FP技能士という3つの資格を活かしながらあなたのマイホーム購入が成功するように、全力でサポートするのが私たちの仕事です。

購入(相談)対象は、中古マンションでも中古戸建でも何でもOK!
まずは対面相談で、あなたの話をじっくり聴かせて下さいね☺️
サービス数100万件のスキルマーケット、あなたにぴったりのサービスを探す