方向感を失ったドル円。静かな相場の裏で何が起きているのか?
2026年10月22日、木曜日。
昨日の米国株式市場は上昇しました。
- S&P500:44.60ポイント高
- NASDAQ:278.04ポイント高
米国株は堅調な動きを見せた一方、外国為替市場では方向感の乏しい展開が続いています。
特に注目したいのがドル円です。
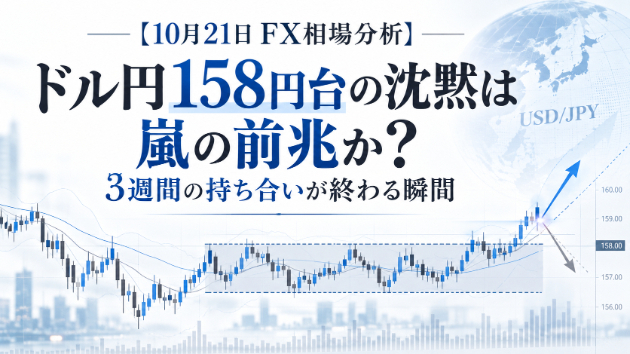
現在のドル円は158円を中心とした狭いレンジでの推移が続いており、すでに3週間以上にわたって明確な方向性を示していません。
上昇するわけでもなく、大きく下落するわけでもない。
トレンドを狙うトレーダーにとっては、非常に難しい局面といえるでしょう。
しかし、ここで理解しておきたいことがあります。
**相場が動いていないことと、相場に変化が起きていないことは、まったく別の話です。**
値動きが小さくなっている間にも、市場参加者のポジションは変化し、重要な価格帯には損切り注文が蓄積していきます。
長期間の持ち合いが終了したときには、こうした注文が値動きを加速させる要因になることがあります。
だからこそ、現在のドル円は無理に利益を狙うよりも、次の大きな動きに備えることが重要な局面なのです。
来週の日米金融政策が相場の転換点になる可能性
来週は非常に重要なイベントが控えています。
米国では10月27日から28日にかけてFOMCが開催され、日本では10月29日から30日にかけて日銀金融政策決定会合が予定されています。
つまり、来週は日米双方の金融政策が発表されることになります。
為替市場にとって、これほど重要なイベントが短期間に集中することは大きな注目材料です。
ただし、重要なのは政策金利の変更そのものだけではありません。
市場がすでに何を織り込んでいるのか。
そして、実際の発表内容が市場の予想とどの程度異なるのか。
為替相場を動かすのは、こうした予想と現実の差であることが少なくありません。
今回の日銀会合については、政策金利を現在の1.25%程度で据え置くとの見方が優勢になっています。
したがって、仮に予想通りの据え置きとなった場合、それだけで大きな円安が進むとは限りません。
むしろ注目すべきは、その後に示される政策方針です。
日銀が「物価2%到達」を判断する意味
今回の日銀会合で特に注目されているのが、基調的な物価上昇率に関する判断です。
報道によれば、日銀は10月の金融政策決定会合で、基調的な物価上昇率が目標の2%程度に到達したかどうかについて判断を示す可能性があります。
これは、日本の金融政策にとって重要な意味を持っています。
長年にわたり、日本はデフレからの脱却を目指して金融緩和を続けてきました。
しかし、基調的な物価上昇率が2%程度に到達したと判断されれば、今後の政策の重点は変化していくことになります。
これまでの「物価を2%まで引き上げる」という段階から、「物価を2%程度で安定させる」という段階への移行です。
一見すると小さな変化に感じるかもしれません。
しかし、金融政策の考え方としては非常に重要な転換です。
もっとも、2%到達との判断が示されたからといって、日銀が直ちに大幅な利上げを実施するとは限りません。
日本経済には、急激な金融引き締めに対する懸念も残っています。
住宅ローン金利の上昇、企業の資金調達負担、設備投資や個人消費への影響などを考慮すると、利上げの速度には慎重な判断が求められます。
そのため、今後も経済指標を確認しながら段階的に政策金利を引き上げていく展開が基本シナリオになると考えています。
なぜ日銀が利上げしても円高にならないのか?
ここで、多くのFX初心者が疑問に感じる点があります。
「日本の金利が上がれば、円高になるのではないか?」
理論的には、その考え方は間違っていません。
日本の金利が上昇すれば、海外との金利差が縮小し、円を保有する魅力が高まる可能性があります。
しかし、実際の為替市場はそれほど単純ではありません。
まず考えなければならないのが、実質金利です。
実質金利とは、簡単にいえば名目金利から物価上昇率を差し引いたものです。
仮に政策金利が1.25%で、物価上昇率が2%であれば、単純計算した実質金利はマイナス0.75%になります。
つまり、金利が上昇したとしても、物価上昇率を十分に上回らない限り、実質的には緩和的な金融環境が続いていることになります。
さらに、円相場には金利差以外の要因も影響しています。
海外資産への投資、企業による外貨需要、貿易やサービス収支など、さまざまな資金の流れが存在します。
こうした構造的な円売り需要が強ければ、日銀が少しずつ利上げを進めても、円高への反応が限定的になる可能性があります。
**重要なのは、金利が上がったかどうかではなく、円を買う資金の流れが実際に強まったかどうかです。**
今後、日本の政策金利が2%前後まで引き上げられるような展開になれば、日本国債の投資妙味が変化したり、海外へ向かっていた資金の一部が国内へ回帰したりする可能性があります。
ただし、それは数日や数週間で完結する変化ではありません。
数年単位で進む可能性のある構造的な変化として捉える必要があります。
ドル円160円突破を阻む最大の要因は為替介入
現在のドル円を分析するうえで、もう一つ無視できない材料があります。
それが政府・通貨当局による為替介入です。
2026年7月31日には、日米の協調による円買い介入が実施されました。
それから約3か月が経過し、ドル円は再び158円近辺で推移しています。
市場では、追加介入の可能性を警戒する動きが残っていると考えられます。
特に意識されやすいのが160円という心理的な節目です。
ただし、160円を超えれば必ず介入が実施されるという意味ではありません。
通貨当局が問題視するのは、為替水準だけではなく、短期間での急激な変動や一方向に偏った値動きなどです。
そのため、160円に近づいた場合でも、上昇の速度や市場環境によって介入リスクは変化します。
現在のドル円は、構造的な円売り圧力が存在する一方、上値では介入警戒感が強まりやすい状況です。
これが、相場の方向感を失わせている一つの要因と考えられます。
**円安方向に進む理由はある。しかし、円安を無制限に追いかけることにもリスクがある。**
この綱引きが続く限り、一方的な上昇トレンドを形成するのは容易ではないでしょう。
フランス10年国債利回りが5%台へ。ユーロへの影響は?
欧州市場では、フランスの10年国債利回りが5%台に乗せたことも注目されています。
一般的に、国債利回りの上昇は金利面で通貨を支える材料になることがあります。
しかし、今回のフランス国債利回り上昇は、必ずしもユーロにとって好材料とはいえません。
背景には財政問題や政治的不透明感に対する市場の警戒があります。
国債利回りが上昇していても、それが景気の強さではなく信用リスクへの懸念によるものであれば、通貨が買われるとは限らないのです。
昨日のユーロドルやユーロ円も、国債市場の変化に対して比較的限定的な反応にとどまりました。
この点からも、現在の外国為替市場では、金利の数字だけではなく、その金利がなぜ上昇しているのかを読み解くことが重要になっています。
今後のドル円はどこに注目するべきか?
現在のドル円は、158円を中心とした持ち合いが長期化しています。
9月24日に付けた159円近辺の高値は、上方向を考える際の重要な参考水準となります。
一方、下方向については、直近のレンジ下限を明確に割り込めるかどうかが焦点です。
ここで重要なのは、レンジを一時的に抜けたという事実だけで飛び乗らないことです。
長期間の持ち合いでは、一度レンジを抜けたように見えても、すぐに元の価格帯へ戻ってしまうことがあります。
いわゆるダマシです。
そのため、実際のトレードでは次のような点を確認したいところです。
- 直近の高値・安値を明確に更新しているか
- ブレイク後も価格がレンジ外に定着しているか
- 短期足だけでなく上位足でも方向性が確認できるか
- 重要な経済指標や金融政策発表を控えていないか
- 損切りまでの距離と想定利益が釣り合っているか
特に来週は日米の金融政策イベントが集中しています。
発表直後にはスプレッドの拡大や急激な価格変動が起こる可能性があるため、普段と同じ感覚でポジションを持つことには注意が必要です。
無理に先回りするのではなく、方向性が確認できてから参加するという選択肢も十分に有効です。
まとめ|今は利益を急ぐより、次の値動きを待つ局面
10月22日のドル円相場は、引き続き158円を中心とした持ち合いが継続しています。
円安を支える構造的な要因は残っていますが、為替介入への警戒感が上値を抑える構図も続いています。
来週にはFOMCと日銀金融政策決定会合が控えており、現在の膠着状態を変えるきっかけになる可能性があります。
日銀が基調的な物価上昇率について2%到達との判断を示すのか。
今後の利上げについて、どのような姿勢を打ち出すのか。
そして、それに対して為替市場がどのように反応するのか。
これらが今後の重要な焦点になるでしょう。
ただし、持ち合いが長く続いたからといって、必ず大きなトレンドが発生するわけではありません。
大切なのは、期待だけでポジションを取らないことです。
**相場で利益を上げるために必要なのは、常にポジションを持つことではありません。優位性のある場面が訪れるまで資金を守り、チャンスが来たときに行動できる状態を維持することです。**
本日も無理なトレードは控え、ドル円が現在の持ち合いをどちらに抜けるのか、慎重に確認していきたいと思います。